猜你想问
这份研报主要分析了什么内容?
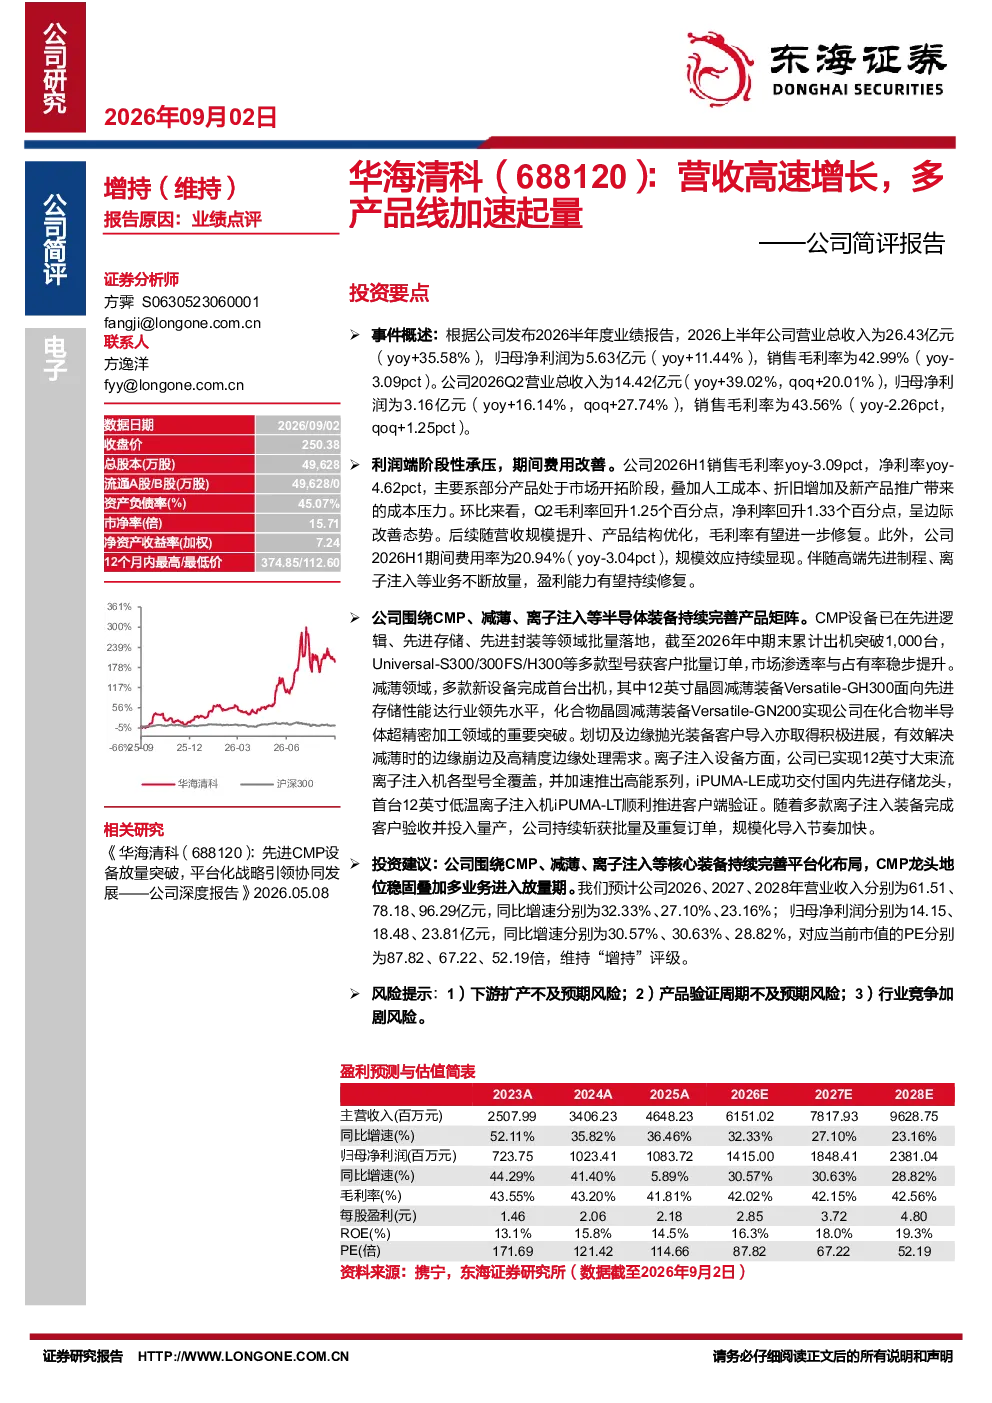
这份研报主要分析了华海清科2026年上半年的经营情况,包括营收和净利润的同比增长数据,以及销售毛利率的变化。报告详细解读了公司CMP、减薄、离子注入等核心装备的业务进展,特别是CMP设备在多个领域的批量落地和市场份额提升,以及减薄设备的技术突破。同时,报告还探讨了公司利润端面临的挑战和改善措施,如毛利率和净利率的短期下降及环比回升情况,以及期间费用率的优化。最后,报告给出了公司的投资建议和未来几年的业绩预测。
CMP设备在半导体赛道的发展趋势如何?
CMP设备在半导体赛道中扮演着关键角色,其发展趋势主要体现在技术升级和市场份额扩大两个方面。随着芯片制程的不断缩小,CMP设备需要具备更高的精度和效率,以满足先进制程的需求。华海清科在CMP设备领域已经取得了显著进展,其Universal-S300等多款型号获得了批量订单,并在先进逻辑、存储、封装等领域实现了批量落地。这表明CMP设备的技术迭代和市场需求都在稳步增长,未来有望成为半导体设备领域的重要增长点。
报告中提到公司哪些业务进展值得关注?
报告中提到公司多个业务进展值得关注。首先,CMP设备在先进逻辑、存储、封装等领域实现了批量落地,累计出机突破1000台,市场渗透率稳步提升。其次,减薄设备方面,多款新设备完成首台出机,其中12英寸晶圆减薄装备Versatile-GH300性能达到行业领先水平,化合物晶圆减薄装备Versatile-GN200也实现了重要突破。此外,划切及边缘抛光设备在客户导入方面取得了积极进展,解决了减薄时边缘崩边及高精度处理需求。最后,离子注入设备方面,12英寸大束流设备型号全覆盖,高能系列加速推出,iPUMA-LE已交付国内先进存储龙头,iPUMA-LT也在推进客户端验证,规模化导入节奏加快。
根据报告,当前半导体设备市场的现状如何?
根据报告,当前半导体设备市场的现状呈现出多业务加速放量的态势。华海清科围绕CMP、减薄、离子注入等核心装备持续完善平台化布局,多个业务线进入放量期。CMP设备作为公司的核心产品,已经确立了龙头地位,并在多个领域实现了批量落地。减薄设备方面,新设备的首台出机和技术突破表明公司在该领域的竞争力正在提升。离子注入设备方面,规模化导入节奏加快,进一步巩固了公司的市场地位。整体来看,半导体设备市场正处于快速发展阶段,华海清科的多业务线都在积极拓展市场,展现出良好的发展势头。
研报中提示了哪些主要风险?
研报中提示了三个主要风险。首先,下游扩产不及预期风险,如果芯片制造商的扩产计划未能如期进行,可能会影响公司的设备需求。其次,产品验证周期不及预期风险,新产品的验证周期如果过长,可能会延迟市场推广和收入增长。最后,行业竞争加剧风险,随着半导体设备市场的快速发展,越来越多的企业进入该领域,竞争可能会加剧,从而影响公司的市场份额和盈利能力。这些风险需要公司密切关注并采取相应的应对措施。