猜你想问
三美股份2026年上半年业绩增长主要得益于什么?
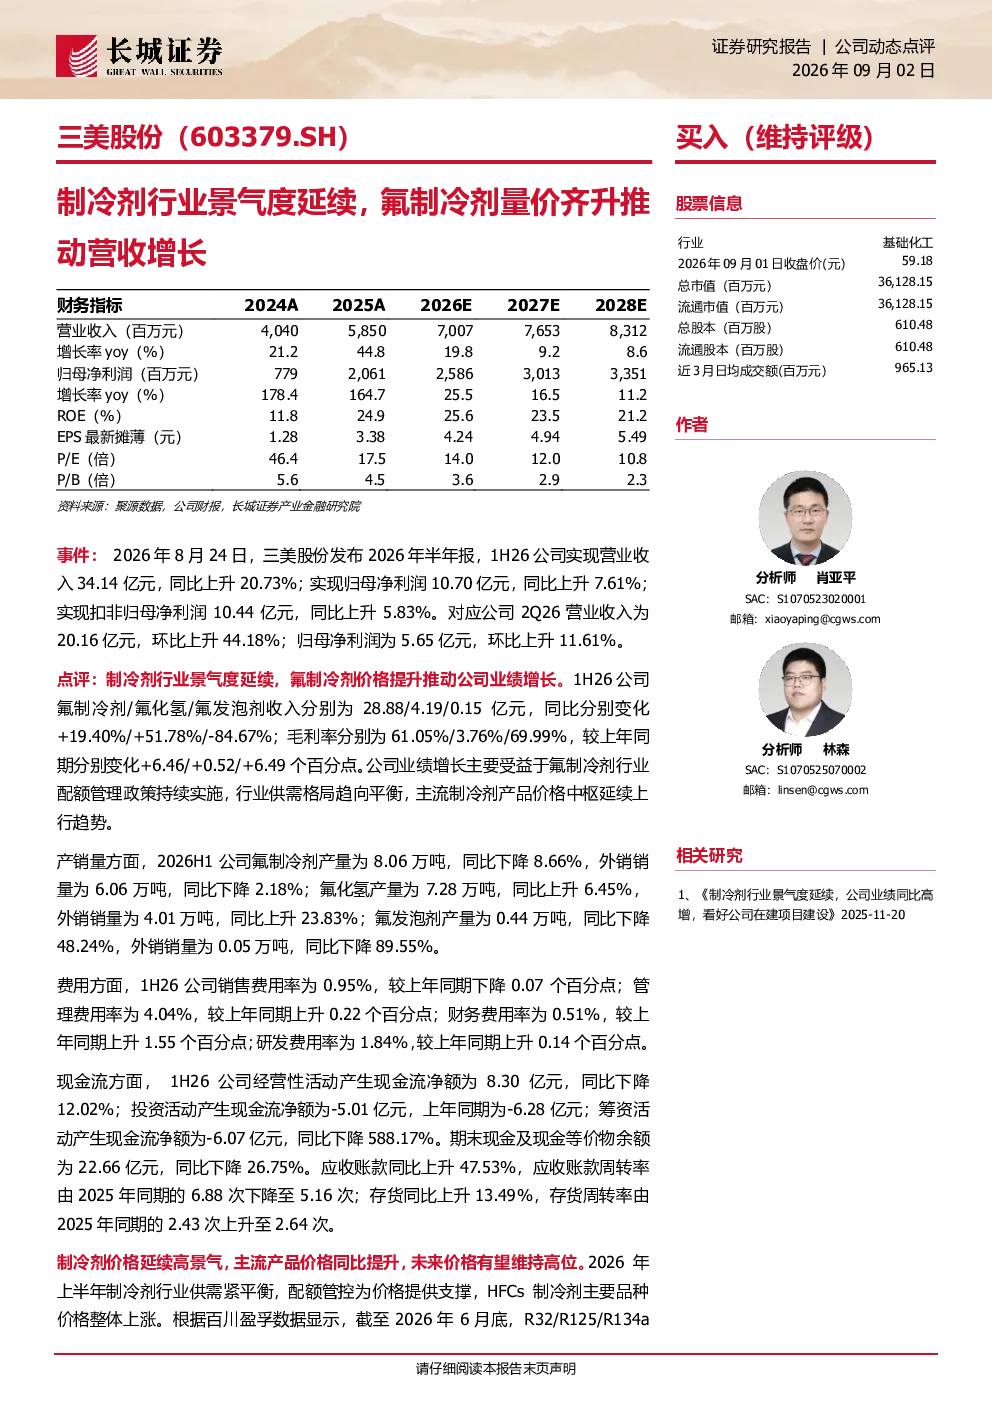
三美股份2026年上半年业绩显著增长,主要受益于制冷剂行业景气度持续提升,氟制冷剂价格提升推动营收增长。1H26公司实现营业收入34.14亿元,同比上升20.73%;归母净利润10.70亿元,同比上升7.61%。公司氟制冷剂、氟化氢、氟发泡剂收入同比分别变化+19.40%、+51.78%、-84.67%,毛利率分别提升+6.46/+0.52/+6.49个百分点。业绩增长主要得益于氟制冷剂行业配额管理政策持续实施,供需格局趋向平衡,主流产品价格中枢延续上行趋势。
制冷剂行业未来发展趋势如何?
制冷剂价格延续高景气,主流产品价格同比提升。2026年上半年行业供需紧平衡,配额管控为价格提供支撑。截至2026年6月底,R32/R125/R134a价格分别为64000/55000/64000元/吨,同比上涨21.9%/20.88%/30.61%。尽管当前需求弱势,但配额刚性约束将维持价格高位。公司在建项目有序推进,产业链一体化布局持续深化,随着新产能释放,公司产业链一体化优势有望进一步巩固。
报告重点分析了哪些方面?
报告重点分析了三美股份2026年上半年业绩增长情况,氟制冷剂、氟化氢、氟发泡剂收入及毛利率变化,以及公司产销量、费用、现金流与营运指标。此外,报告还分析了制冷剂行业景气度与价格趋势,公司在建项目与产业链布局,并提供了投资建议与风险提示。
当前制冷剂市场现状如何?
当前制冷剂市场供需紧平衡,配额管控为价格提供支撑。主流产品价格同比提升,R32/R125/R134a价格分别为64000/55000/64000元/吨,同比上涨21.9%/20.88%/30.61%。尽管需求弱势,但配额刚性约束将维持价格高位。公司氟制冷剂产量同比下降8.66%,外销销量下降2.18%;氟化氢产量同比上升6.45%,外销销量上升23.83%;氟发泡剂产量及销量均大幅下降。
研报中提示了哪些风险?
研报提示的风险包括安全环保风险、行业周期性波动风险、新产品替代风险、生产配额紧缩风险、产品价格波动风险、汇率波动风险、原材料及能源价格波动风险。此外,公司经营性现金流净额同比下降12.02%至8.30亿元,期末现金及现金等价物余额同比下降26.75%至22.66亿元,应收账款同比上升47.53%,存货同比上升13.49%,也需关注相关风险。