猜你想问
这份报告主要分析了什么内容?
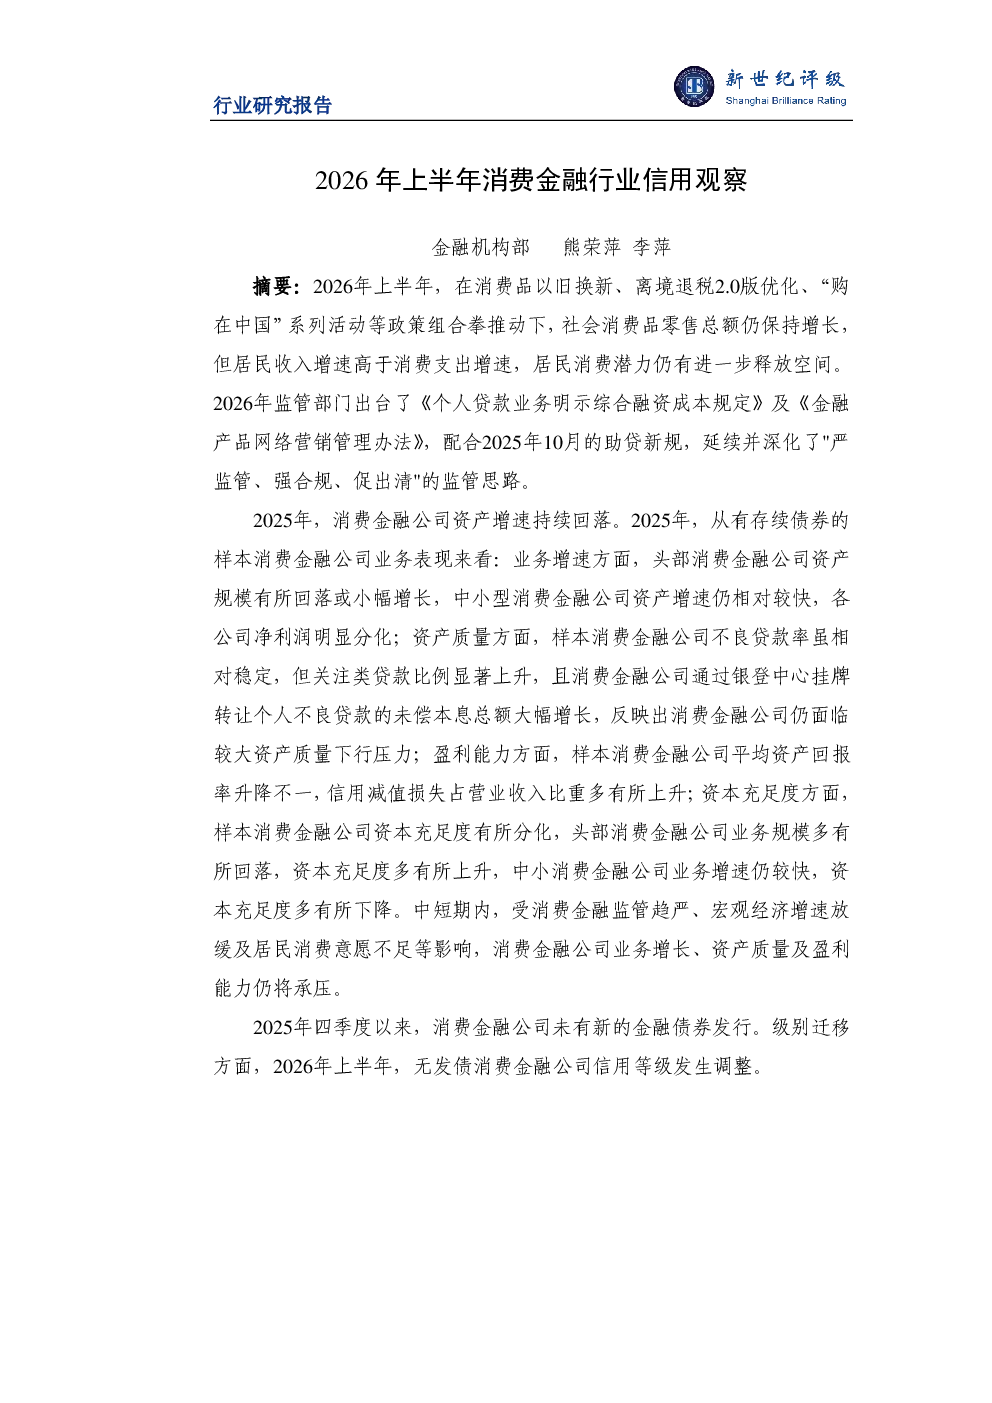
本报告主要分析了2026年上半年中国消费金融行业的信用状况。报告指出,尽管经济总体平稳,但居民消费信贷规模首次出现近10年回落,扣除房贷后的住户消费贷款规模同比增速为-1.63%,消费金融渗透率降至37.71%。同时,消费金融公司资产增速持续回落,不良贷款率稳定但关注类贷款占比上升,资产质量面临下行压力。此外,报告还探讨了监管政策变化对行业的影响,如《个人贷款业务明示综合融资成本规定》等新规推动行业向‘精耕风控、自主获客’转型。
消费金融行业未来发展趋势如何?
消费金融行业未来发展趋势呈现分化态势。一方面,受经济放缓、居民消费意愿不足及监管趋严影响,行业整体业务增长、资产质量及盈利能力短期内仍承压。另一方面,头部公司凭借规模优势,资本充足度有所上升,而中小型公司增速较快但净利润分化明显。政策层面,行业将更加注重风险控制和自主获客能力,推动行业向更规范、更高质量的方向发展。
报告重点分析了哪些方向?
报告重点分析了消费金融行业的信用风险和监管政策影响。在信用风险方面,报告关注了不良贷款率稳定但关注类贷款占比上升的问题,以及通过银登中心转让的不良贷款未偿本息总额大幅增长的现象,显示资产质量下行压力。在监管政策方面,报告详细解读了《个人贷款业务明示综合融资成本规定》等新规对行业的影响,指出行业正转向‘精耕风控、自主获客’的新阶段。
当前消费金融市场现状如何判断?
当前消费金融市场现状表现为规模增长放缓和资产质量分化。一方面,居民消费信贷规模首次出现近10年回落,显示市场需求疲软。另一方面,消费金融公司资产增速回落,不良贷款率稳定但关注类贷款占比上升,表明资产质量面临挑战。此外,头部公司与中小型公司发展路径分化,头部公司资本充足度上升,而中小型公司增速较快但净利润分化明显。
这份报告有哪些风险提示?
本报告提示的主要风险包括经济放缓对居民消费意愿的影响、监管政策趋严带来的合规压力,以及资产质量下行风险。具体而言,受经济放缓和居民消费意愿不足影响,消费金融公司业务增长和盈利能力短期内仍承压。同时,监管政策如《个人贷款业务明示综合融资成本规定》等新规,要求行业加强风险控制和自主获客能力,增加了行业合规成本。此外,资产质量下行风险不容忽视,不良贷款率稳定但关注类贷款占比上升,表明部分公司资产质量面临挑战。