猜你想问
协创数据2026年上半年业绩表现如何?
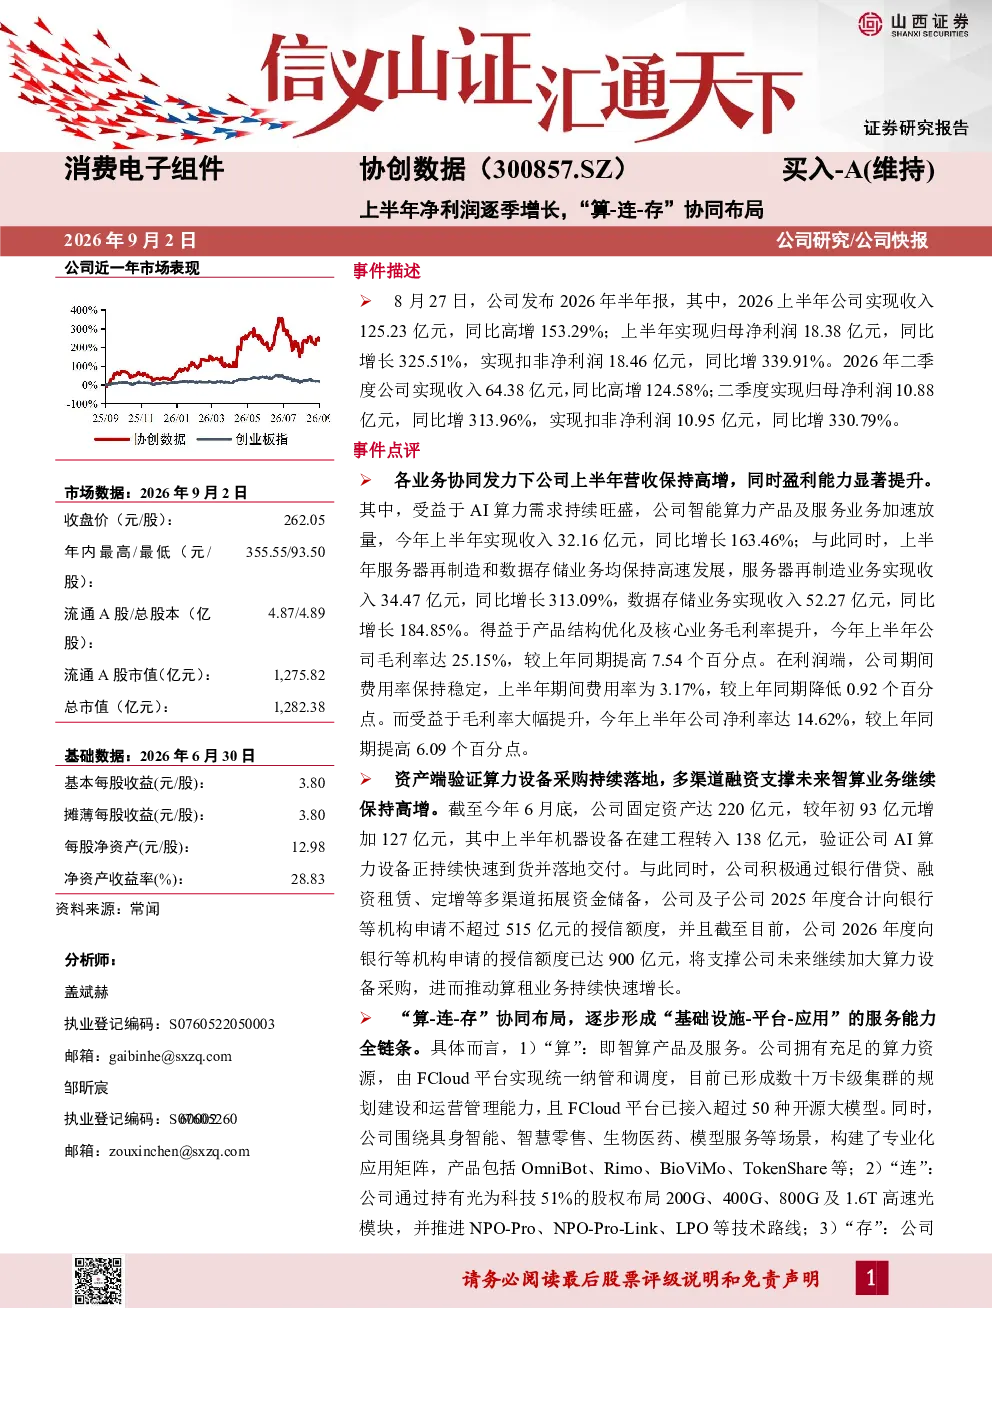
协创数据2026年上半年实现收入125.23亿元,同比增长153.29%;归母净利润18.38亿元,同比增长325.51%。二季度收入64.38亿元,同比增长124.58%;归母净利润10.88亿元,同比增长313.96%。主要得益于智能算力产品及服务、服务器再制造和数据存储业务的强劲增长,其中智能算力产品及服务收入32.16亿元,同比增长163.46%;服务器再制造收入34.47亿元,同比增长313.09%;数据存储业务收入52.27亿元,同比增长184.85%。\n毛利率达25.15%,较上年同期提高7.54个百分点;净利率达14.62%,较上年同期提高6.09个百分点;期间费用率3.17%,较上年同期降低0.92个百分点。
协创数据“算-连-存”协同布局具体内容是什么?
协创数据“算-连-存”协同布局涵盖智算、高速光模块和数据存储三大业务板块。智算方面,拥有数十万卡级集群的规划建设和运营管理能力,FCloud平台接入超过50种开源大模型,构建了OmniBot、Rimo等应用矩阵。高速光模块方面,通过持有光为科技51%股权布局,推进NPO-Pro等技术路线。数据存储方面,深耕企业级SSD、内存及分布式存储方向。该布局旨在通过算力、连接和存储的协同效应,提升整体业务竞争力。\n公司固定资产达220亿元,机器设备在建工程转入138亿元,2025年度合计授信额度不超过515亿元,2026年度授信额度达900亿元,为未来智算业务高增提供资金支撑。
信息技术行业智能算力赛道发展趋势如何?
信息技术行业智能算力赛道正快速发展,市场需求持续增长。随着人工智能技术的广泛应用,对算力的需求日益旺盛。协创数据作为行业领先企业,在智算产品及服务方面表现突出,拥有强大的集群规划建设和运营管理能力,并构建了丰富的应用矩阵。未来,随着AI技术的进一步成熟和应用场景的拓展,智能算力需求将持续提升,为相关企业带来广阔的市场空间。\n行业竞争加剧,但头部企业凭借技术积累和生态布局优势,有望获得更多市场份额。协创数据通过“算-连-存”协同布局,有望在智能算力赛道保持领先地位。
协创数据报告重点分析了哪些方向?
协创数据报告重点分析了公司业绩表现、业务增长、盈利能力、业务布局与战略、资产与资金以及投资建议等方面。业绩表现方面,公司2026年上半年收入和净利润均实现高速增长,主要得益于智能算力、服务器再制造和数据存储业务的强劲增长。业务增长方面,智能算力产品及服务收入同比增长163.46%,服务器再制造收入同比增长313.09%,数据存储业务收入同比增长184.85%。盈利能力方面,毛利率和净利率均有所提升,期间费用率降低。\n业务布局方面,公司通过“算-连-存”协同布局,构建了完整的业务生态。智算方面,拥有强大的集群规划建设和运营管理能力;高速光模块方面,通过持有光为科技51%股权布局;数据存储方面,深耕企业级SSD、内存及分布式存储方向。资产与资金方面,公司固定资产和在建工程规模较大,授信额度充足,为未来业务发展提供有力支撑。
协创数据研报提示了哪些风险?
协创数据研报提示了技术研发、全球化经营、原材料价格上涨和行业竞争加剧等风险。技术研发方面,人工智能和算力技术更新迭代快,公司需持续投入研发以保持技术领先地位。全球化经营方面,公司业务拓展至海外市场可能面临政策、文化和市场环境等方面的挑战。原材料价格上涨方面,服务器、光模块等设备成本受原材料价格波动影响,可能影响公司盈利能力。\n行业竞争加剧方面,随着智能算力赛道的发展,市场竞争日益激烈,公司需应对来自其他企业的竞争压力。公司需关注这些风险,并采取相应措施以降低风险影响。