猜你想问
这份研报的核心内容是什么?
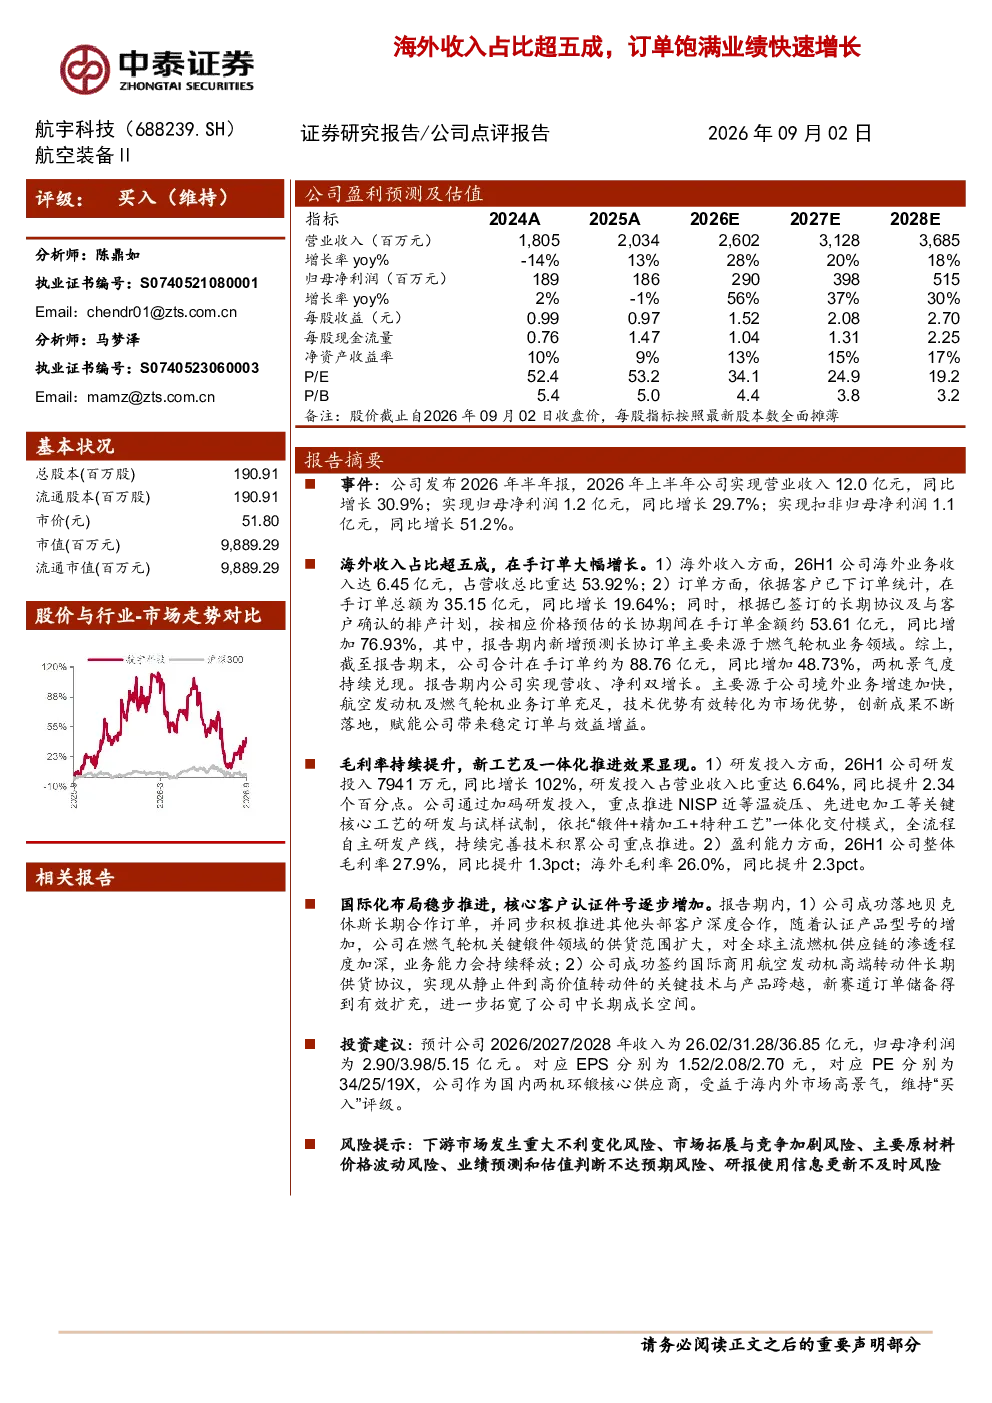
该研报显示,航宇科技2026上半年营业收入12.0亿元,同比增长30.9%;归母净利润1.2亿元,同比增长29.7%;扣非归母净利润1.1亿元,同比增长51.2%。海外收入占比达53.92%,达到6.45亿元;海外毛利率同比提升2.3pct至26.0%。在手订单总额35.15亿元,同比增长19.64%。研发投入7941万元,同比增长102%
航空锻造行业发展趋势如何?
航空锻造行业受益于全球航空制造业复苏和军费开支增加,市场需求持续增长。国内企业凭借技术进步和成本优势,正逐步替代国外供应商,国际化布局加速。新工艺和一体化交付模式提升效率,毛利率改善,行业集中度提升,头部企业优势明显
研报重点分析了哪些方面?
研报重点分析了航宇科技业绩增长驱动因素,包括海外市场拓展、订单饱满、技术优势提升等。报告关注其海外收入占比超50%的国际化成果,以及在高端转动件领域的长期合作布局。同时,对其研发投入和技术壁垒进行了说明
当前航空锻件市场状况怎样?
当前航空锻件市场呈现供需两旺态势,尤其在商用航空和军用航空领域,新机型交付和存量机队更新带来持续需求。市场竞争加剧促使企业提升技术含量和交付能力,航宇科技凭借其技术积累和订单储备,处于行业领先地位
研报提到了哪些风险?
研报提示的风险包括下游航空市场波动可能影响需求,国内外市场竞争加剧可能压缩利润空间,原材料价格周期性波动影响成本控制,以及业绩增长可能未达市场预期等
你可能感兴趣
订单饱满,海外收入占比继续提升
交通运输国信证券2014-08-12
海外收入占比超五成,全球化战略推进
机械设备国金证券2025-03-25
业绩超预期,互联网服务占比持续提高,5G手机市占率扳回一城,海外收入快速增长
东吴证券2020-05-21
境外收入占比已超五成,新兴业务快速成长破局
机械设备中邮证券2025-03-25
2024年中报点评:Q2业绩超预期,海外订单占比快速起量
电气设备东吴证券2024-08-18
财通家电海信家电巡礼:海外收入占近五成,内销稳中有压力
未知机构2026-08-29
注射剂占比持续提升,美国收入增五成
医药生物国金证券2023-08-29
海外营收占比超50%,订单增长良好
信息技术东海证券2010-10-28
在手订单饱满,前道占比持续提升
机械设备国盛证券2022-08-28
华东+华中销售占比超五成,盈利能力保持稳健
房地产亿翰智库2020-08-31