猜你想问
发动机业务和弹药业务的具体表现如何?
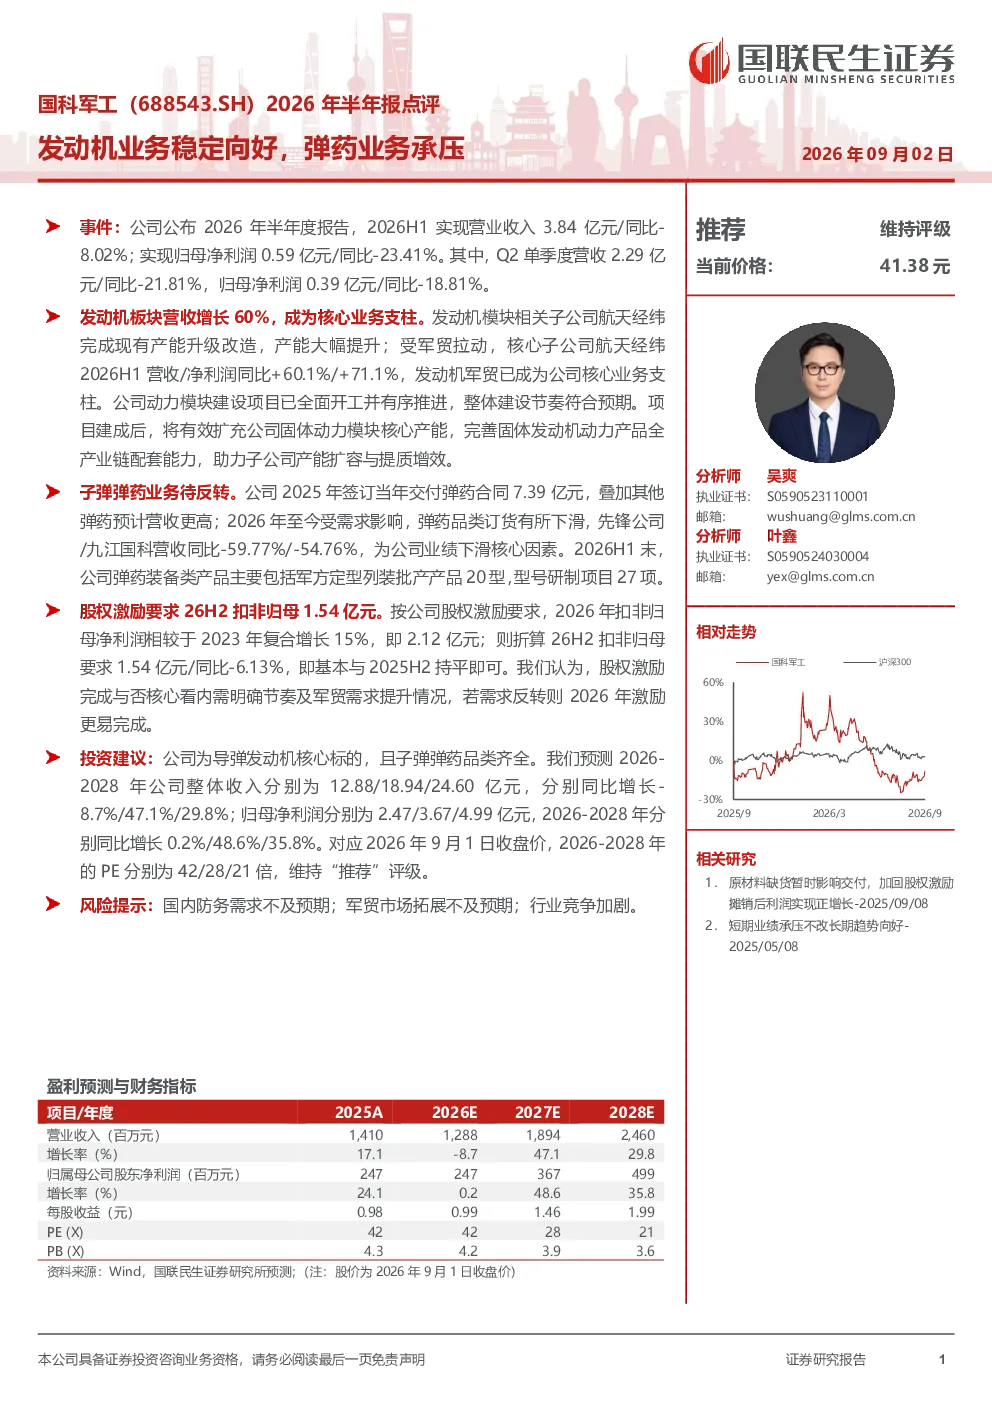
发动机板块营收增长60%,成为核心业务支柱。航天经纬完成产能升级改造,2026H1营收/净利润同比+60.1%/+71.1%。动力模块建设项目已全面开工。弹药业务受需求影响,先锋公司/九江国科营收同比-59.77%/-54.76%,成为业绩下滑核心因素。公司弹药装备类产品主要包括军方定型列装批产产品20型,型号研制项目27项。
防务行业未来发展趋势如何?
防务行业受国家战略需求影响较大,导弹发动机作为核心技术持续受重视。固体动力模块产能扩张将提升行业竞争力。军贸市场拓展和国内需求稳定是行业增长关键,但需关注需求波动对弹药业务的影响。
研报重点分析了哪些方面?
研报重点分析了发动机业务的产能扩张和技术升级,以及弹药业务受需求波动影响的业绩表现。同时关注了股权激励对业绩的潜在影响,以及公司未来几年的收入和净利润预测。
当前防务市场整体情况怎样?
当前防务市场呈现结构性分化,导弹发动机需求稳定增长,固体动力模块产能扩张明显。但弹药业务受短期需求影响较大,部分企业业绩承压。行业整体仍受益于国家战略投入和技术迭代。
研报提示了哪些风险?
研报提示的主要风险包括国内防务需求不及预期,可能导致弹药业务持续承压;军贸市场拓展面临不确定性,可能影响海外收入;行业竞争加剧可能压缩利润空间。
你可能感兴趣
2025年半年报业绩点评:组件业务承压,储能板块稳中向好
电子设备东兴证券2025-09-01
26年半年报点评:生猪业务受猪价低迷拖累出现亏损,屠宰业务稳定向好
西部证券2026-08-25
华丰科技(688629)2026年半年报点评:营收稳增盈利承压,高端产品持续突破
华创证券2026-09-01
2026年半年报点评营收稳增盈利承压,高端产品持续突破
华创证券2026-09-01
阿特斯(688472.SH)2026年半年报点评:组件主动收缩承压,储能业务高速增长
国联民生证券2026-08-31
宗申动力(001696)2026年半年报点评:传统通机业务短期承压,AIDC电源与航空动力打开新成长空间
华创证券2026-08-30
2026年半年报点评主业短期承压,新业务加速放量,盈利回升可期
国联民生证券2026-08-24
杰瑞股份(002353.SZ)2026年半年报点评:多因素影响短期业绩承压,AIDC业务值得期待
国联民生证券2026-08-15
伟创电气(688698)2026年半年报点评:新业务高增,盈利能力阶段性承压
国金证券2026-08-25
2026年半年报点评收入短期承压,核心业务韧性仍在
国泰海通证券2026-09-02