猜你想问
这份研报的核心内容是什么?
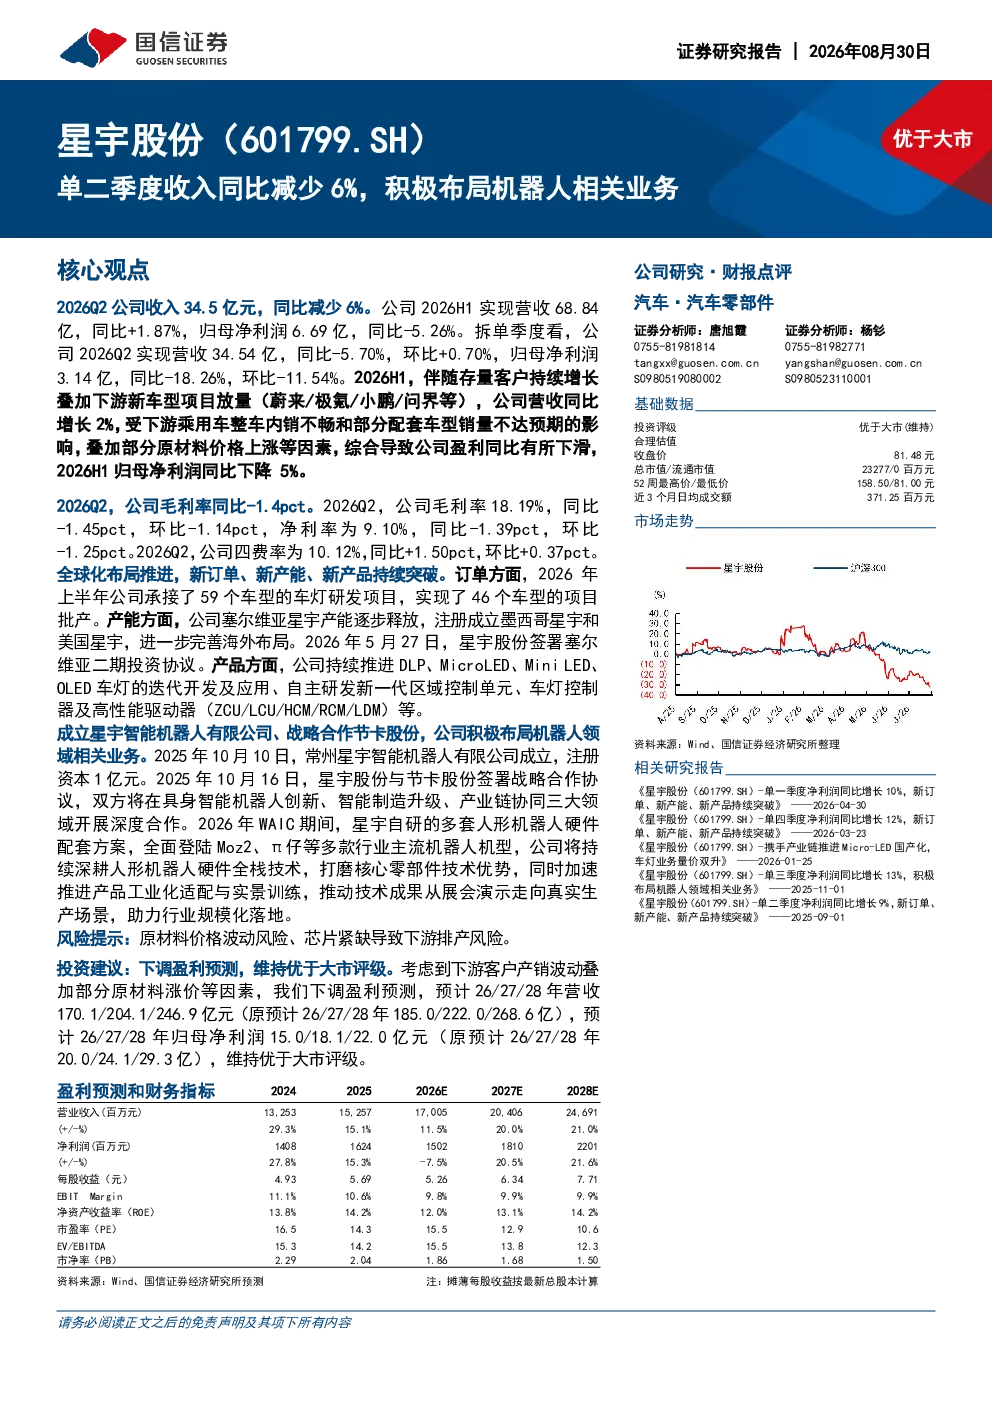
这份研报指出星宇股份单二季度收入同比减少6%,但公司积极布局机器人相关业务。报告显示2026年上半年营收68.84亿元,同比增长1.87%,归母净利润6.69亿元,同比下降5.26%。下游新车型项目放量带动营收增长,但乘用车整车内销不畅、部分配套车型销量不达预期及原材料价格上涨等因素导致盈利下滑。公司毛利率同比-1.4pct,净利率为9.10%,四费率同比提升1.5pct。全球化布局推进,承接59个车型的车灯研发项目,实现46个车型的项目批产。成立星宇智能机器人有限公司,与节卡股份战略合作,积极布局机器人领域相关业务。
车灯行业的发展趋势如何?
车灯行业正经历智能化、客户新能源化、客户全球化的快速发展。随着新能源汽车的普及,车灯作为关键零部件,其技术升级和功能拓展成为行业重点。DLP、MicroLED、MiniLED、OLED等新型车灯技术不断迭代,产品智能化程度提升。同时,全球车企的供应链布局日益分散,推动车灯企业加速全球化布局。星宇股份等领先企业通过持续研发新产品、拓展新产能、承接新订单,积极应对市场变化,未来车灯赛道起点高、弹性大、持续时间长,发展空间广阔。
研报重点分析了哪些方向?
研报重点分析了星宇股份的短期经营状况与中长期发展潜力。短期来看,公司受益于存量客户增长和下游新车型项目放量(蔚来/极氪/小鹏/问界等),但乘用车整车内销不畅、部分配套车型销量不达预期及原材料价格上涨等因素导致盈利面临压力。中长期维度,新订单、新产品、新产能将为业绩提供保障。公司积极布局机器人领域,已在四大核心板块完成系统化布局,成立星宇智能机器人有限公司,与节卡股份战略合作,显示其多元化发展战略。
当前车灯市场的现状如何?
当前车灯市场呈现多元化竞争格局,新能源汽车的快速发展带动车灯需求增长,但市场竞争激烈。传统车企与造车新势力对车灯技术的创新需求不断提升,推动行业技术升级。同时,原材料价格波动、供应链风险等因素对行业盈利能力造成影响。星宇股份等企业通过全球化布局、技术迭代和新产品开发,积极应对市场挑战。报告显示,2026年上半年星宇股份承接59个车型的车灯研发项目,实现46个车型的项目批产,显示行业持续增长态势。
研报提到了哪些风险提示?
研报提示的主要风险包括:国内车市景气度持续下行风险,可能导致下游车企订单减少;年降政策影响,可能压缩车灯企业利润空间;原材料价格波动风险,如芯片、光学材料等价格上涨可能增加生产成本。此外,行业竞争加剧、技术迭代迅速等因素也可能对公司经营带来挑战。公司需密切关注市场变化,加强成本控制和风险管理,以应对潜在的市场波动。