猜你想问
这份研报主要讲了什么内容?
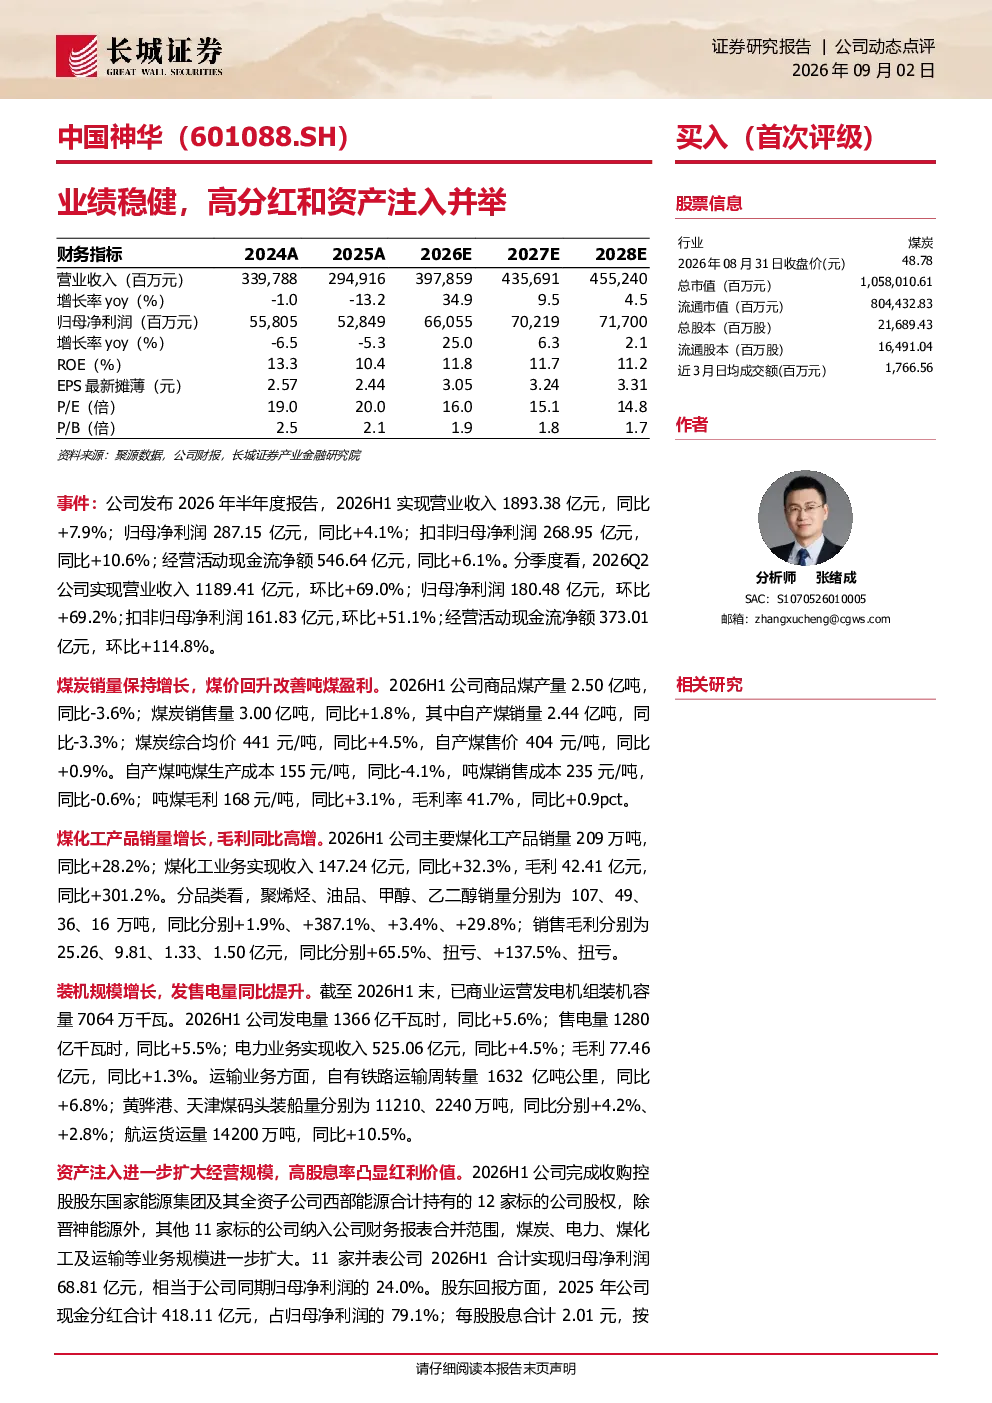
这份研报分析了中国神华2026年上半年的业绩表现,指出公司业绩稳健增长,实现了营业收入1893.38亿元,同比增长7.9%;归母净利润287.15亿元,同比增长4.1%。报告详细介绍了公司在煤炭、煤化工、电力和运输等核心业务的经营情况,如煤炭销量保持增长,煤价回升改善吨煤盈利;煤化工产品销量增长,毛利同比高增;电力业务装机规模增长,发售电量同比提升;运输业务自有铁路运输周转量增长。此外,报告还重点提及公司完成了对控股股东国家能源集团及其全资子公司西部能源合计持有的12家标的公司股权的收购,其中11家标的公司已纳入公司财务报表合并范围,显著扩大了公司业务规模。报告最后强调了公司2025年的高分红政策,现金分红合计418.11亿元,占归母净利润的79.1%,展现了公司对股东的回报承诺。
神华所在的煤炭行业发展趋势如何?
神华所在的煤炭行业发展趋势呈现多方面特点。首先,煤炭销量保持增长,如神华2026H1煤炭销售量同比增长1.8%,显示出市场需求仍具韧性。其次,煤价回升改善吨煤盈利,2026H1煤炭综合均价同比增长4.5%,吨煤毛利同比增长3.1%,表明行业盈利能力有所改善。此外,煤化工业务表现突出,主要煤化工产品销量同比增长28.2%,毛利同比大幅增长301.2%,反映出煤化工产品需求旺盛,行业附加值提升。然而,行业也面临经济增长不及预期、煤炭价格下跌、电价下跌以及原材料价格波动等风险,需关注宏观经济环境和政策变化对行业的影响。总体来看,煤炭行业在保障能源供应、推动清洁高效利用等方面仍具重要地位,但竞争格局和价格波动仍是关键挑战。
研报重点分析了哪些方面?
研报重点分析了神华2026年上半年的多维度经营情况。在业务层面,详细拆解了煤炭、煤化工、电力和运输四大核心板块的具体表现,如煤炭销量、煤价、吨煤毛利的变化;煤化工产品销量和毛利的增长;电力业务发电量和售电量的提升;运输业务铁路运输周转量和港口装船量的增长。此外,报告突出了资产注入对神华业务规模的扩张作用,收购的11家标的公司2026H1合计实现归母净利润占神华同期归母净利润的24.0%,显著提升了公司整体实力。在财务层面,报告关注了公司业绩稳健增长、高分红政策以及经营活动现金流净额的改善。总体而言,研报通过具体数据和业务拆解,全面展现了神华的经营亮点和战略布局。
当前市场对神华的判断是怎样的?
当前市场对神华的判断主要基于公司稳健的经营业绩和战略布局。从业绩来看,神华2026年上半年实现了营收和净利润的同步增长,扣非归母净利润同比增长10.6%,显示出较强的盈利能力。在业务层面,公司煤炭、煤化工、电力和运输业务均呈现增长态势,特别是煤化工业务毛利同比高增,资产注入进一步扩大了业务规模。市场关注神华的高分红政策,2025年现金分红占归母净利润的79.1%,体现了公司对股东的回报决心。同时,市场也认识到神华面临的行业风险,如煤炭价格波动、电价变化等,但总体认为公司在行业中的领先地位和多元化经营使其具备较强的抗风险能力。综合来看,市场对神华的判断是积极稳健,认可其经营韧性和长期价值。
研报提示了哪些风险?
研报提示了神华面临的多重风险。首先,宏观经济增长不及预期可能影响下游需求,进而影响神华煤炭、电力等业务的销售和盈利。其次,煤炭价格波动是行业固有风险,若煤炭价格下跌超预期,将直接压缩神华的吨煤盈利和整体收入。此外,电价下跌超预期也会对神华电力业务的盈利能力造成冲击。同时,原材料价格波动可能增加神华的生产成本,对其利润水平产生影响。最后,虽然研报未明确提及,但行业政策变化、环保压力等也可能对神华的业务发展带来不确定性。这些风险需引起投资者关注,需结合宏观经济、行业供需和公司经营策略综合评估。