猜你想问
芒果超媒最新研报核心内容是什么?
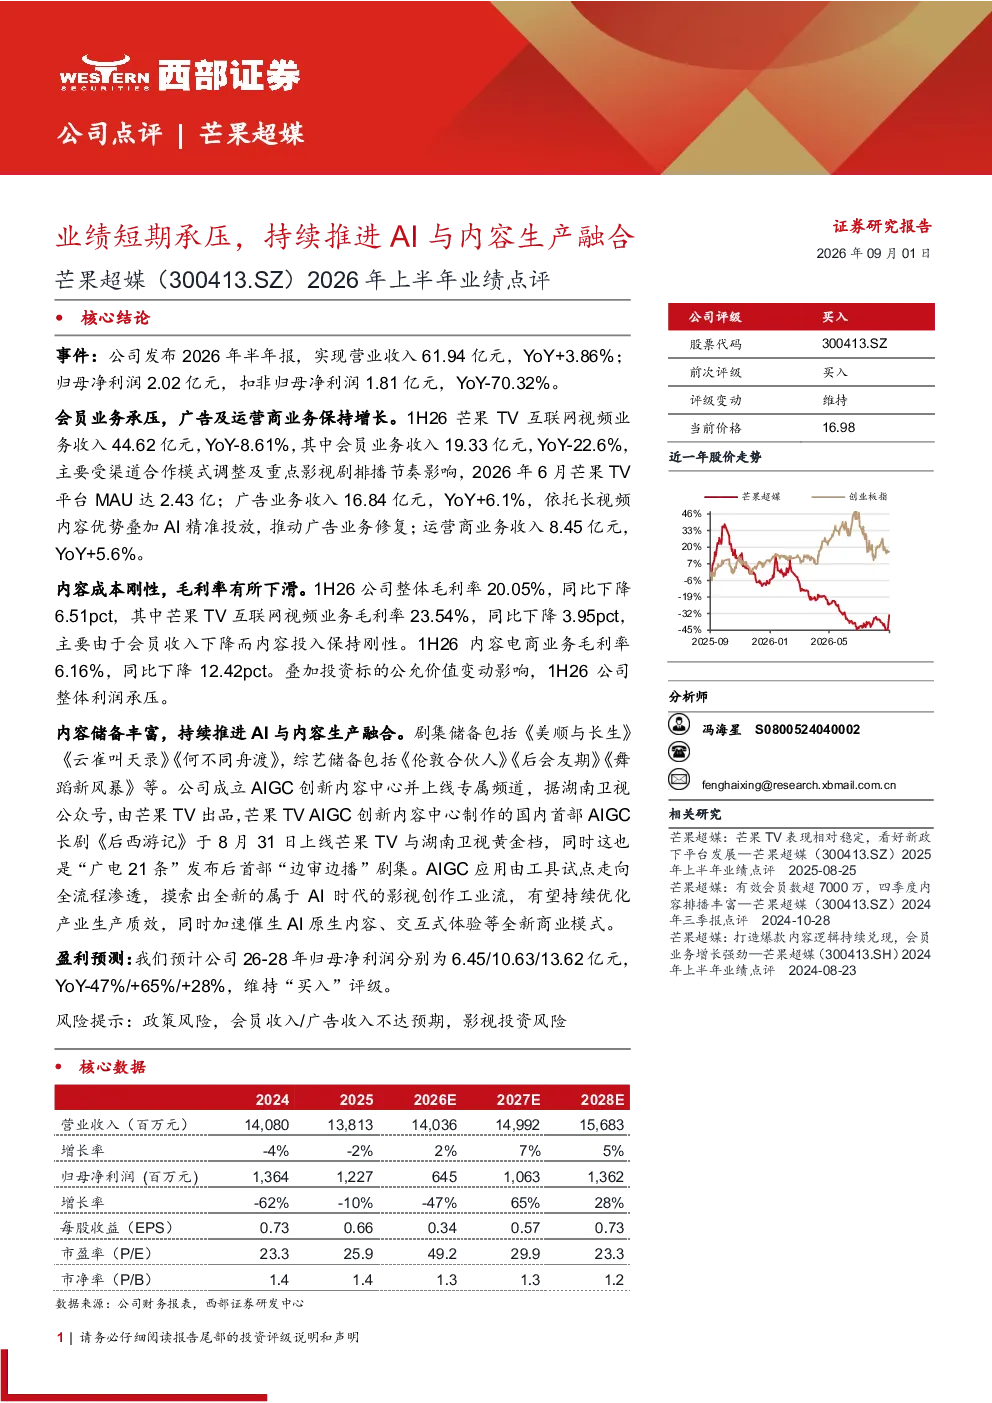
芒果超媒最新研报维持“买入”评级。2026年上半年业绩短期承压,主要受渠道合作模式调整及重点影视剧排播节奏影响,会员业务收入下降22.6%,广告业务收入增长6.1%,运营商业务收入增长5.6%。内容成本刚性导致毛利率下滑6.51pct。公司内容储备丰富,剧集储备包括《美顺与长生》《云雀叫天录》《何不同舟渡》,综艺储备包括《伦敦合伙人》《后会友期》《舞蹈新风暴》等。公司成立AIGC创新内容中心并上线专属频道,推出国内首部AIGC长剧《后西游记》,推动AI与内容生产融合,有望优化产业生产质效并催生全新商业模式。预计公司2026-2028年归母净利润分别为6.45/10.63/13.62亿元(YoY-47%/+65%/+28%)。
AI技术如何影响内容行业发展趋势?
AI技术在内容行业的应用正推动产业变革。芒果超媒成立AIGC创新内容中心,推出国内首部AIGC长剧《后西游记》,展示了AI在内容生产中的应用潜力。AI技术可优化剧本创作、拍摄流程、后期制作等环节,提高生产效率,降低成本。同时,AI还能通过大数据分析用户喜好,实现内容精准推送,提升用户体验。长远来看,AI与内容生产的融合有望催生全新商业模式,如个性化内容定制、智能互动娱乐等,为行业带来更多创新机遇。
研报主要分析了芒果超媒的哪些方面?
研报主要分析了芒果超媒的业绩表现、内容储备与AI融合、盈利预测及风险提示。业绩方面,公司2026年上半年受渠道合作模式调整及排播节奏影响,会员业务收入下降22.6%,但广告和运营商业务收入有所增长。内容储备方面,芒果超媒拥有丰富的剧集和综艺储备,并积极拥抱AI技术,成立AIGC创新内容中心。盈利预测方面,预计公司2026-2028年归母净利润将实现增长。风险提示方面,需关注政策风险、会员及广告收入不达预期、影视投资风险等。
当前芒果超媒的市场现状如何?
当前芒果超媒的市场现状呈现短期业绩承压与长期发展机遇并存的态势。短期内,公司受渠道合作模式调整及排播节奏影响,会员业务收入下降22.6%,归母净利润大幅下滑70.32%。但长期来看,芒果超媒拥有丰富的内容储备和前瞻性的AI技术应用布局,成立AIGC创新内容中心并推出国内首部AIGC长剧,显示出其在内容创新方面的领先地位。同时,公司积极拓展运营商业务,推动AI与内容生产融合,有望优化产业生产质效并催生全新商业模式,为未来增长奠定基础。
研报提示了哪些投资风险?
研报提示了芒果超媒面临的主要投资风险,包括政策风险、会员收入/广告收入不达预期、影视投资风险等。政策风险主要涉及内容行业监管政策的变化,可能对公司业务产生直接影响。会员和广告收入不达预期风险,与当前渠道合作模式调整及市场竞争加剧有关。影视投资风险则与公司影视项目投资回报的不确定性相关。投资者需关注这些风险因素,结合公司长期发展潜力进行综合判断。