猜你想问
这份研报的核心内容是什么?
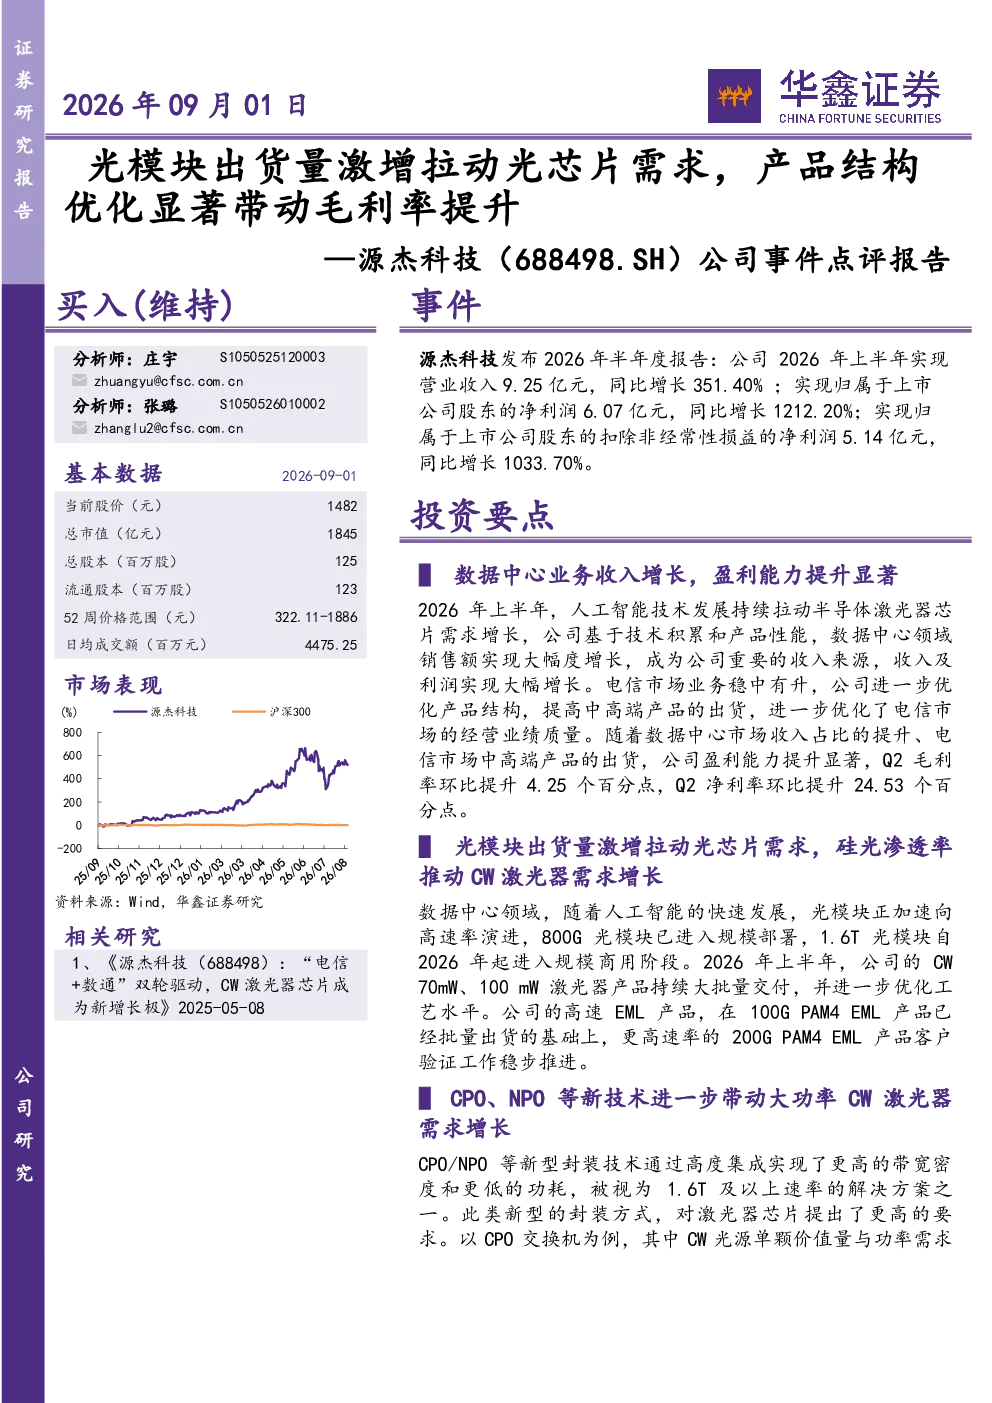
这份研报主要分析了源杰科技2026年上半年的业绩表现,指出公司营业收入和净利润均实现大幅增长。数据中心业务成为重要收入来源,电信市场通过优化产品结构提升了毛利率。报告还探讨了光模块出货量激增对光芯片需求的拉动作用,以及硅光渗透率提升和CPO/NPO新技术对激光器芯片需求的推动。
光芯片行业的发展趋势如何?
光芯片行业正受益于数据中心领域光模块向高速率演进,800G光模块已规模部署,1.6T光模块预计自2026年起进入规模商用阶段。同时,硅光技术的渗透率提升推动了CW激光器需求增长,公司CW激光器产品已大批量交付。CPO/NPO等新型封装技术对激光器芯片提出更高要求,公司正研发多款大功率CW激光器芯片。
报告重点分析了哪些方面?
报告重点分析了源杰科技在数据中心和电信市场的业绩表现。数据中心业务方面,人工智能技术发展拉动半导体激光器芯片需求,公司该领域销售额大幅增长。电信市场方面,公司通过优化产品结构,提高中高端产品出货,显著提升了毛利率和净利率。此外,报告还分析了公司产品如CW激光器和高速EML产品的市场进展。
目前光芯片市场的现状是怎样的?
目前光芯片市场呈现高速增长态势,主要驱动力来自数据中心领域光模块的升级换代。800G光模块已实现规模部署,1.6T光模块正进入商用阶段,对光芯片的需求持续增加。同时,硅光技术的应用推广也带动了CW激光器需求增长。CPO/NPO等新技术对激光器芯片提出更高性能要求,市场竞争日趋激烈。
研报提到了哪些风险?
研报提示了宏观经济波动可能带来的影响,产品研发不及预期可能导致市场竞争力下降,行业竞争加剧可能压缩利润空间,下游需求变化也可能影响公司业绩。这些风险因素需要投资者关注,以全面评估公司发展前景。
你可能感兴趣
【财联社早知道】国家发改委等两部门联手布局人工智能计量能力建设,机构称AI产业发展带动算力需求激增,这家公司国内算力中心光模块在手订单较去年实现显著增长,公司1.6T光模块产品已批量交付-20260529
未知机构2026-05-29
公司事件点评报告:DDR5渗透率提升带动SPD回暖,多线业务迭代出货量持续增长
电子设备华鑫证券2024-05-06
2024Q1业绩点评报告:产品结构优化叠加原材料降价,公司毛利率大幅提升
基础化工万联证券2024-04-29
公司事件点评报告:出海体量快速提升,产品结构持续优化
华鑫证券2024-04-21
纽威股份2024年半年报点评:业绩符合预期,下游高景气与产品结构优化带动毛利率提升
机械设备国泰君安证券2024-08-24
2022年三季度点评:业绩超预期,产品结构优化毛利率提升显著
民生证券2022-10-27
公司事件点评报告:2023全年利润大幅提升,高端光模块需求持续增长
信息技术华鑫证券2024-02-02
公司事件点评报告:单季度毛利率提升优化主业提内力 践行数字文化战略
文化传媒华鑫证券2023-10-31
公司事件点评报告:前三季度业绩创新高,毛利率提升显著
交通运输华鑫证券2023-10-31