猜你想问
豪能股份2026年中报核心内容是什么?
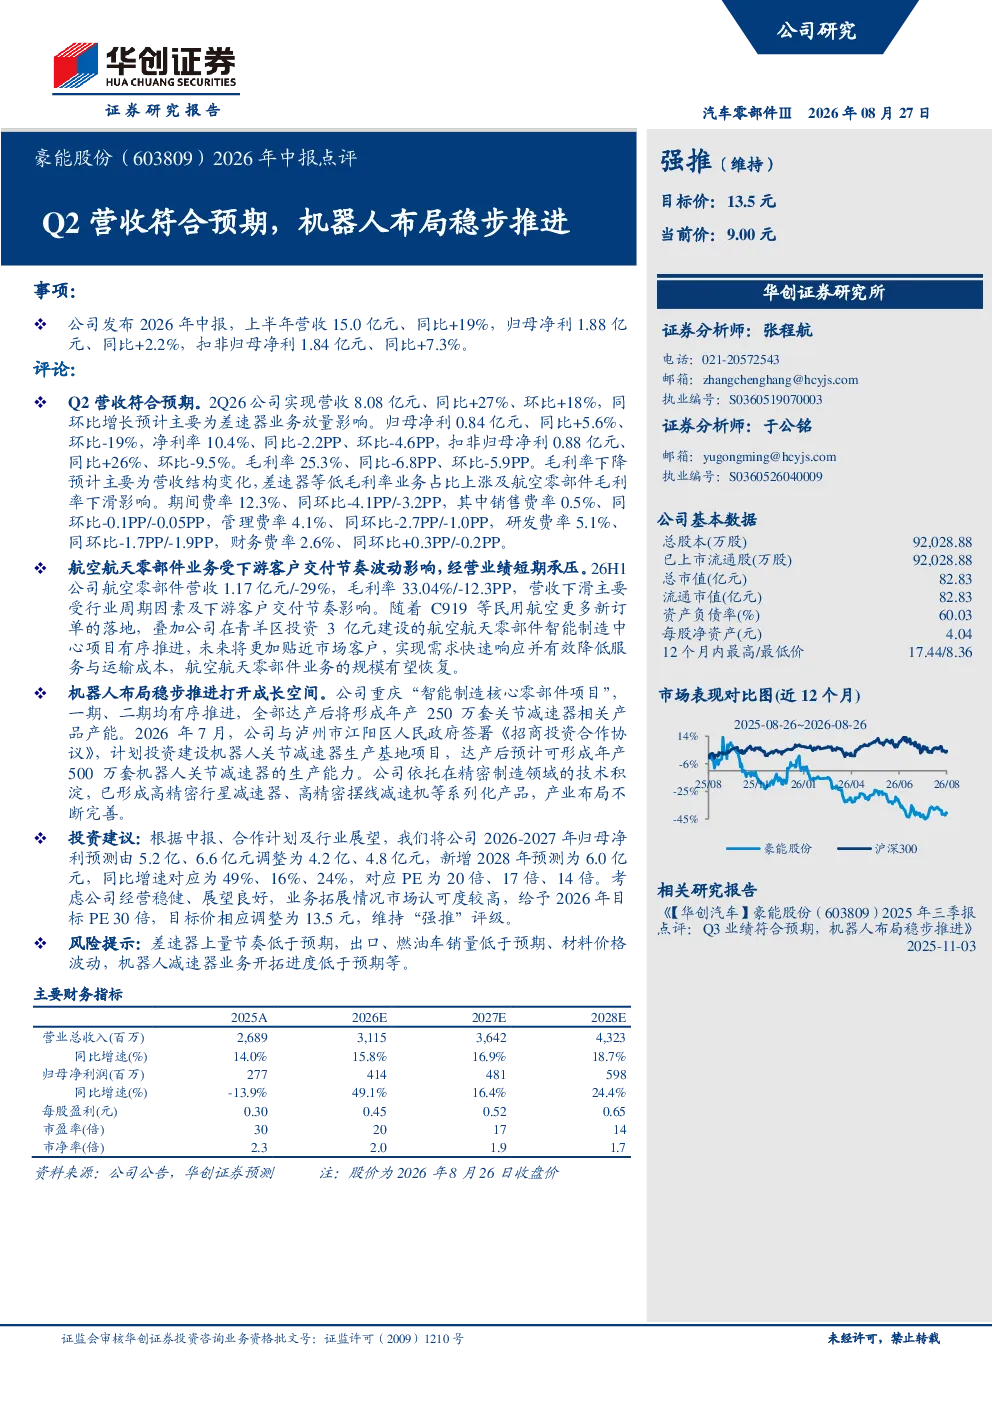
豪能股份2026年Q2营收8.08亿元,同比增长27%,环比增长18%,符合预期,主要受差速器业务放量影响;归母净利0.84亿元,同比增长5.6%,环比下降19%,净利率10.4%,同比及环比均有所下降,主要因低毛利率业务占比上升及航空零部件毛利率下滑。航空零部件业务上半年营收1.17亿元,同比下降29%,毛利率33.04%,同比下滑12.3个百分点,未来随着C919新订单落地及智能制造中心项目推进,规模有望恢复。公司机器人布局稳步推进,重庆“智能制造核心零部件项目”有序推进,与泸州市江阳区签署协议计划建设机器人关节减速器生产基地,达产后年产能力达500万套。
机器人行业发展趋势如何?
公司机器人布局稳步推进,重庆“智能制造核心零部件项目”有序推进,与泸州市江阳区签署协议计划建设机器人关节减速器生产基地,达产后年产能力达500万套。依托精密制造技术积淀,产业布局不断完善。未来随着C919新订单落地及智能制造中心项目推进,航空零部件业务规模有望恢复,同时机器人关节减速器业务也将持续拓展,市场认可度较高。
研报重点分析了豪能股份的哪些方面?
研报重点分析了豪能股份2026年Q2营收和利润表现,指出营收符合预期主要受差速器业务放量影响,但净利率有所下降。同时,详细分析了航空零部件业务受下游客户交付节奏波动影响导致的营收和毛利率下滑情况,以及公司机器人布局的进展和未来产能规划。此外,还评估了公司智能制造中心项目和与泸州市江阳区的合作项目对公司长期发展的影响。
豪能股份当前的市场现状如何?
豪能股份2026年Q2营收和利润表现符合预期,但净利率有所下降,主要受低毛利率业务占比上升及航空零部件毛利率下滑影响。航空零部件业务面临下游客户交付节奏波动,营收和毛利率同比下滑。但公司积极布局机器人业务,重庆和泸州项目将扩大关节减速器产能,产业布局不断完善,未来有望恢复增长。
研报提示了哪些风险?
研报提示的风险包括差速器上量节奏低于预期,出口和燃油车销量低于预期,材料价格波动,以及机器人减速器业务开拓进度低于预期等。这些风险可能影响公司业绩表现和业务拓展,需要关注市场变化和行业动态。