猜你想问
敏实集团2026年中报核心内容有哪些?
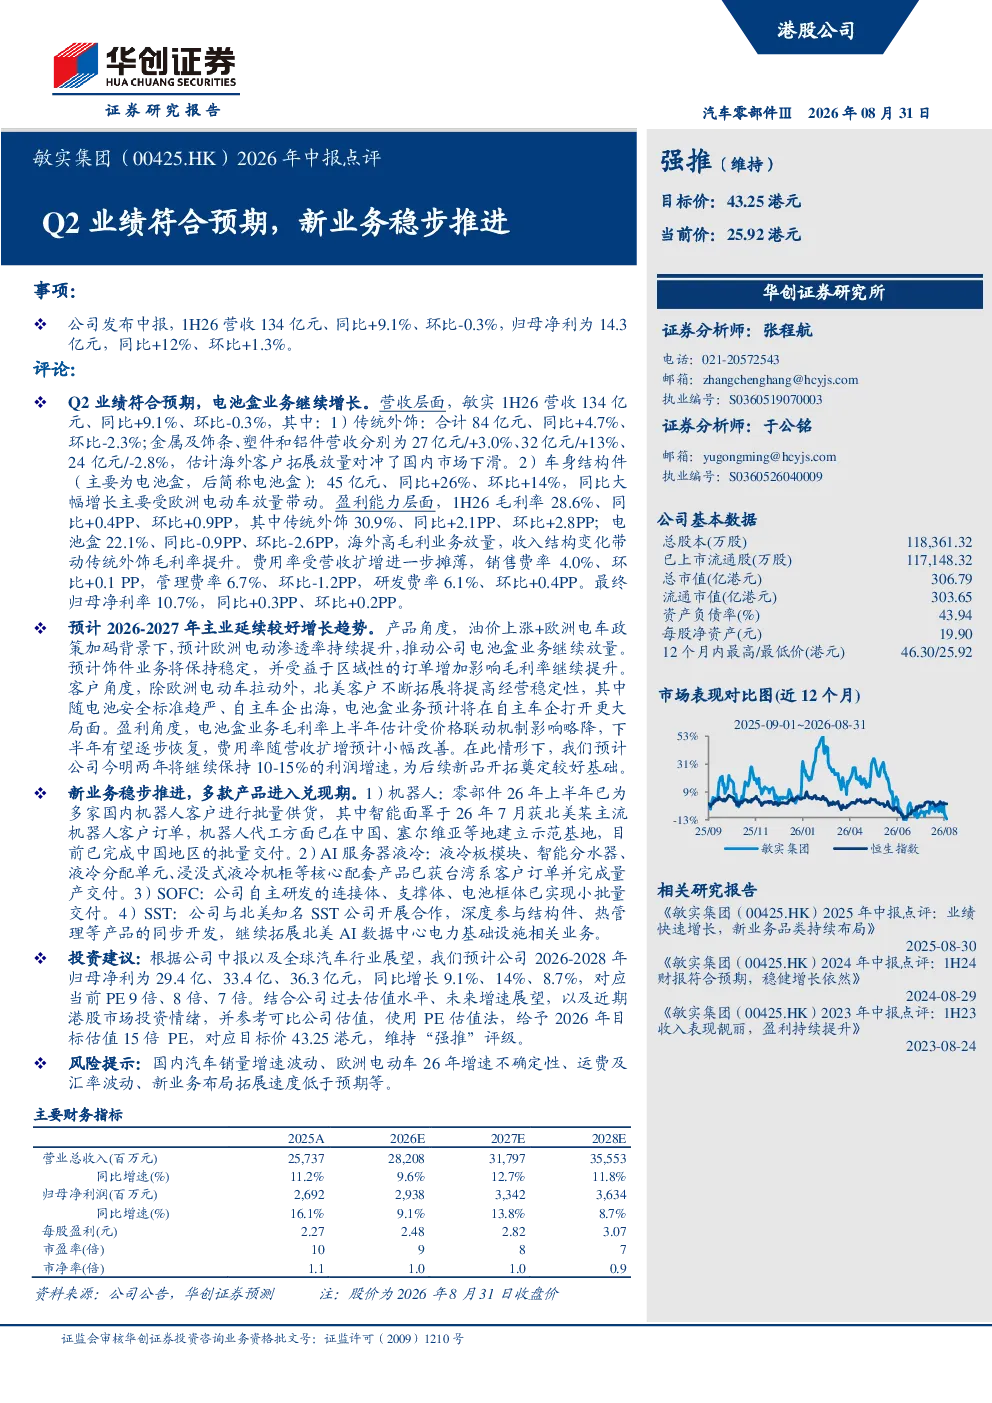
敏实集团2026年中报显示,公司上半年营收134亿元,同比增长9.1%,环比下降0.3%。传统外饰业务营收84亿元,同比增长4.7%,环比下降2.3%;电池盒业务营收45亿元,同比增长26%,环比增长14%。毛利率方面,公司整体毛利率为28.6%,同比提升0.4个百分点,环比提升0.9个百分点。传统外饰毛利率30.9%,同比提升2.1个百分点,环比提升2.8个百分点;电池盒业务毛利率22.1%,同比下降0.9个百分点,环比下降2.6个百分点。归母净利率为10.7%,同比提升0.3个百分点,环比提升0.2个百分点。
汽车电池盒赛道发展趋势如何?
汽车电池盒赛道发展趋势向好,欧洲电动车渗透率提升将推动电池盒业务放量。北美客户拓展提高经营稳定性,自主车企出海将扩大电池盒业务市场份额。预计2026-2027年,敏实集团主业将延续较好增长趋势,电池盒业务有望受益于全球电动车市场扩张。公司新业务进展也值得关注,如机器人零部件已批量供货,智能面罩获北美订单,AI服务器液冷产品获台湾系客户订单并量产,SOFC和SST业务也在逐步推进中。
敏实集团报告中重点分析了哪些业务方向?
敏实集团报告中重点分析了传统外饰和电池盒业务。传统外饰业务保持稳健增长,毛利率持续提升。电池盒业务增长迅猛,营收同比增长26%,但毛利率有所下降,需关注成本控制。公司新业务进展丰富,机器人、AI服务器液冷、SOFC和SST等业务均取得阶段性成果,未来有望成为新的增长点。公司预计2026-2027年利润增速10-15%,盈利预测显示2026-2028年归母净利分别为29.4亿、33.4亿、36.3亿元,同比增长9.1%、14%、8.7%
当前汽车零部件市场现状如何?
当前汽车零部件市场现状呈现多元化发展趋势,电动车相关零部件需求旺盛,特别是电池盒、AI服务器液冷等新兴领域。传统汽车零部件业务竞争激烈,但头部企业仍保持稳健增长。敏实集团作为汽车零部件供应商,积极拓展新业务,如机器人、SOFC等,以适应市场变化。公司受益于欧洲电动车市场扩张和北美客户拓展,业务增长前景较好。但需关注国内汽车销量增速波动、欧洲电动车增速不确定性等风险因素。
敏实集团研报中提示了哪些风险?
敏实集团研报中提示了多项风险,包括国内汽车销量增速波动、欧洲电动车2026年增速不确定性、运费及汇率波动等。新业务拓展速度低于预期也是一项重要风险,虽然公司机器人、AI服务器液冷等新业务进展顺利,但仍需持续投入和市场验证。此外,原材料价格波动、竞争加剧等因素也可能对公司经营产生影响。投资者需关注这些风险因素,谨慎评估投资价值。