猜你想问
这份研报的核心内容是什么?
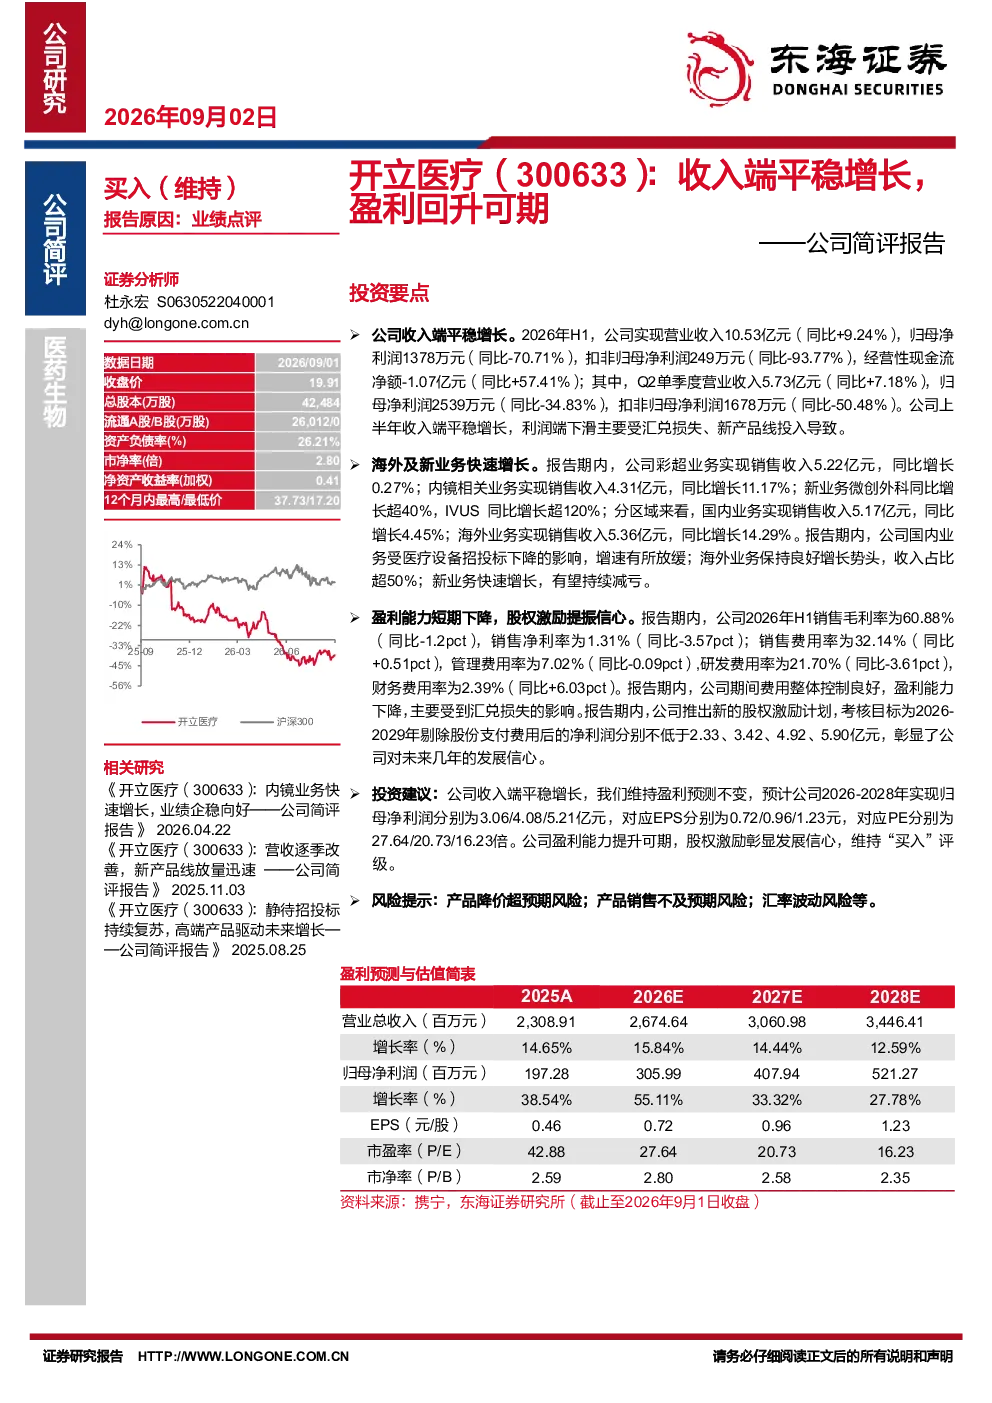
本报告分析开立医疗2026年上半年业绩,显示营业收入10.53亿元(同比+9.24%),但归母净利润1378万元(同比-70.71%)。主要受汇兑损失和新产品线投入影响。海外及新业务增长迅速,彩超、内镜、微创外科、IVUS业务均实现高增长,海外业务收入占比超50%。盈利能力短期下降,销售毛利率60.88%(同比-1.2pct),销售净利率1.31%(同比-3.57pct)。公司推出股权激励计划,设定2026-2029年净利润目标。
机械设备行业发展趋势如何?
报告显示,开立医疗海外业务增长迅速,收入占比超50%,反映机械设备行业国际化趋势明显。彩超、内镜、微创外科等细分领域持续扩张,尤其微创外科和IVUS业务增速超40%和120%,表明技术创新驱动行业升级。国内业务受招投标影响增速放缓,提示行业竞争加剧,企业需强化海外市场布局和技术壁垒。
研报重点分析了哪些方向?
研报重点分析了开立医疗的收入结构、业务增长驱动力及盈利能力变化。海外业务和新产品线是增长核心,彩超、内镜、微创外科、IVUS业务均表现突出。同时关注汇兑损失对利润的短期影响,以及股权激励计划对未来业绩的指引作用。报告强调海外市场拓展和产品创新对行业竞争力的重要性。
当前市场对开立医疗的判断是什么?
市场关注开立医疗业绩分化现象,海外业务强劲但国内增速放缓,盈利能力短期承压。报告指出,公司通过股权激励计划设定未来目标,彰显发展信心。行业层面,机械设备企业需平衡国内外市场,强化技术领先优势以应对竞争。开立医疗的国际化布局和技术创新路径值得持续观察。
研报提示了哪些风险?
报告提示的主要风险包括产品降价压力、销售不及预期以及汇率波动。产品降价风险源于行业竞争加剧;销售不及预期可能受国内外市场需求变化影响;汇率波动对利润有直接冲击,尤其对有大量海外业务的企业。此外,新业务投入过大也可能影响短期盈利表现。
你可能感兴趣
公司简评报告:收入端平稳,产品管线布局丰富
医药生物东海证券2026-04-28
公司简评报告:收入端保持稳健,多举措提升盈利能力
医药生物东海证券2024-09-04
公司简评报告:成本领先,猪鸡价格回升下盈利可期
农林牧渔东海证券2026-08-24
公司简评报告:收入端增长良好,研发投入加大
医药生物东海证券2024-11-05
公司简评报告:H1收入端增长良好,Q2业绩环比改善显著
东海证券2025-08-13
公司简评报告:收入端增长稳健,持续推进中大件转型、全球产能布局
交通运输东海证券2024-11-01
公司简评报告:收入端增长提速,汽车电子业务持续放量
东海证券2024-10-30
公司简评报告:收入端增长良好,持续聚焦主业
医药生物东海证券2025-10-29
公司简评报告:收入端增长良好,研发快速推进
医药生物东海证券2025-09-01
公司简评报告:收入端增长稳健,空悬业务订单持续落地
交通运输东海证券2024-08-30