猜你想问
这份有色金属行业周报的核心内容是什么?
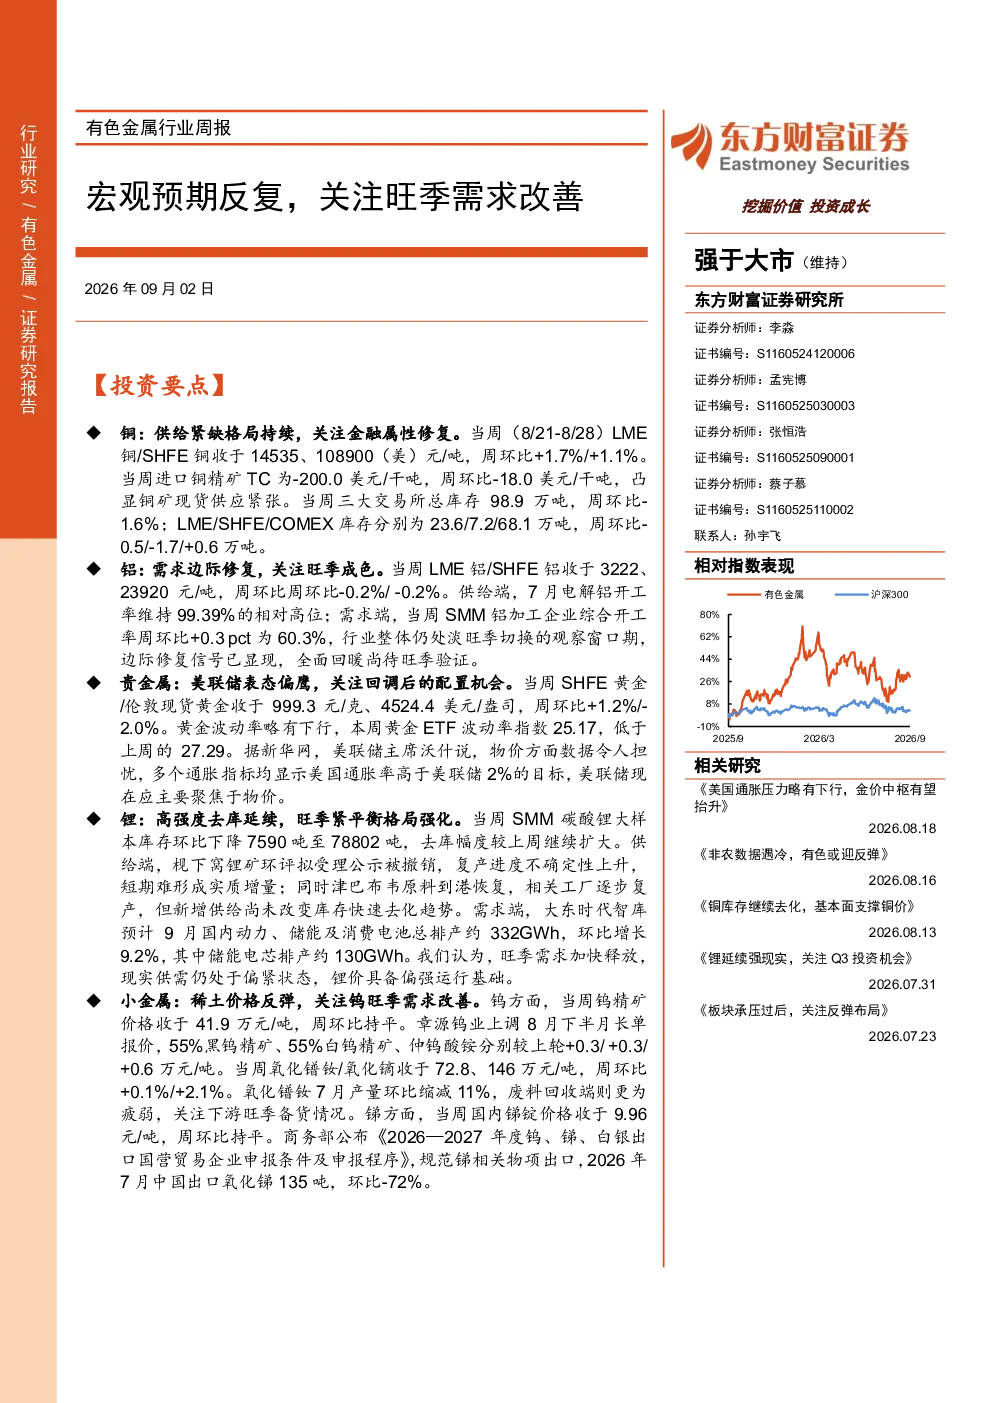
本周报分析了铜、铝、贵金属、锂、小金属和钢铁等行业的供需格局及市场动态。铜方面,供给紧缺格局持续,金融属性修复值得关注;铝方面,需求边际修复,关注旺季成色;贵金属方面,美联储表态偏鹰,关注回调后的配置机会;锂方面,高强度去库延续,旺季紧平衡格局强化;小金属方面,稀土价格反弹,关注钨旺季需求改善;钢铁方面,关注政策投资力度。总体来看,报告重点分析了各行业的供需变化及市场趋势,为投资者提供了行业配置建议。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势呈现多行业分化特点。铜方面,供给紧缺格局有望持续,金融属性修复是关键关注点;铝方面,需求有望边际修复,旺季成色值得关注;贵金属方面,美联储政策走向将影响其价格波动,回调后或存在配置机会;锂方面,去库延续将强化旺季紧平衡格局,需求增长是主要驱动力;小金属方面,稀土价格反弹,钨旺季需求改善是重要看点;钢铁方面,政策投资力度将影响市场供需。各行业需结合宏观经济及政策环境综合判断。
报告中重点分析了哪些方向?
报告中重点分析了铜、铝、贵金属、锂、小金属和钢铁等行业的供需格局及市场动态。铜方面,关注供给紧缺格局及金融属性修复;铝方面,关注需求边际修复及旺季成色;贵金属方面,关注美联储政策表态及回调后的配置机会;锂方面,关注高强度去库及旺季紧平衡格局;小金属方面,关注稀土价格反弹及钨旺季需求改善;钢铁方面,关注政策投资力度。此外,报告还分析了各行业的库存、价格及开工率等关键指标,为投资者提供了全面的行业分析视角。
当前有色金属市场现状如何判断?
当前有色金属市场现状呈现多行业分化特点。铜方面,供给紧缺格局持续,库存下降显示市场紧平衡;铝方面,需求边际修复信号显现,开工率提升支撑价格;贵金属方面,美联储鹰派表态下价格承压,回调后或存在机会;锂方面,去库延续强化旺季紧平衡,需求增长强劲;小金属方面,稀土价格反弹,钨需求有望改善;钢铁方面,供应下降库存减少,政策投资是关键变量。总体来看,各行业均存在结构性机会,需结合供需变化及政策环境综合判断。
这份研报有哪些风险提示?
本研报提示以下风险:美国关税政策超预期可能影响进口成本;下游需求弱于预期将影响行业景气度;美联储降息进程不及预期可能影响贵金属价格;国内经济复苏不及预期将拖累整体需求;新能源汽车增速不及预期将影响锂需求。此外,各行业自身也存在风险,如铜的金融属性波动、铝的产能扩张风险、贵金属的地缘政治风险、锂的产能过剩风险、小金属的出口政策风险以及钢铁的政策依赖风险等。投资者需密切关注相关政策及市场变化。