猜你想问
这份研报的核心内容是什么?
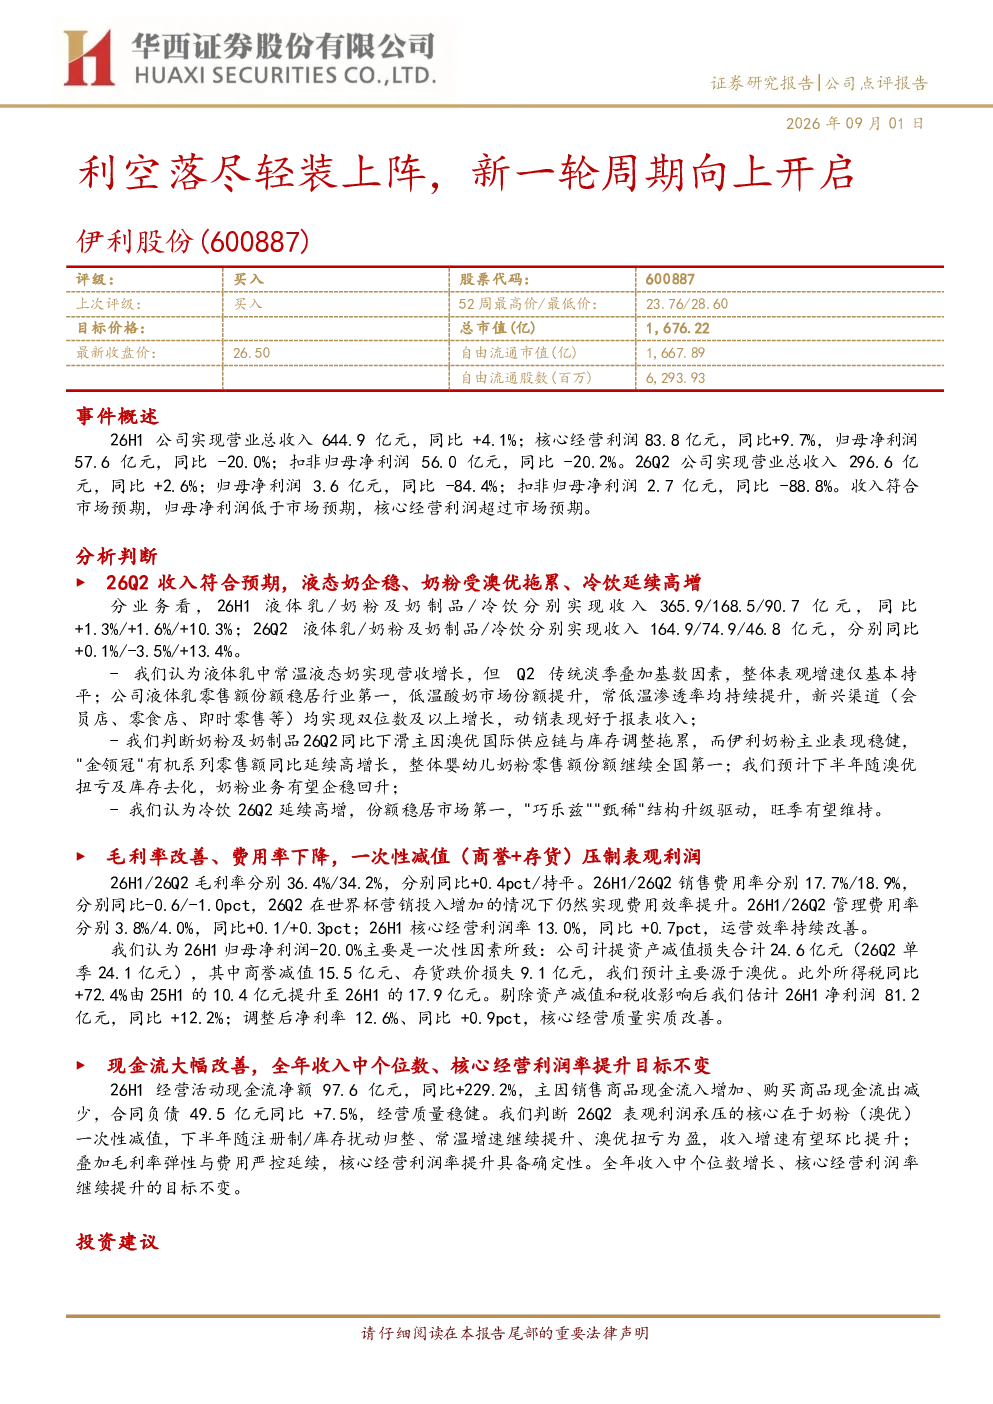
这份研报分析了伊利股份2026年上半年的经营情况。报告显示,公司营业总收入644.9亿元,同比+4.1%;核心经营利润83.8亿元,同比+9.7%;归母净利润57.6亿元,同比-20.0%,主要受一次性减值因素影响。扣非归母净利润56.0亿元,同比-20.2%。Q2收入296.6亿元,同比+2.6%,但归母净利润3.6亿元,同比-84.4%,扣非归母净利润2.7亿元,同比-88.8%,同样受一次性减值拖累。报告指出,液体乳业务表现稳健,低温酸奶市场份额提升,新兴渠道增长强劲;奶粉业务受澳优国际供应链调整影响下滑,但整体婴幼儿奶粉份额仍保持全国第一;冷饮业务延续高增长。毛利率有所改善,费用率下降,现金流大幅改善,经营质量实质提升。
报告对乳制品行业的发展趋势有何分析?
报告对乳制品行业发展趋势的分析显示,伊利股份在液体乳领域保持领先地位,常温液态奶和低温酸奶市场份额持续提升,常低温渗透率不断提高。新兴渠道如会员店、零食店、即时零售等增长迅速,动销表现优于报表收入。奶粉业务虽受澳优国际影响,但“金领冠”有机系列表现强劲,整体婴幼儿奶粉市场份额继续领先。冷饮业务保持高增长,市场份额稳居第一。行业整体呈现常低温产品升级、新兴渠道拓展的趋势,伊利在多个细分领域表现突出,未来增长潜力较大。
报告重点分析了哪些业务方向?
报告重点分析了伊利股份的三大核心业务:液体乳、奶粉及奶制品、冷饮。液体乳方面,报告强调常温液态奶实现营收增长,低温酸奶市场份额提升,常低温渗透率持续提高,新兴渠道增长强劲。奶粉及奶制品方面,报告指出26Q2同比下滑主因是澳优国际供应链与库存调整,但伊利奶粉主业稳健,“金领冠”有机系列零售额高增长,整体婴幼儿奶粉份额继续全国第一,预计下半年有望企稳回升。冷饮方面,报告称26Q2延续高增,份额稳居市场第一,“巧乐兹”“甄稀”结构升级驱动,旺季有望维持。报告通过详细分析各业务板块的表现,展现了伊利在不同领域的竞争优势和发展方向。
报告对当前市场状况有何判断?
报告对当前市场状况的判断显示,伊利股份整体经营质量持续改善,尽管归母净利润受一次性减值因素影响同比下滑,但核心经营利润超预期增长,毛利率改善,费用率下降,经营活动现金流净额大幅增加,显示公司运营效率提升。报告指出,公司液体乳业务稳健,低温酸奶市场份额提升,新兴渠道增长强劲,奶粉业务虽受澳优影响但整体份额领先,冷饮业务高增长。这些表现表明伊利在行业竞争中保持优势,经营稳健,未来发展具备确定性。
研报提到了哪些风险提示?
研报提到了伊利股份面临的风险提示,包括食品安全风险,这是乳制品行业普遍存在的风险;原材料价格大幅上涨可能影响公司成本控制;竞争加剧可能影响收入和业绩;新品销售不及预期也可能对公司业绩造成影响。此外,报告还指出澳优国际的供应链和库存调整对公司奶粉业务造成短期影响。这些风险因素需要投资者关注,并在投资决策中考虑。