猜你想问
这份研报的核心内容是什么?
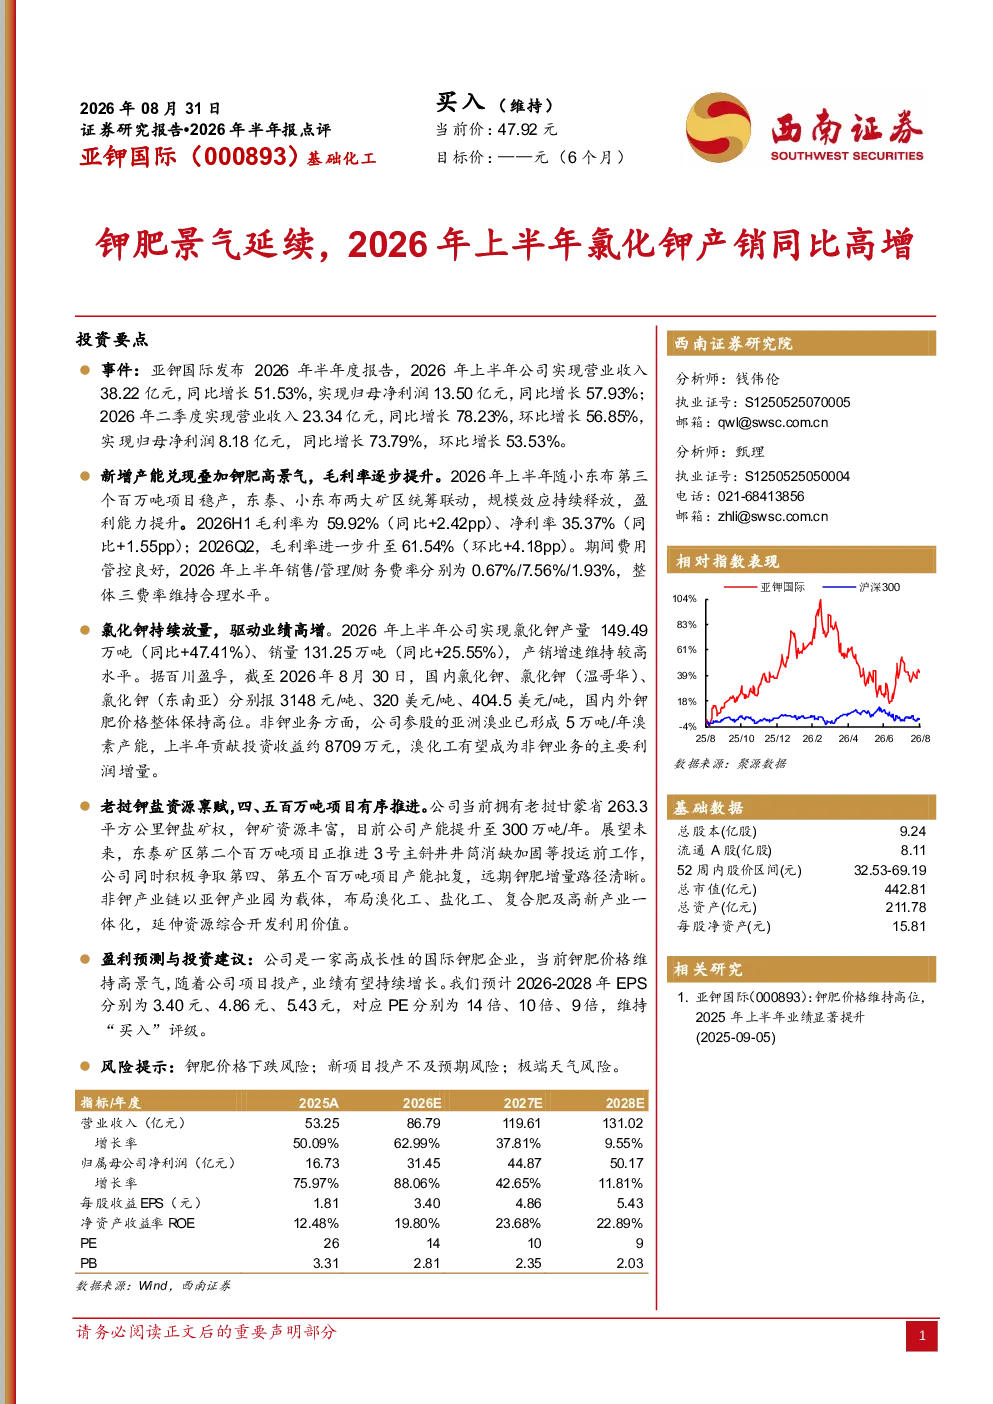
该研报主要分析了亚钾国际2026年上半年的经营情况。报告指出,随着小东布第三个百万吨项目稳产,公司东泰、小东布矿区联动规模效应显现,推动毛利率提升至59.92%(同比+2.42pp),净利率达35.37%(同比+1.55pp)。氯化钾产量149.49万吨(同比+47.41%),销量131.25万吨(同比+25.55%)。国内外钾肥价格维持高位,国内氯化钾报3148元/吨,温哥华/东南亚价格分别为320/404.5美元/吨。非钾业务方面,参股亚洲溴业贡献投资收益约8709万元,溴化工成为利润增量主要来源。
钾肥行业未来发展趋势如何?
钾肥行业目前景气度较高,主要受供需关系影响。报告显示,2026年上半年氯化钾产量和销量均实现同比高增长,分别达到149.49万吨(同比+47.41%)和131.25万吨(同比+25.55%)。国内外钾肥价格维持高位,国内氯化钾报3148元/吨,温哥华/东南亚价格分别为320/404.5美元/吨。从行业布局看,亚钾国际在老挝拥有钾盐矿权,当前产能300万吨/年,并推进东泰矿区第二个百万吨项目,远期增量路径清晰。但需关注钾肥价格波动及极端天气等风险因素。
研报重点分析了亚钾国际的哪些方面?
研报重点分析了亚钾国际的产能释放与盈利提升情况。随着小东布第三个百万吨项目稳产,公司毛利率和净利率均实现显著提升,2026年上半年毛利率达59.92%(同比+2.42pp),净利率达35.37%(同比+1.55pp)。此外,报告还关注了公司氯化钾产销高增情况,2026年上半年产量149.49万吨(同比+47.41%),销量131.25万吨(同比+25.55%)。同时,非钾业务方面,参股亚洲溴业贡献投资收益约8709万元,溴化工成为利润增量主要来源。
当前钾肥市场状况如何?
当前钾肥市场供需关系紧张,价格维持高位。报告数据显示,2026年上半年氯化钾产量149.49万吨(同比+47.41%),销量131.25万吨(同比+25.55%),产销增速较高。国内外钾肥价格均处于高位,截至2026年8月30日,国内氯化钾报3148元/吨,温哥华/东南亚价格分别为320/404.5美元/吨。从行业竞争看,亚钾国际凭借其在老挝的钾盐矿权和国内项目布局,具备较强的竞争优势。但需关注钾肥价格周期性波动及新项目投产风险。
研报提示了哪些风险?
研报提示了钾肥行业及亚钾国际面临的主要风险。首先,钾肥价格存在下跌风险,当前高位景气可能难以持续。其次,新项目投产不及预期可能导致公司产能扩张计划受阻。此外,极端天气如干旱、洪涝等可能影响钾肥生产。最后,行业竞争加剧也可能对公司盈利能力造成压力。投资者需密切关注这些风险因素,结合公司项目推进情况综合判断。