猜你想问
这份研报的核心内容是什么?
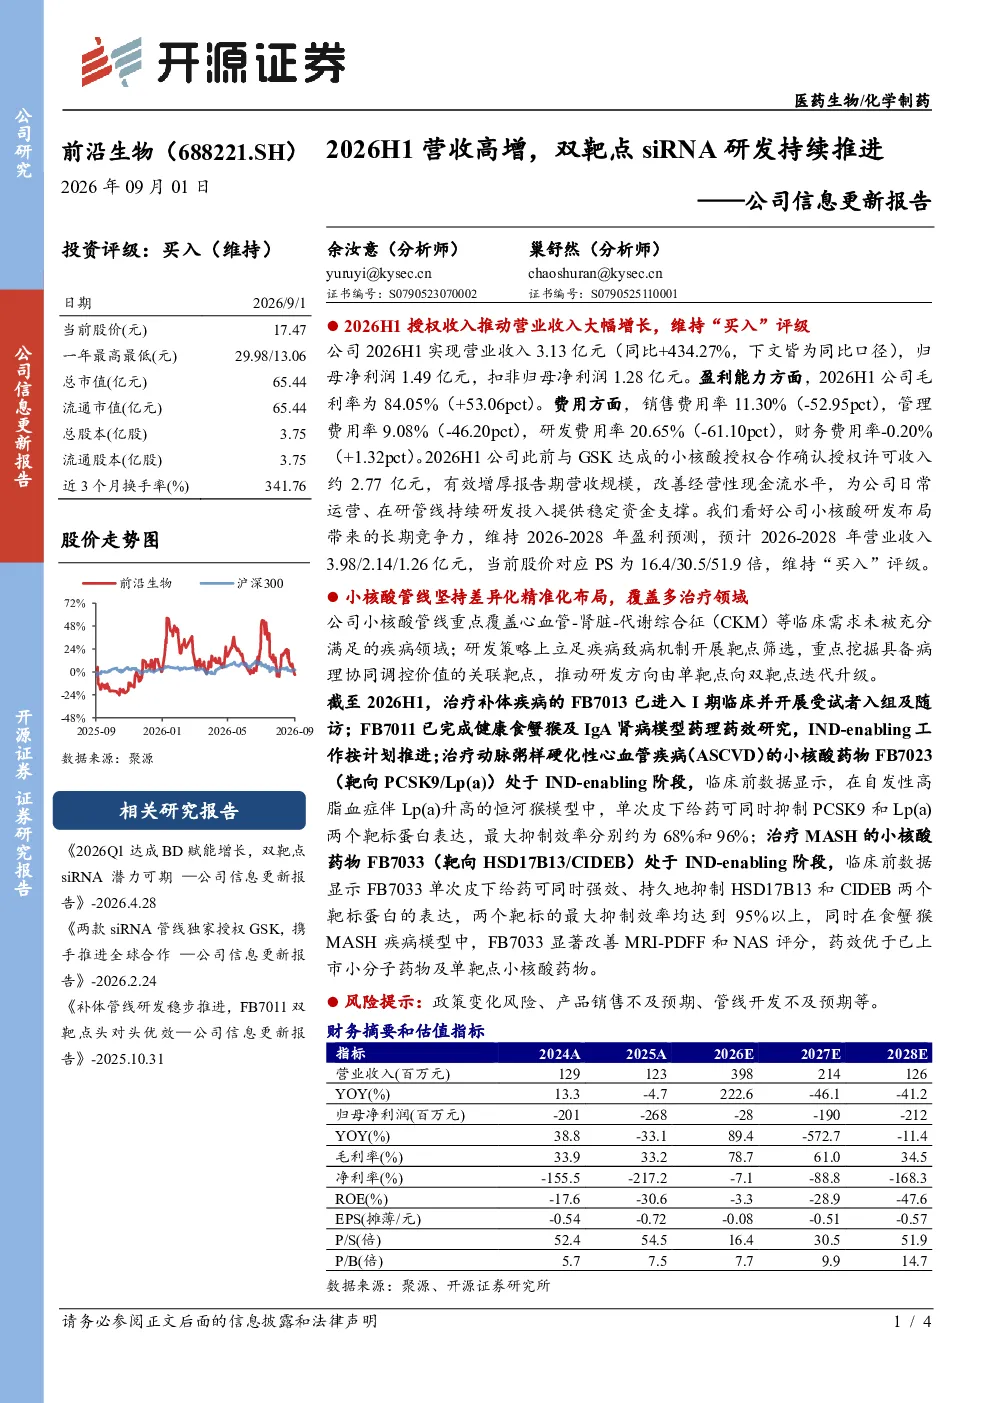
本报告指出公司2026年上半年营收大幅增长,主要得益于与GSK的小核酸授权合作确认授权许可收入。报告维持“买入”评级,看好公司小核酸研发布局带来的长期竞争力。公司实现营业收入3.13亿元(同比+434.27%),归母净利润1.49亿元。毛利率提升至84.05%,各项费用率均有所优化。
小核酸药物赛道的发展趋势如何?
小核酸药物赛道正快速发展,聚焦疾病致病机制,推动单靶点向双靶点迭代升级是重要趋势。双靶点siRNA药物通过同时抑制多个靶标蛋白,有望实现更优疗效。目前多家公司积极布局,市场竞争日益激烈,但技术突破为行业带来广阔前景。
报告重点分析了哪些方面?
报告重点分析了公司小核酸管线布局,覆盖心血管-肾脏-代谢综合征等疾病领域。FB7013已进入I期临床,FB7011完成食蟹猴研究,FB7023和FB7033处于IND-enabling阶段,均展示双靶点抑制作用。研发策略聚焦疾病机制,技术领先性突出。
当前医药生物行业市场现状如何?
医药生物行业市场持续扩大,创新药企竞争加剧。小核酸药物作为前沿技术,受到资本和市场的广泛关注。公司凭借技术优势和创新管线,在行业竞争中占据有利地位。但整体行业仍面临研发周期长、政策变化等挑战。
研报提示了哪些风险?
研报提示的主要风险包括政策变化风险,如药品审评审批政策调整可能影响管线推进。产品销售不及预期风险,市场接受度存在不确定性。管线开发不及预期风险,临床研究可能遇到挑战或失败。这些风险需持续关注。
你可能感兴趣
公司信息更新报告:2026Q1达成BD赋能增长,双靶点siRNA潜力可期
医药生物开源证券2026-04-28
公司信息更新报告2026H1公司营收利润双增,新业务持续拓展
开源证券2026-08-27
公司信息更新报告:2026H1营收利润双增,数据中心业务将加速成长
开源证券2026-08-27
港股公司信息更新报告:2026H1营收及经营利润创新高,多品牌驱动高增
纺织服装开源证券2026-08-29
北交所信息更新:软件业务营收高增,自研AI垂直大模型落地提速,2026H1营收、扣非归母净利双增
开源证券2026-09-04
北交所信息更新:下游多场景需求共振叠加政策赋能,2026H1公司营收、归母净利双增
开源证券2026-09-07
公司信息更新报告:补体管线研发稳步推进,FB7011双靶点头对头优效
医药生物开源证券2025-10-31
公司信息更新报告:2026H1营收利润稳健增长,创新研发深化布局
开源证券2026-08-31
公司信息更新报告:2024Q3营收同环比双增,加快推进海外战略布局
电子设备开源证券2024-10-29
公司信息更新报告:2025年营收利润双高增,全球化布局打开成长空间
开源证券2026-04-02