猜你想问
美图公司2026年上半年业绩表现如何?
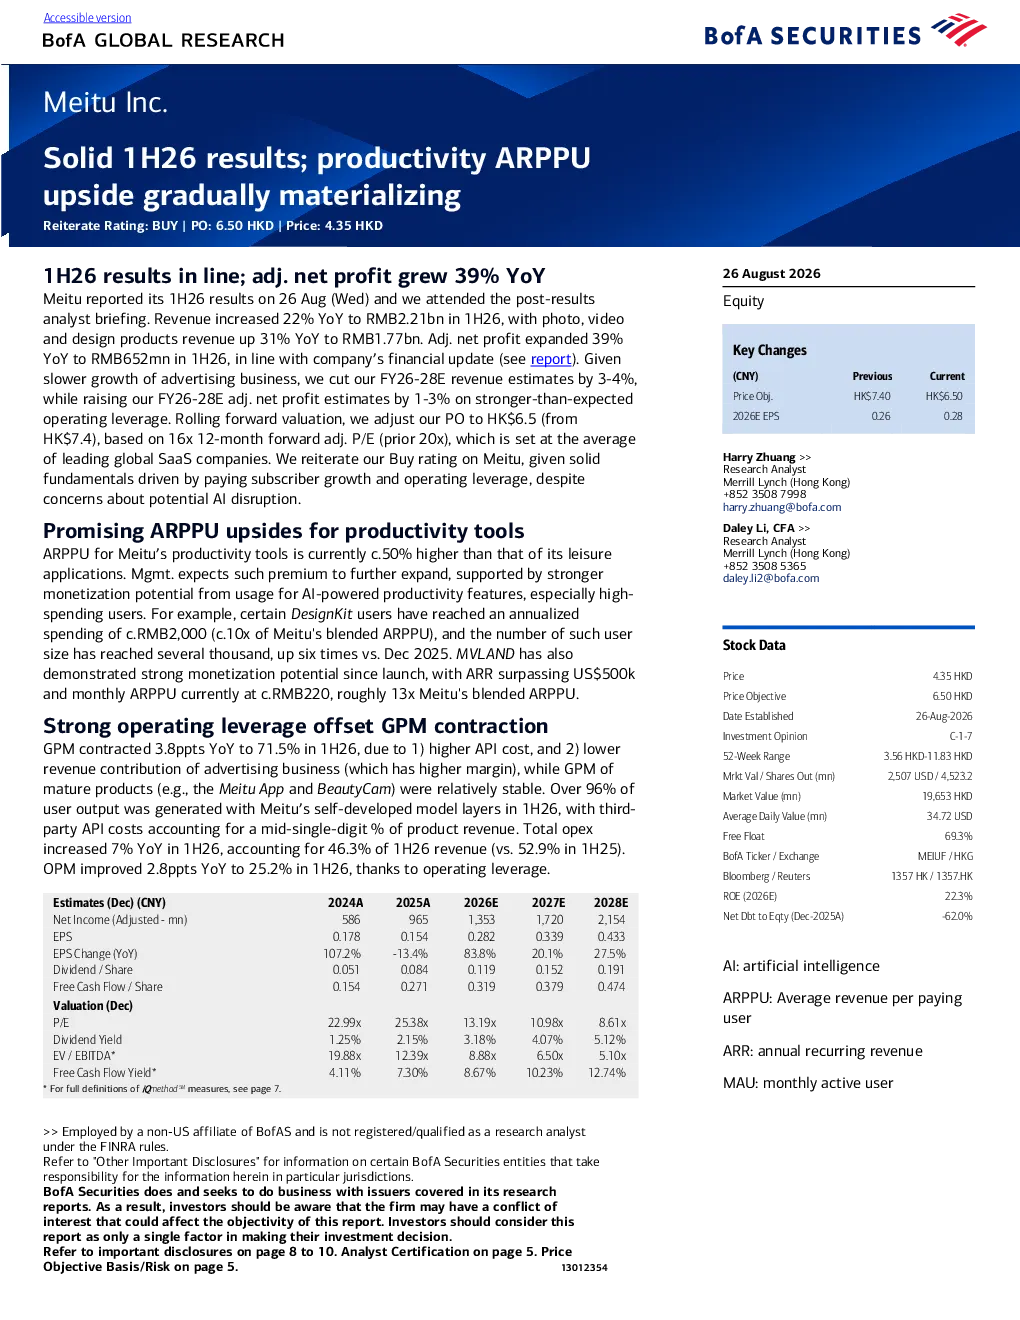
美图公司2026年上半年调整后净利润同比增长39%,收入同比增长22%至22.11亿元人民币。照片、视频和设计产品收入增长31%至17.7亿元人民币。尽管广告业务增长放缓导致分析师下调了未来三年收入预期,但经营杠杆率强于预期,推动了净利润增长。公司基本面强劲,主要由付费用户增长和经营杠杆率驱动。
美图公司生产力工具的发展前景怎样?
美图公司生产力工具的ARPPU目前比休闲应用高约50%,管理层预计这种溢价将进一步扩大。DesignKit部分高消费用户年化支出达约2000元人民币,数量自2025年12月以来增长了六倍。Vmake Labs年收入已超50万美元,月均ARPPU约为220元人民币。AI驱动生产力功能的使用是关键增长动力。
美图公司报告中的关键分析方向是什么?
报告重点分析了美图公司付费用户增长和经营杠杆率驱动的强劲基本面,以及生产力工具ARPPU的潜力。同时关注了毛利率下降(至71.5%)的原因,主要是API成本上升和广告业务收入贡献率较低。此外,报告还强调了公司96%的用户输出由自研模型层生成,第三方API成本占比极低。
当前美图公司市场状况如何?
美图公司市场状况呈现稳健增长态势,尽管面临AI颠覆的潜在风险。公司拥有高ARPPU的生产力工具,特别是DesignKit和Vmake Labs展现出显著的用户付费意愿和能力。报告显示,公司毛利率虽有所下降,但营业利润率同比改善2.8个百分点至25.2%,显示出良好的盈利能力。
美图公司研报中提示了哪些风险?
美图公司研报提示了AI技术颠覆现有产品模式的潜在风险,以及广告业务增长放缓对整体收入的影响。此外,API成本上升也是毛利率下降的原因之一。尽管公司拥有自研模型层以控制成本,但技术迭代和市场竞争仍可能带来不确定性。
你可能感兴趣
康卓控股有限公司(BZ US)2026年第二季度业绩:每用户平均收入及用户增长推动收入加速
招银国际2026-08-26
美图公司2026年上半年业绩发布会纪要
未知机构2026-08-30
美图公司2026年中报 收入利润高增 付费用户创新高
未知机构2026-08-28
传媒互联网行业点评:元宇宙生产力工具AIGC发展加速并展现商业化潜力
文化传媒信达证券2022-11-17
美图公司2025H1业绩报点评:AI赋能产品力,生产力和全球化进展亮眼
东吴证券2025-08-19
美图公司(01357.HK)2026年半年报点评:26H1业绩接近预告上限,关注AI原生生产力应用放量与全球化拓展
国联民生证券2026-08-27
美图公司(1357.HK)2026年上半年回顾:从内容创作延伸至分发与IP布局
花旗2026-08-26
业绩创历史新高,个贷不良潜力逐步显现
金融财通证券2024-04-25
BOSS直聘:业绩表现稳健用户注册放开,有望逐步恢复高成长
国盛证券2022-08-25
上半年业绩高增长,陕煤赋能效应逐步显现
医药生物中邮证券2024-07-11