猜你想问
美图2026上半年业绩表现如何?
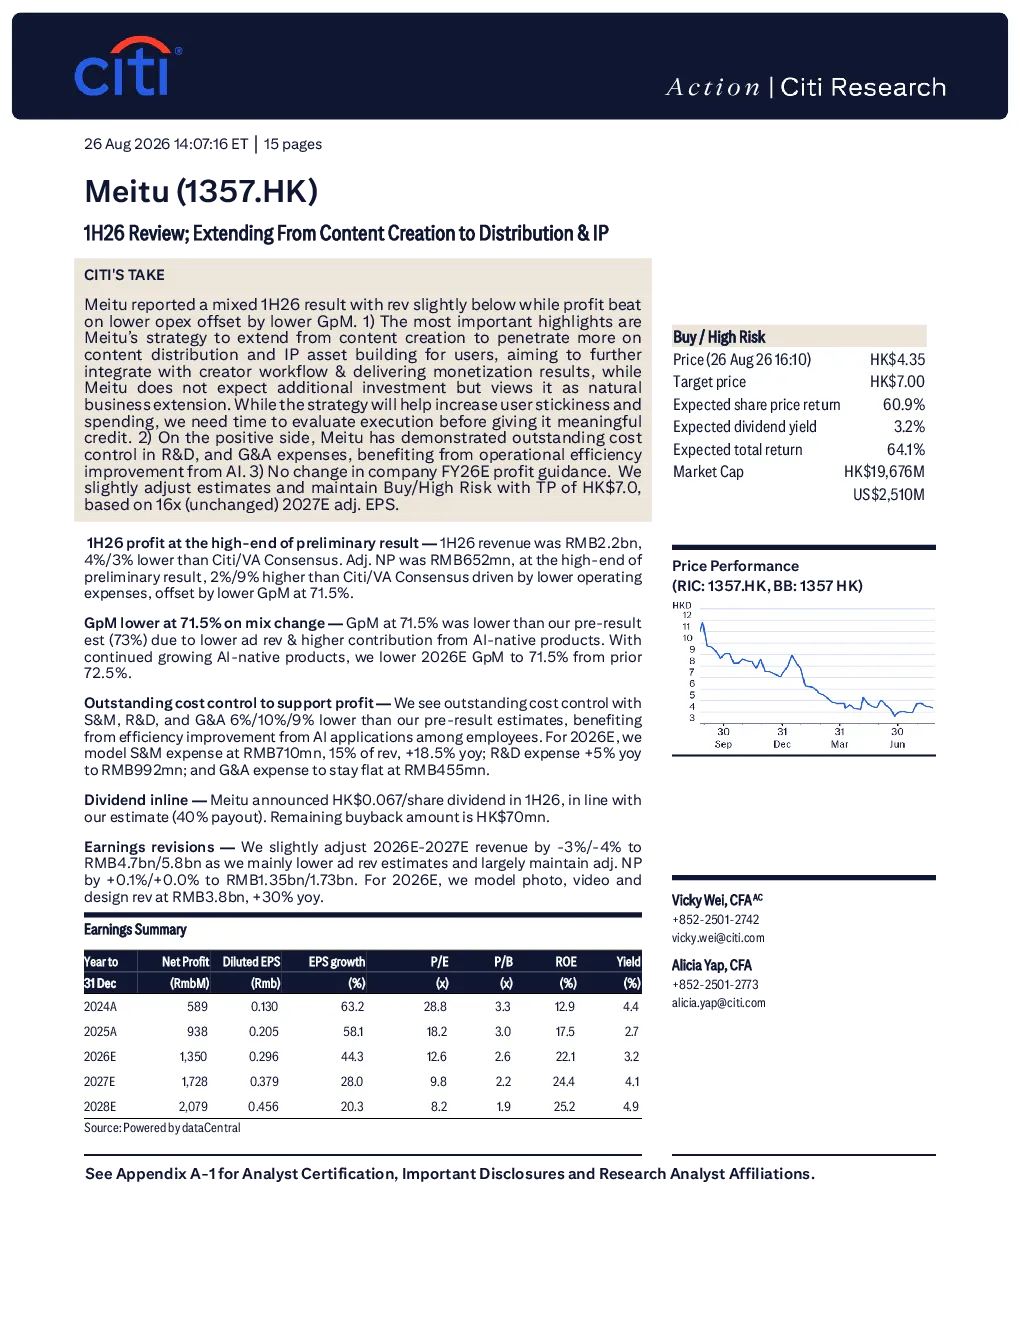
美图2026年上半年营收略低于预期,达22亿元人民币,但运营支出下降抵消了毛利率下降的影响,利润超预期。调整后营业利润为6.52亿元人民币,高于预期。主要得益于销售、市场、研发及行政与管理费用的降低。图片、视频和设计收入为38亿人民币,同比增长30%。
美图的战略发展方向是什么?
美图将战略从内容创作延伸至内容分发和知识产权资产建设,旨在与创作者工作流程更深度整合并实现变现。通过美图的应用组合分发内容,连接外部平台,并建立“AI资产库”反哺创作,提升用户粘性和消费。该战略不预期额外投资,但视其为自然的业务延伸。
美图2026-2027年的盈利预测情况?
因广告收入预期下调,美图将2026-2027年收入预测小幅下调3%-4%至47亿/58亿人民币,调整后净利润预期维持在1.35亿/1.73亿人民币。2026年预测中,图片、视频和设计收入为38亿人民币,同比增长30%。
美图的市场现状如何被分析?
花旗维持美图“买入/高风险”评级,支撑因素包括休闲产品变现、生产力工具拓展及AI驱动的信贷消费。目标市盈率为7.00港元(16倍乘以27E调整后每股收益),反映强劲利润增长和南向流量持股比例提升。目标乘数下,2026-2028年每股收益预期复合年增长率24%,PEG为0.7倍。
美图的研报风险提示有哪些?
量化系统将美图评级为“高风险”,主要风险包括AI颠覆、更高的投资要求、第三方模型成本上升及执行风险。花旗取消对美图的90天短期看涨预期,密切关注其新战略对增长轨迹的影响。需关注新战略的执行效果及潜在的市场变化。
你可能感兴趣
短视频行业研究框架:从内容生产、分发、消费,看各平台异同与空间
文化传媒国盛证券2021-01-31
2026年上半年中国宏观经济回顾与下半年展望:中国宏观经济:周期已至、曙光初现
方正中期2026-07-06
从基础化工原料延伸至医药,六氟磷酸锂上半年高速增长
上海证券2016-08-22
传媒行业周报:AI赋能媒介与内容从IP经济到审美经济
信息技术华鑫证券2025-10-18
2026年传媒行业年度投资策略:AI与IP相融共生,共驱内容繁荣
文化传媒开源证券2025-11-01
AI与IP相融共生,共驱内容繁荣:2026年传媒行业年度投资策略
文化传媒开源证券2025-11-01
事件点评:收购金鹰卡通全部股权,布局青少儿内容与IP
东吴证券2023-07-26
布局数字藏品与虚拟数字人,公司IP内容有望迎来价值重估
文化传媒安信证券2021-11-13
栏目制作与电视剧业务拖累利润增速,看好动漫及内容IP布局
文化传媒中投证券2015-10-27