猜你想问
8月PMI数据具体表现如何?
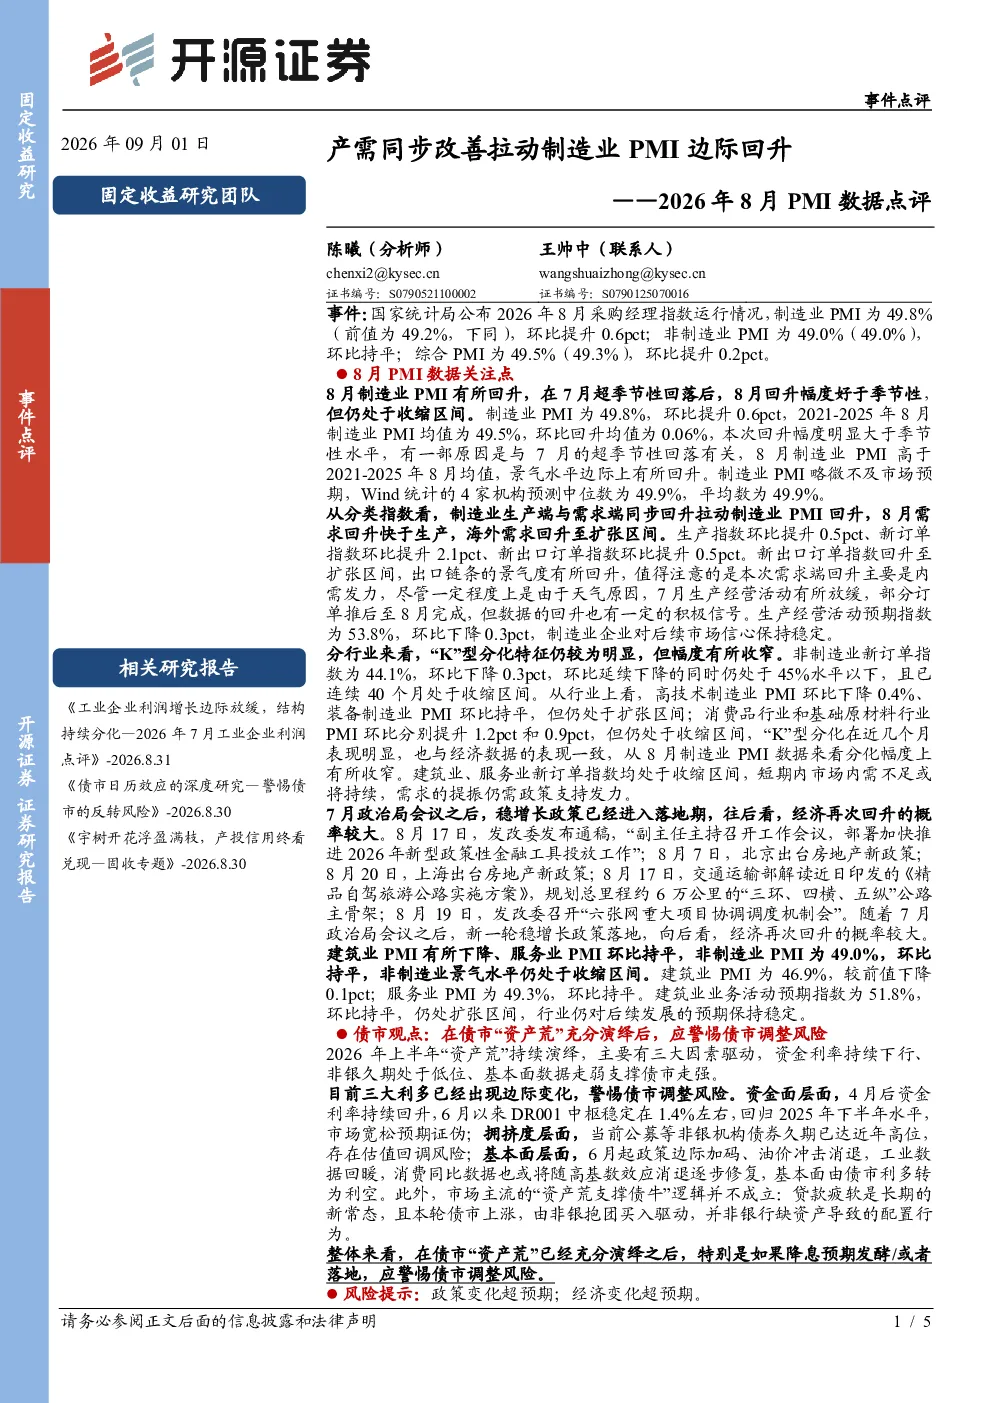
2026年8月制造业PMI为49.8%,环比提升0.6个百分点,但仍处于收缩区间。主要原因是7月超季节性回落后,8月景气水平边际上有所回升,但整体仍低于2021-2025年8月均值。生产端与需求端同步回升拉动PMI回升,其中需求回升快于生产,海外需求回升至扩张区间。具体表现为:生产指数环比提升0.5个百分点,新订单指数环比提升2.1个百分点,新出口订单指数环比提升0.5个百分点。新出口订单指数回升至扩张区间,显示出口链条景气度有所改善,但需求端回升主要依靠内需发力,部分订单因天气原因从7月推至8月完成。生产经营活动预期指数为53.8%,环比下降0.3个百分点,但制造业企业对后续市场信心保持稳定。
不同行业PMI表现有何差异?
分行业来看,“K”型分化特征仍较为明显,但幅度有所收窄。高技术制造业PMI环比下降0.4%,装备制造业PMI环比持平但仍处于扩张区间;消费品行业和基础原材料行业PMI环比分别提升1.2个百分点和0.9个百分点,但均仍处于收缩区间。建筑业PMI为46.9%,较前值下降0.1个百分点;服务业PMI为49.3%,环比持平。建筑业业务活动预期指数为51.8%,环比持平,仍处扩张区间。
报告对制造业发展趋势有何分析?
报告显示制造业PMI回升幅度好于季节性水平,但整体仍低于历史同期均值,且低于市场预期。从分类指数看,需求回升快于生产,海外需求改善明显,但内需仍是主要支撑。分行业呈现“K”型分化,装备制造业保持扩张,高技术制造业承压,消费品和基础原材料行业仍收缩。生产经营预期指数虽微降,但企业信心保持稳定,短期制造业景气度边际改善,但内需不足问题仍存。
当前市场状况如何判断?
当前市场状况显示制造业PMI虽边际回升,但仍处收缩区间,非制造业PMI连续40个月收缩,整体经济内需不足问题突出。新订单指数环比下降,高技术服务业PMI下滑,表明市场需求疲软。短期内经济复苏仍需政策支持,需求提振存在不确定性。债市方面,在“资产荒”演绎后应警惕调整风险,资金利率回升、非银久期高位、基本面回暖等因素均不利于债市持续走强。
研报提示的主要风险有哪些?
研报提示的主要风险包括政策变化超预期和经济变化超预期。短期内市场内需不足或将持续,需求提振仍需政策支持发力。分行业看,高技术制造业PMI下滑,装备制造业扩张力度减弱,消费品和基础原材料行业仍收缩,经济复苏存在结构性风险。此外,债市“资产荒”逻辑不成立,非银抱团买入驱动上涨而非银行缺资产配置,债市调整风险需关注。