猜你想问
纸浆价格近期走势如何?
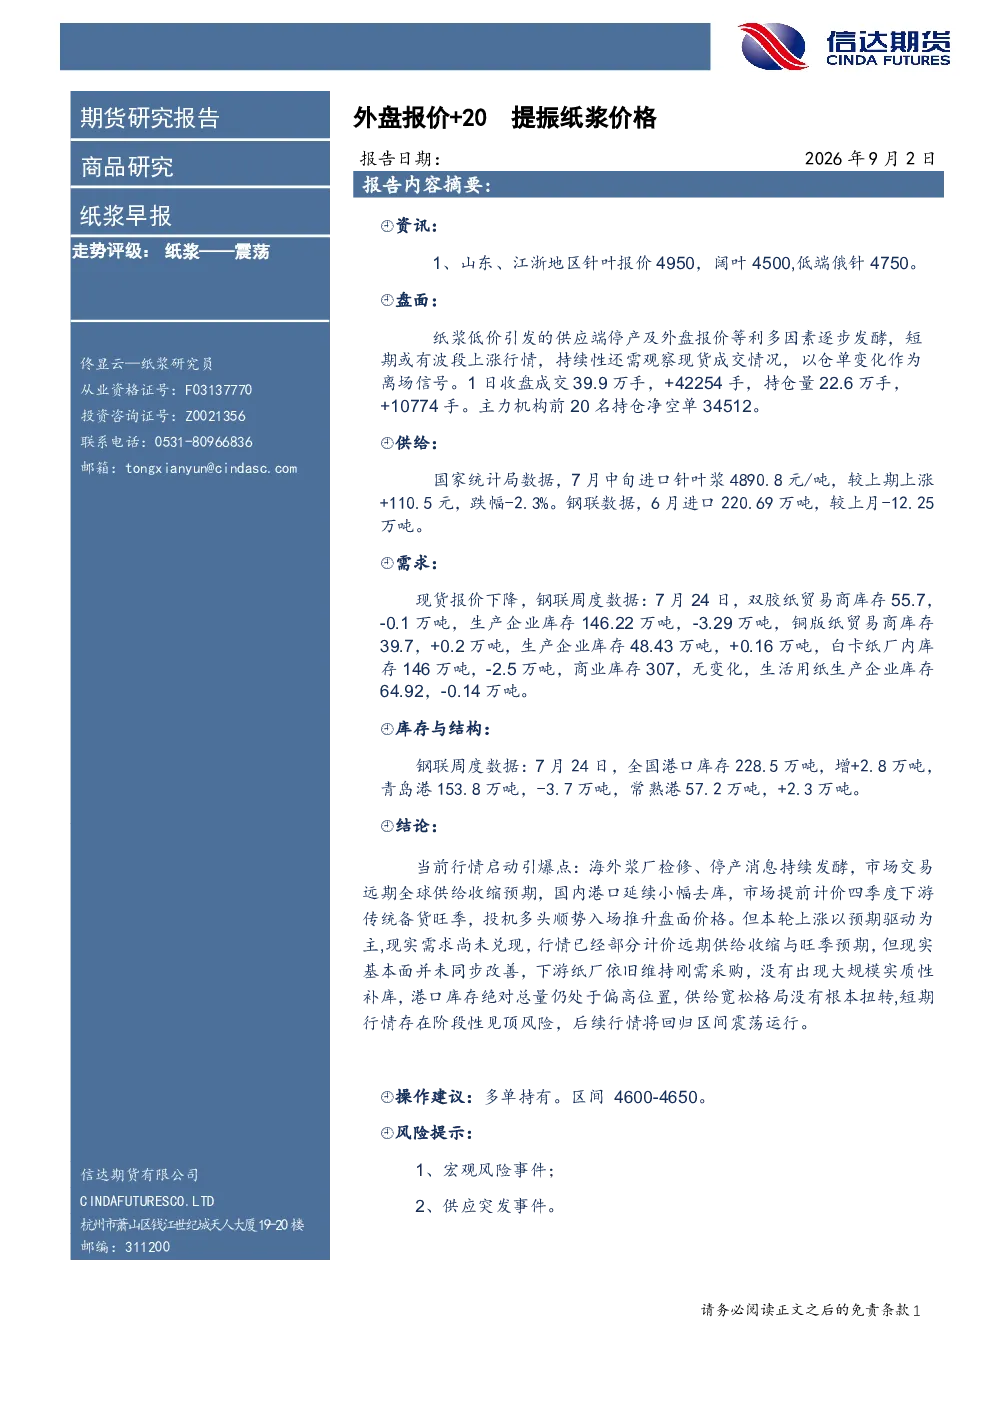
根据报告,纸浆价格近期呈现震荡走势。盘面数据显示,山东、江浙地区针叶浆报价4950元/吨,阔叶浆4500元/吨,低端俄针4750元/吨。成交量和持仓量方面,1日收盘成交39.9万手,持仓量22.6万手,主力机构前20名持仓净空单34512手。供给端,7月中旬进口针叶浆价格4890.8元/吨,较上期上涨110.5元,跌幅2.3%;6月进口220.69万吨,较上月减少12.25万吨。需求端,双胶纸、铜版纸、白卡纸及生活用纸的贸易商和生产企业库存数据显示库存水平较高。港口库存方面,7月24日全国港口库存228.5万吨,增2.8万吨。整体来看,市场呈现震荡态势。
纸浆行业未来发展趋势是什么?
报告分析指出,纸浆行业未来发展趋势受多重因素影响。当前行情启动主要受海外浆厂检修、停产消息持续发酵,市场交易远期全球供给收缩预期,国内港口延续小幅去库,市场提前计价四季度下游传统备货旺季,以及投机多头顺势入场推升盘面价格等因素驱动。然而,报告也强调,本轮上涨以预期驱动为主,现实需求尚未兑现,行情已部分计价远期供给收缩与旺季预期,但基本面未同步改善。下游纸厂维持刚需采购,未出现大规模补库,港口库存绝对总量仍偏高,供给宽松格局未根本扭转。短期行情存在阶段性见顶风险,后续将回归区间震荡运行。
报告重点分析了哪些方面?
报告重点分析了纸浆市场的多个方面。首先,对盘面情况进行了详细描述,包括山东、江浙地区的针叶浆和阔叶浆报价,以及市场成交量和持仓量数据。其次,对供给端进行了分析,包括进口针叶浆价格变化和月度进口量数据。再次,对需求端进行了分析,通过钢联数据展示了双胶纸、铜版纸、白卡纸及生活用纸的贸易商和生产企业库存情况。此外,报告还分析了港口库存情况,包括全国港口、青岛港和常熟港的库存数据。最后,报告总结了行情启动的引爆点,包括海外浆厂检修、停产消息,远期全球供给收缩预期,国内港口去库,下游提前备货,以及投机多头入场等因素。
当前纸浆市场现状如何判断?
报告对当前纸浆市场现状进行了综合判断。从盘面情况来看,纸浆价格呈现震荡走势,山东、江浙地区针叶浆和阔叶浆报价分别为4950元/吨和4500元/吨。成交量和持仓量数据显示市场活跃度有所提升,但主力机构持仓仍为净空单。供给端,进口针叶浆价格上涨,但月度进口量有所减少。需求端,下游纸厂库存水平较高,维持刚需采购,未出现大规模补库。港口库存方面,全国港口库存有所增加。综合来看,当前纸浆市场处于震荡状态,基本面未出现明显改善,短期内存在阶段性见顶风险。
研报提到了哪些风险提示?
报告提到了以下风险提示:首先,宏观风险事件可能对纸浆市场产生影响,例如经济波动、政策变化等。其次,供应突发事件也可能对市场造成冲击,例如海外浆厂意外停产、进口政策调整等。这些风险因素可能导致纸浆价格出现大幅波动。因此,投资者在关注纸浆市场的同时,也需要密切关注这些潜在风险,以便及时调整投资策略。