猜你想问
电网板块2026年上半年业绩表现如何?
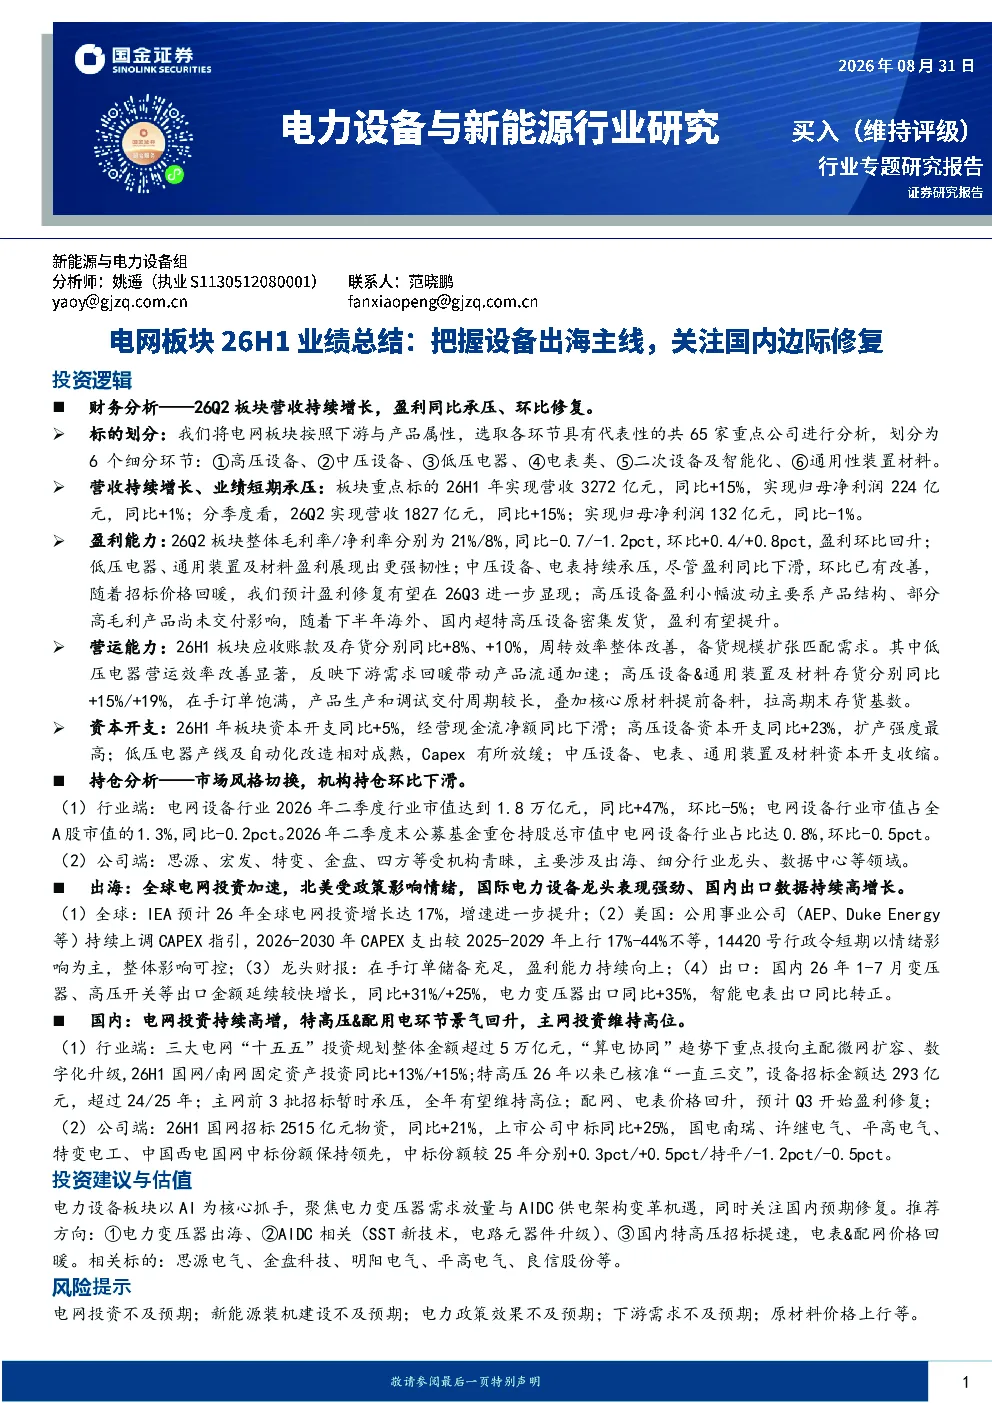
电网板块2026年上半年营收持续增长,营收3272亿元(同比+15%),归母净利润224亿元(同比+1%)。各环节盈利分化,高压设备、低压电器、二次设备盈利较高,中压设备、电表类承压但环比改善。营运能力整体改善,低压电器效率提升最显著。
电网设备行业发展趋势是什么?
全球电网投资加速,北美变压器需求旺盛依赖进口,国内厂商有望受益订单外溢。国内特高压投资持续高增,“十五五”投资规划超5万亿元,26H1国网/南网固定资产投资同比+13%/+15%。AIDC需求爆发,电力变压器、高压开关出口同比+31%/+25%,电力变压器出口同比+35%,智能电表出口转正。
本报告重点分析了哪些方向?
报告重点分析了电网设备行业细分环节的财务表现、出海趋势、国内投资规划及政策影响。具体包括高压设备、中压设备、低压电器等6个细分环节的营收利润情况,北美市场订单外溢机遇,国内特高压与配用电环节的投资复苏,以及AIDC供电架构变革带来的增长空间。
当前电网设备市场现状如何?
电网设备行业市值2026年二季度达1.8万亿元(同比+47%),公募基金重仓持股比例达0.8%(同比+0.4pct)。高压设备、低压电器、二次设备盈利较高,中压设备、电表类承压但环比改善。营运能力整体改善,低压电器效率提升最显著。国内特高压设备招标金额达293亿元,国网招标2515亿元物资(同比+21%)。
本报告提示了哪些风险?
报告提示电网投资不及预期、新能源装机建设不及预期、电力政策效果不及预期、下游需求不及预期、原材料价格上行等风险。需关注电网投资节奏变化、新能源发展对电力设备需求的影响、电力政策调整可能带来的不确定性,以及原材料价格波动对行业盈利能力的冲击。
你可能感兴趣
电网板块2026中期策略:聚焦设备出海主线,关注国内边际修复
电气设备国金证券2026-06-08
电网设备板块2024年半年报总结:细分板块表现突出,关注特高压/出海双主线
电气设备东方财富2024-09-10
电网设备专题研究:全球电网需求共振,把握特高压和出海两条主线
电气设备源达信息2025-06-18
电网设备2025年策略:把握出海、特高压、配用电三条主线
电气设备国金证券2024-11-23
电力设备(电网)板块业绩总结,暨25中期策略报告:把握全球化长期机遇、深挖国内结构性增长点
电气设备国金证券2025-05-28
电力设备与新能源行业研究:电网板块业绩总结:典型HALO资产,海外高增延续、国内预期修复
电气设备国金证券2026-05-05
电力设备(电网)板块业绩总结:网内和网外并举,出海进入收获期
电气设备国金证券2025-05-04
商社板块26H1业绩总结Q2压力集中释放迎来边际改善窗口
未知机构2026-09-04
商社板块26H1业绩总结:Q2压力集中释放,迎来边际改善窗口
商贸零售国金证券2026-09-01
电力设备与新能源行业研究:电力设备(电网)板块业绩总结:网内和网外并举,出海进入收获期
电气设备国金证券2025-05-04