猜你想问
斯达半导短期盈利能力承压的原因是什么?
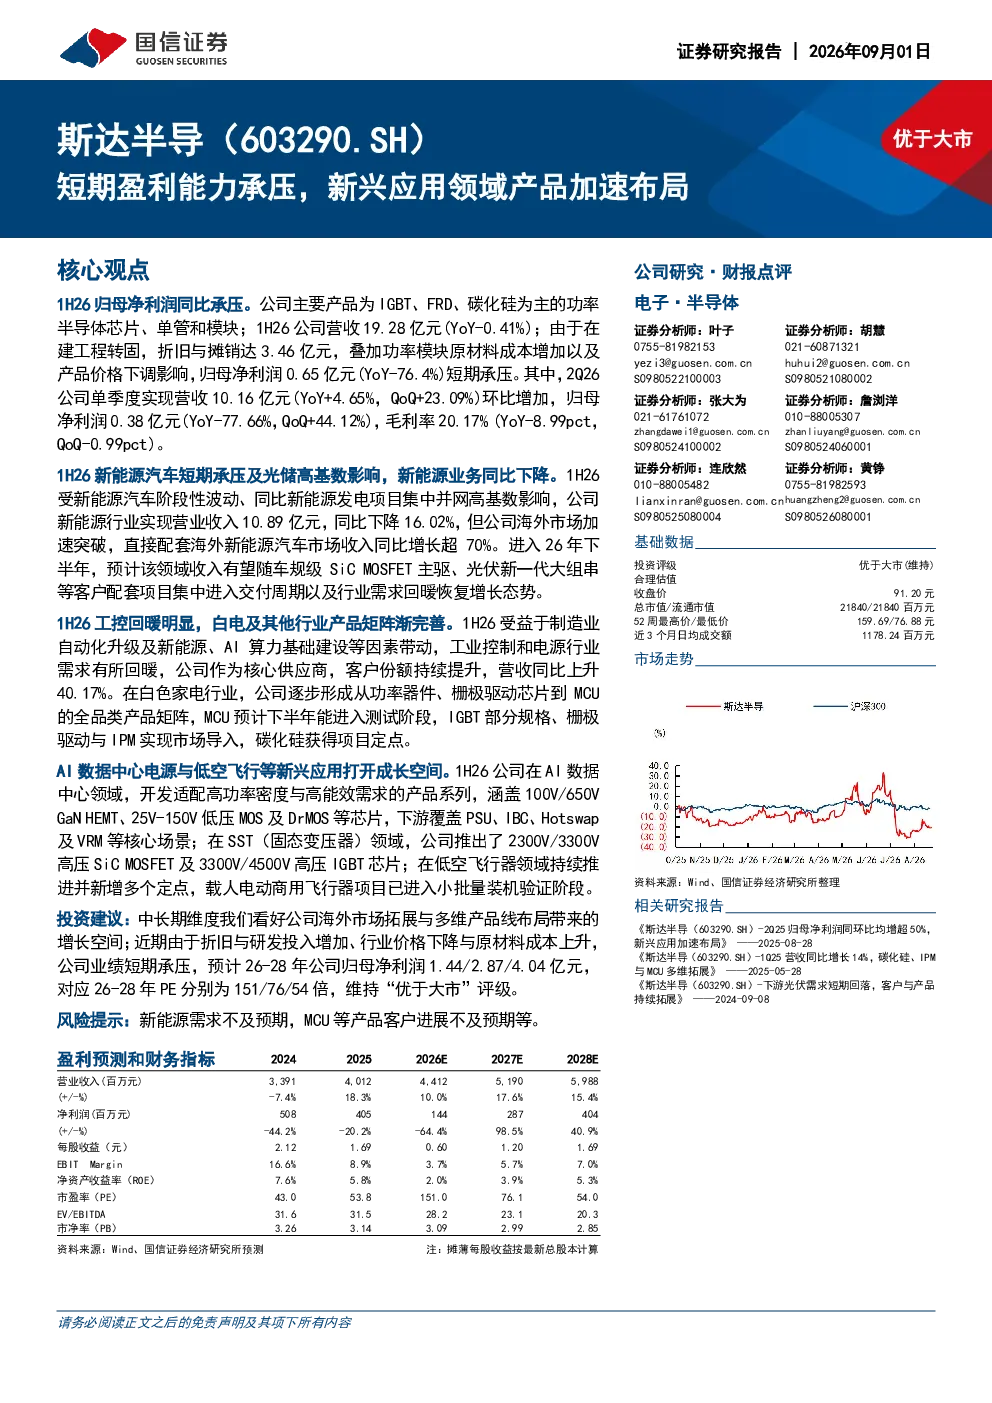
斯达半导短期盈利能力承压主要受在建工程转固导致折旧增加、功率模块原材料成本上升及产品价格下调影响。1H26归母净利润同比大幅下降76.4%,主要源于这些因素叠加。虽然短期内新能源业务受新能源汽车阶段性波动及高基数影响同比下降16.02%,但海外市场收入同比增长超70%,预计下半年随车规级SiC MOSFET主驱等项目交付及行业回暖将恢复增长。工控和电源行业需求回暖,营收同比上升40.17%,客户份额持续提升,白电领域产品矩阵逐步完善,MCU预计下半年进入测试阶段。AI数据中心电源、SST及低空飞行器等新兴应用打开成长空间,公司已推出适配高功率密度需求的产品系列并推进多个定点。
斯达半导在哪些新兴应用领域进行产品布局?
斯达半导在多个新兴应用领域进行产品布局,包括AI数据中心电源、SST及低空飞行器等。公司已推出适配高功率密度需求的产品系列,并积极推进多个定点合作。这些新兴应用领域为公司打开了新的成长空间,特别是AI数据中心电源市场,其高功率密度需求与公司产品特性高度契合。此外,公司在白电领域的产品矩阵也在逐步完善,MCU预计下半年进入测试阶段,进一步丰富了其产品线布局。通过这些新兴应用领域的布局,斯达半导有望实现新的增长点,提升市场竞争力。
斯达半导在工控和电源行业的表现如何?
斯达半导在工控和电源行业表现亮眼,营收同比上升40.17%,客户份额持续提升。这表明公司在该领域的市场地位得到加强,产品得到市场认可。公司通过不断优化产品性能和提升服务质量,成功吸引了更多客户,扩大了市场份额。同时,工控和电源行业的需求回暖也为公司带来了新的增长机遇。未来,公司将继续深耕该领域,进一步提升产品竞争力,巩固市场地位。
斯达半导的市场现状如何?
斯达半导的市场现状呈现短期承压与长期看好并存的态势。短期内,公司盈利能力承压,主要受在建工程转固导致折旧增加、功率模块原材料成本上升及产品价格下调影响。1H26归母净利润同比大幅下降76.4%,新能源业务同比下降16.02%。但长期来看,公司在新兴应用领域的布局取得积极进展,海外市场收入同比增长超70%,工控和电源行业营收同比上升40.17%,AI数据中心电源、SST及低空飞行器等新兴应用打开成长空间。公司产品覆盖IGBT、SiC、GaN等功率半导体及MCU、栅极驱动IC,构建“脑-心-神经”协同架构,形成技术协同优势。这些积极因素表明公司未来具有较好的发展潜力。
斯达半导研报中的风险提示有哪些?
斯达半导研报中提示的主要风险包括:新能源需求不及预期,可能影响公司短期业绩表现;MCU等产品客户进展不及预期,可能影响公司产品市场推广和收入增长。此外,行业价格波动和研发投入增加也可能对公司盈利能力造成一定压力。公司需要密切关注市场变化,及时调整经营策略,以应对潜在的风险挑战。通过加强市场分析和客户沟通,公司有望降低风险,实现稳健发展。