猜你想问
永贵电器2026上半年盈利能力为何承压?
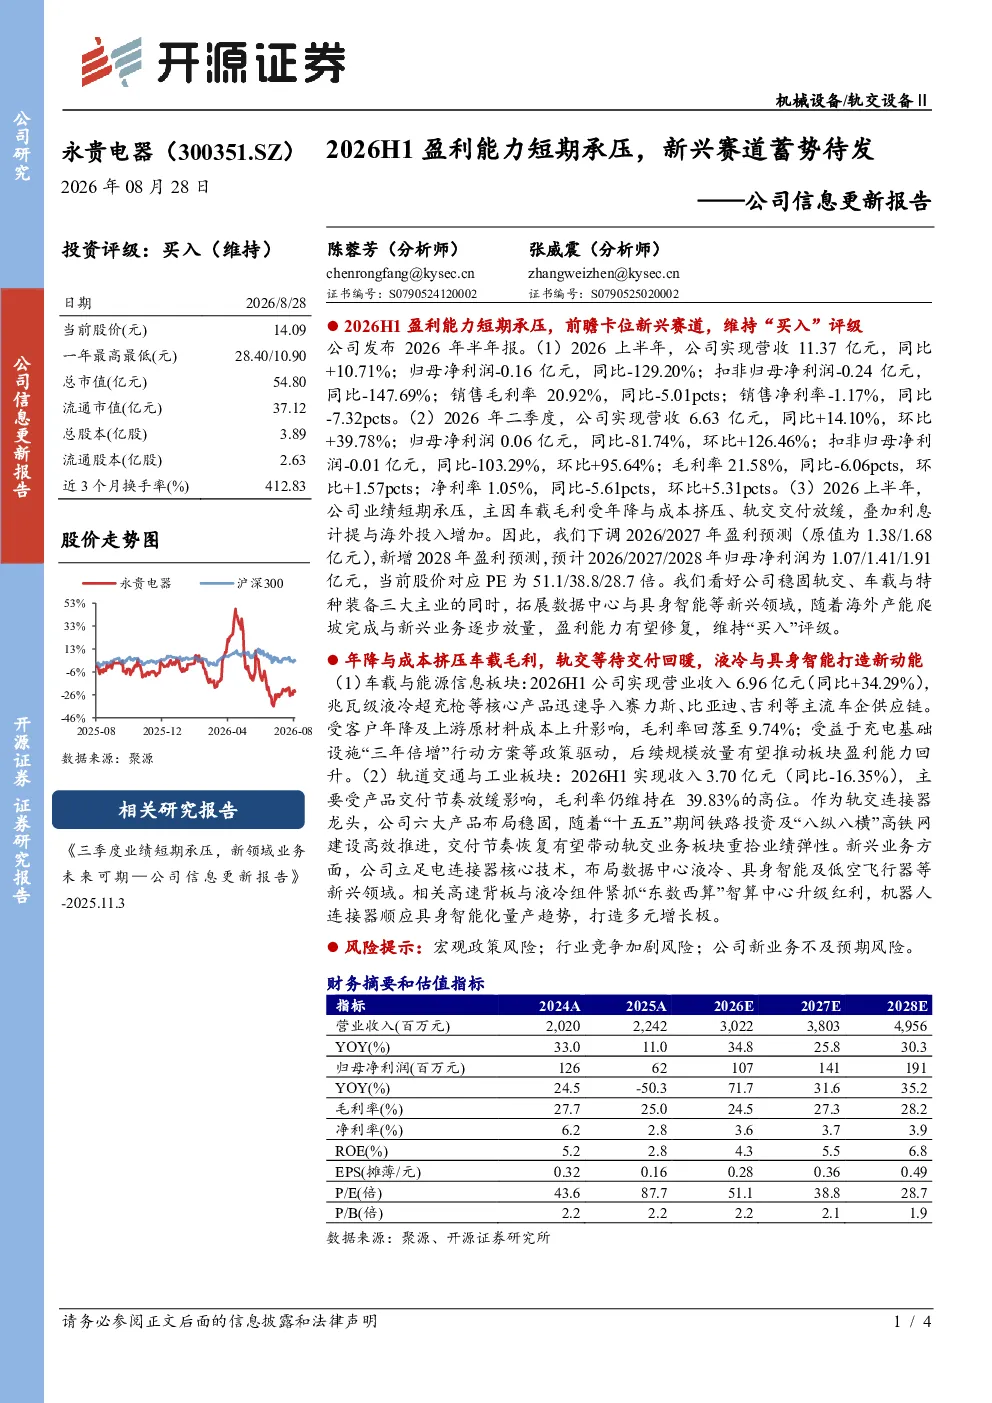
永贵电器2026年上半年盈利能力短期承压,主要受车载业务毛利率受年降政策与成本挤压影响,轨交交付放缓导致收入下滑,同时利息计提与海外产能投入增加也增加了财务负担。公司核心业务稳固,但短期经营压力明显。
永贵电器未来赛道拓展方向有哪些?
公司看好稳固轨交、车载与特种装备三大主业,同时积极拓展数据中心与具身智能等新兴领域。随着海外产能爬坡完成和新兴业务逐步放量,盈利能力有望逐步修复。目前公司在新兴赛道的布局符合行业发展趋势,长期发展潜力较大。
永贵电器2026年二季度业绩表现如何?
2026年二季度公司营收6.63亿元,同比+14.10%,环比+39.78%,表现有所改善;但归母净利润0.06亿元,同比-81.74%,环比+126.46%,仍处于较低水平。车载与能源信息板块收入增长较快,但轨交板块收入同比下滑,整体盈利能力仍面临挑战。
永贵电器当前市场估值如何?
公司下调2026/2027年盈利预测至1.07/1.41亿元,新增2028年预测为1.91亿元,当前股价对应PE为51.1/38.8/28.7倍。维持“买入”评级,主要看好公司稳固三大主业并拓展新兴领域,随着业务逐步放量,估值有望得到修复。
永贵电器面临哪些投资风险?
主要风险包括宏观政策变化可能影响行业景气度,行业竞争加剧可能压缩利润空间,以及公司新业务拓展若不及预期也会影响整体业绩表现。需关注公司海外产能爬坡进度和新业务的市场接受程度。
你可能感兴趣
公司信息更新报告:短期业绩承压,盈利能力稳定、下游展望向好
机械设备开源证券2023-10-31
公司信息更新报告:营收表现短期承压,盈利能力同比改善
食品饮料开源证券2024-10-28
公司信息更新报告:2023Q3盈利能力总体稳健,纤维盈利短期承压
纺织服装开源证券2023-11-14
公司信息更新报告:短期业绩承压,长期看好炼化盈利能力持续修复
基础化工开源证券2022-10-31
公司信息更新报告:2021H1自有品牌业务稳步增长,盈利能力短期承压
家用电器开源证券2021-08-25
公司信息更新报告:2022Q2外销短期承压,盈利能力持续改善
开源证券2022-09-03
公司信息更新报告:2022H1业绩短期承压,看好下半年盈利能力回升
交通运输开源证券2022-08-24
公司信息更新报告:工业胶、热熔胶营收高增,盈利能力短期承压
基础化工开源证券2026-04-21
公司信息更新报告:盈利能力短期承压,新技术投产在即
开源证券2022-08-26
公司信息更新报告:海外需求扰动致外销短期承压,盈利能力同比改善
开源证券2022-07-21