猜你想问
这份报告主要分析了哪些票息资产?
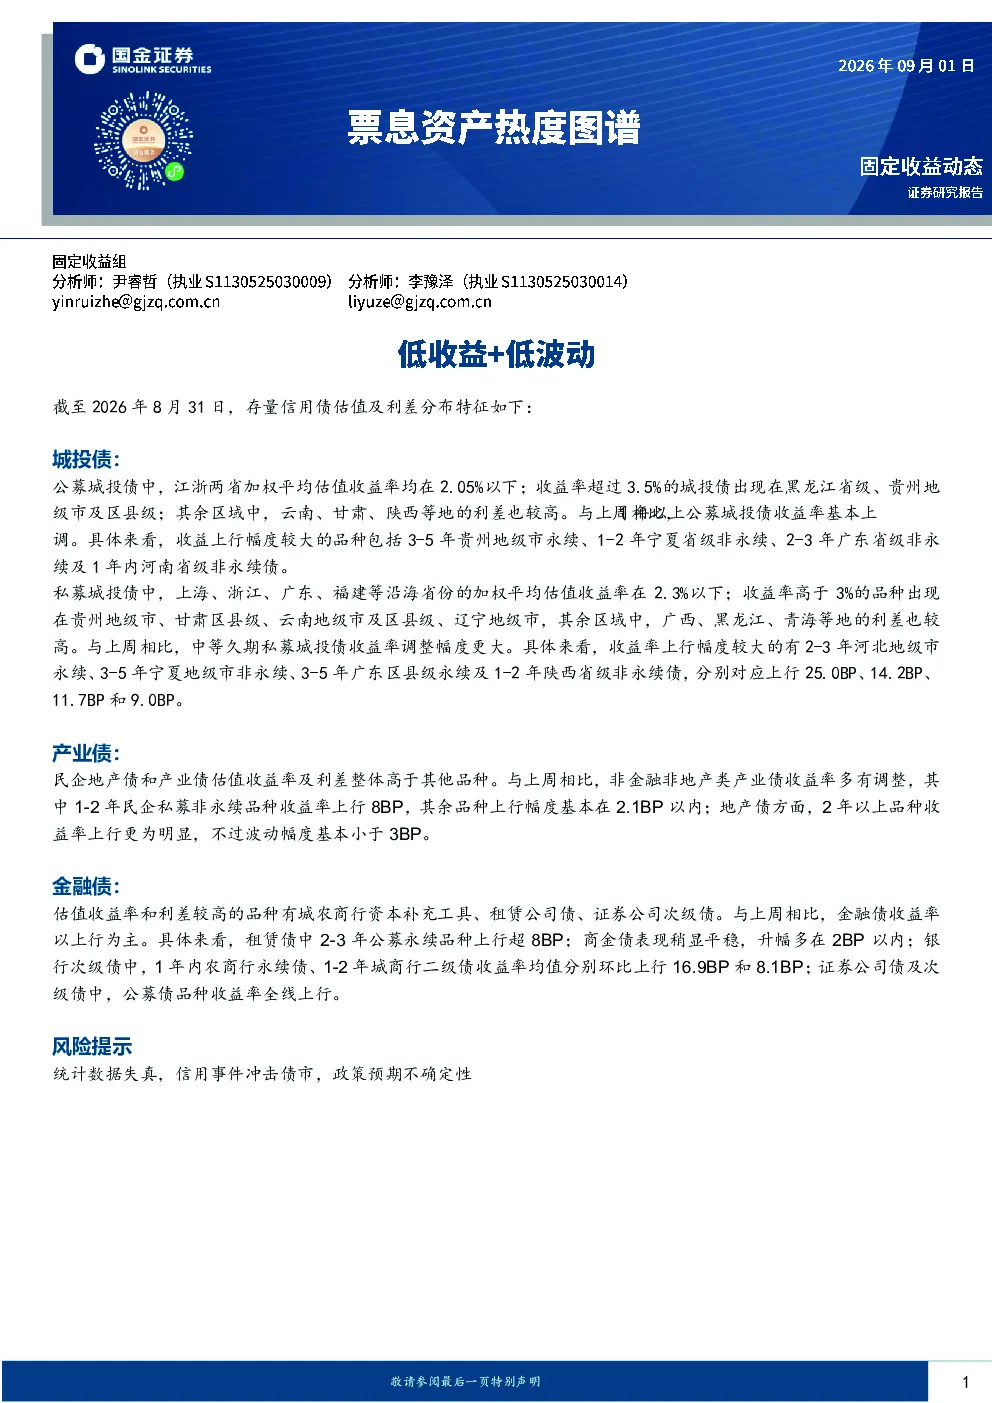
这份报告主要分析了存量信用债的估值及利差分布特征,涵盖了城投债、产业债和金融债三个主要赛道。城投债部分区分了公募和私募两种类型,并详细列出了不同地区和期限的收益率情况。产业债部分重点分析了民企地产债和产业债的整体情况,以及非金融非地产类产业债的收益率调整。金融债部分则关注了城农商行资本补充工具、租赁公司债和证券公司次级债等品种的估值收益率和利差。
城投债和私募城投债的估值收益率有何差异?
城投债和私募城投债的估值收益率存在明显差异。公募城投债方面,江浙两省的加权平均估值收益率均在2.05%以下,而黑龙江省级、贵州地级市及区县级收益率超过3.5%。私募城投债方面,上海、浙江、广东、福建等沿海省份的加权平均估值收益率在2.3%以下,贵州地级市、甘肃区县级、云南地级市及区县级、辽宁地级市的收益率则高于3%。此外,私募城投债的中等久期品种收益率调整幅度更大,例如2-3年河北地级市永续债上行25.0BP,3-5年宁夏地级市非永续债上行14.2BP。
产业债和金融债的市场表现有何特点?
产业债和金融债的市场表现各有特点。产业债方面,民企地产债和产业债的估值收益率及利差整体高于其他品种,非金融非地产类产业债收益率多有调整,其中1-2年民企私募非永续品种上行8BP,其余品种上行幅度基本在2.1BP以内。地产债方面,2年以上品种收益率上行更明显,波动幅度基本小于3BP。金融债方面,估值收益率和利差较高的品种包括城农商行资本补充工具、租赁公司债、证券公司次级债,金融债收益率以上行为主,具体表现为租赁债中2-3年公募永续品种上行超8BP,商金债表现平稳,升幅多在2BP以内,银行次级债中1年内农商行永续债、1-2年城商行二级债收益率均值分别环比上行16.9BP和8.1BP,证券公司债及次级债中公募债品种收益率全线上行。
当前信用债市场的整体状况如何?
当前信用债市场的整体状况呈现分化态势。城投债方面,不同地区和期限的收益率差异较大,例如江浙地区收益率较低,而贵州等地收益率较高。私募城投债的调整幅度更大,部分品种收益率上行幅度显著。产业债方面,民企地产债和产业债整体收益率高于其他品种,非金融非地产类产业债收益率有所调整。金融债方面,收益率以上行为主,租赁债、银行次级债和证券公司债等品种均出现不同程度的上行。整体来看,信用债市场存在明显的区域和品种分化,部分品种收益率上行幅度较大。
报告中提到了哪些风险提示?
报告中提到了三个主要的风险提示。首先,统计数据可能失真,银行间债券交易到交割的时滞可能影响统计数据的准确性。其次,信用事件的发生具有随机性,可能扰动债市情绪,对信用债价格产生不利影响。最后,经济政策、债市监管政策的颁布可能引起债市配置和交易惯性的变化,进而影响信用债市场的表现。这些风险提示提醒投资者在投资信用债时需谨慎评估潜在风险。