猜你想问
这份研报主要讲了什么内容?
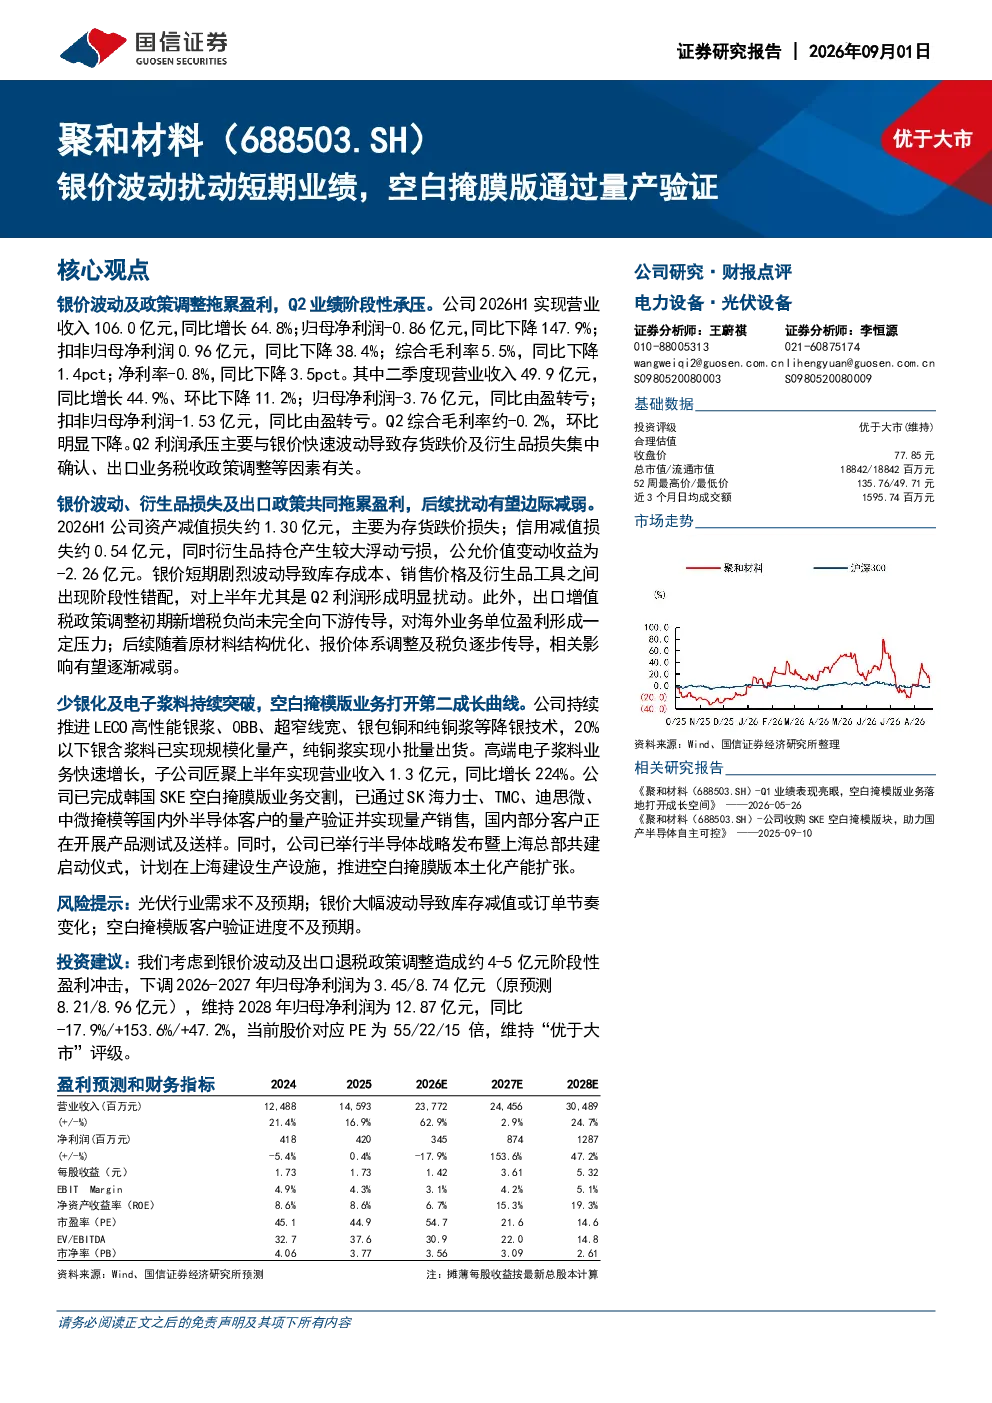
这份研报分析了聚和材料2026年上半年的业绩表现,指出公司虽然营业收入增长64.8%达到106亿元,但归母净利润大幅下降147.9%至-0.86亿元,主要受银价波动、政策调整等因素影响。报告详细阐述了银价快速波动导致存货跌价及衍生品损失集中确认,以及出口业务税收政策调整对盈利的拖累。同时,报告也关注到公司持续推进降银技术,20%以下银含浆料已实现规模化量产,纯铜浆实现小批量出货,子公司匠聚高端电子浆料业务也快速增长。此外,公司已完成韩国SKE空白掩膜版业务交割,并通过SK海力士、TMC等国内外半导体客户的量产验证。考虑到银价波动及出口退税政策调整造成约4-5亿元的阶段性盈利冲击,分析师下调了2026-2027年归母净利润预测,但维持2028年归母净利润为12.87亿元,当前股价对应PE为55/22/15倍,维持“优于大市”评级。
光伏导电浆料行业的发展趋势如何?
光伏导电浆料行业正经历技术变革,主要趋势包括降银技术和纯铜浆料的研发应用。随着光伏电池单位银耗的持续下降,传统银浆料需求面临压力。聚和材料作为行业领先企业,已成功实现20%以下银含浆料的规模化量产,并推出纯铜浆料实现小批量出货,展现了其在降银技术上的领先地位。此外,光伏产业链需求存在阶段性收缩,但长期来看,光伏装机量持续增长仍将带动导电浆料需求。聚和材料的子公司匠聚高端电子浆料业务也呈现快速增长态势,上半年实现营业收入1.3亿元,同比增长224%,显示出公司在技术多元化布局上的成效。行业整体仍需关注原材料价格波动、技术迭代速度及下游需求变化带来的挑战。
报告中重点分析了哪些方向?
报告重点分析了聚和材料短期业绩受银价波动和政策调整的影响,以及长期技术布局和业务拓展的进展。在短期业绩方面,报告详细拆解了二季度营业收入环比下降11.2%至49.9亿元,归母净利润同比由盈转亏至-3.76亿元的原因,包括银价快速波动导致存货跌价及衍生品损失集中确认,以及出口业务税收政策调整等因素。在技术布局方面,报告强调了公司降银技术的进展,20%以下银含浆料的规模化量产和纯铜浆料的小批量出货,展现了其在成本控制和技术领先方面的努力。此外,报告还关注到公司空白掩膜版业务的突破,已完成韩国SKE业务交割,并通过SK海力士、TMC等国内外半导体客户的量产验证,显示出公司在半导体关键材料领域的拓展潜力。
当前市场对聚和材料有何判断?
当前市场对聚和材料的判断呈现分化,一方面关注其短期业绩受原材料价格波动和政策调整的影响,另一方面认可其在降银技术和空白掩膜版业务上的技术布局和业务拓展进展。聚和材料2026年上半年业绩显示其盈利能力受外部因素冲击较大,银价波动导致存货跌价和衍生品损失成为主要拖累因素,同时出口退税政策调整也对其盈利造成阶段性影响。然而,公司在降银技术上的突破,如20%以下银含浆料的规模化量产和纯铜浆料的小批量出货,以及空白掩膜版业务通过国内外客户量产验证,展现了其长期发展潜力。市场也关注其应收账款和短期借款的增长情况,以及光伏导电浆料行业需求的变化趋势。综合来看,市场对聚和材料的判断需结合短期业绩压力和长期技术布局进行综合评估。
研报提示了哪些主要风险?
研报提示了聚和材料面临的主要风险,包括光伏行业需求不及预期、银价大幅波动导致库存减值或订单节奏变化,以及空白掩膜版客户验证进度不及预期。在光伏行业需求方面,虽然长期装机量持续增长,但短期内产业链需求可能存在收缩,影响导电浆料需求。银价波动是聚和材料面临的主要风险之一,报告指出银价快速波动导致存货跌价及衍生品损失集中确认,未来银价大幅波动可能进一步拖累盈利。此外,出口退税政策调整也对公司盈利造成阶段性影响。在空白掩膜版业务方面,虽然公司已完成韩国SKE业务交割,并通过SK海力士、TMC等客户量产验证,但仍需关注客户验证进度和订单落地情况,客户验证进度不及预期可能影响业务拓展。这些风险需持续关注,并纳入投资决策考量中。