猜你想问
这份研报的核心内容是什么?
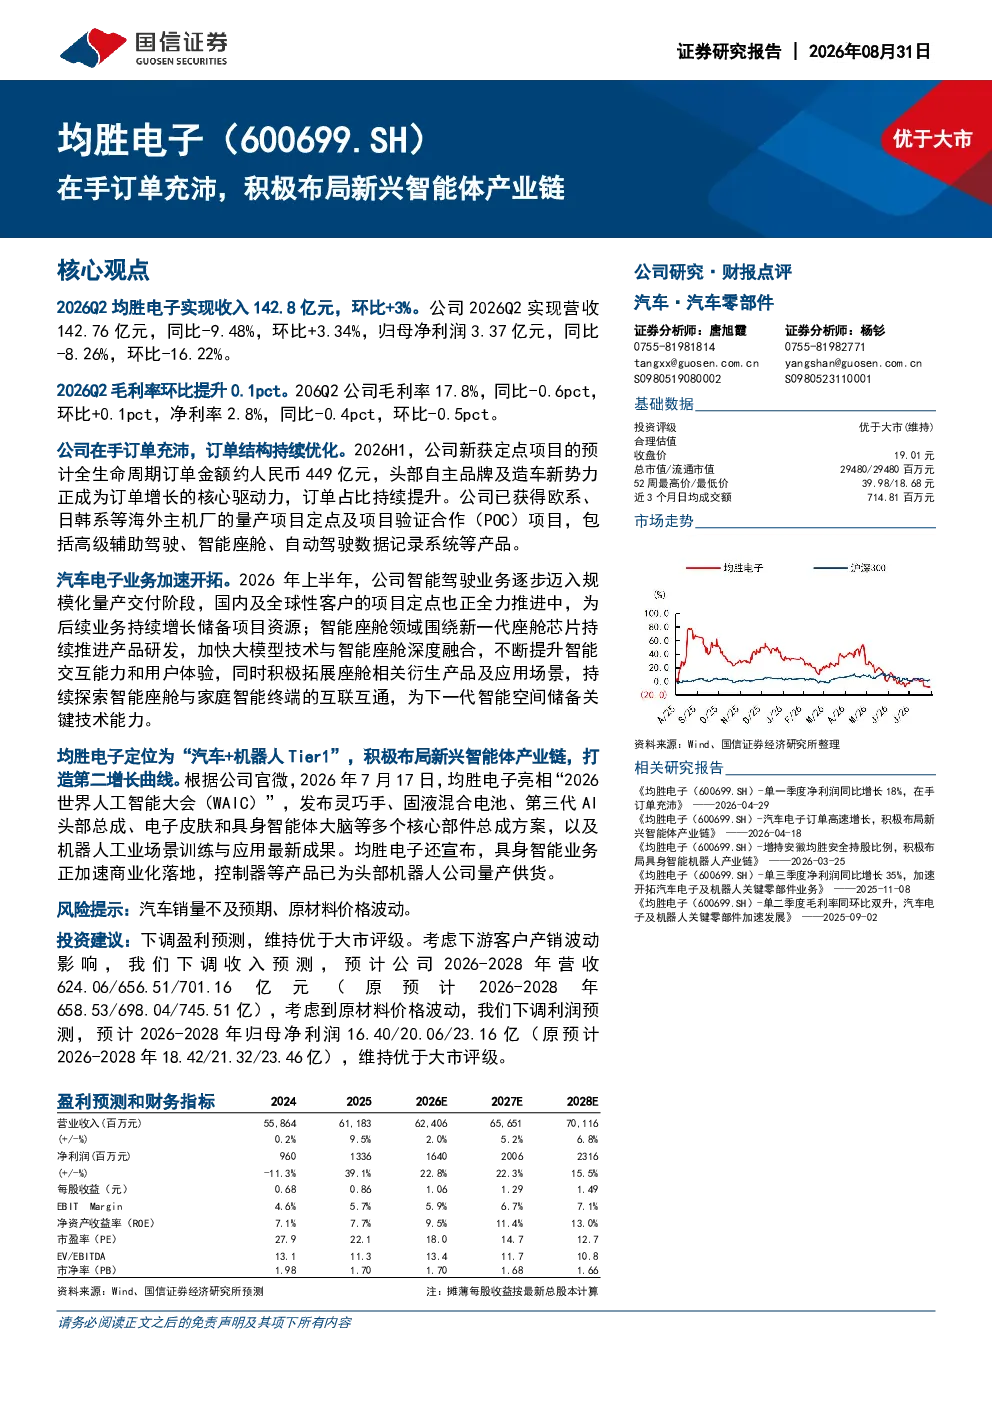
本报告指出,公司在手订单充沛,订单结构持续优化,头部自主品牌及造车新势力成为订单增长核心驱动力。同时,公司积极布局新兴智能体产业链,打造第二增长曲线。报告显示,2026H1公司收入280.91亿元,同比-7.43%;归母净利润7.39亿元,同比+4.43%。公司全球化布局及降本增效措施有效对冲收入下降及原材料涨价影响,盈利保持韧性。海外地区经营业绩持续改善,助力长期盈利能力提升。公司发布灵巧手、固液混合电池等机器人核心部件,商业化量产加速,加速布局具身智能领域。
智能体产业链的发展趋势如何?
智能体产业链正快速发展,头部自主品牌及造车新势力成为订单增长核心驱动力。公司积极布局该领域,通过发布灵巧手、固液混合电池等机器人核心部件,加速商业化量产,抢占先发优势。海外智能化增配和中国车企加速出海市场也为产业链带来新机遇。随着核心技术持续升级,产业能力加速向新兴领域延伸,有望打造新的业务动能。未来,该产业链有望在汽车智能化、机器人等领域持续渗透,成为重要增长点。
研报重点分析了哪些方向?
研报重点分析了公司在手订单情况、订单结构优化、新兴智能体产业链布局及商业化进展。报告显示,公司在手订单充沛,头部自主品牌及造车新势力成为订单增长核心驱动力。公司积极布局新兴智能体产业链,发布灵巧手、固液混合电池等核心部件,加速布局具身智能领域。此外,报告还分析了公司全球化布局、降本增效措施、海外地区经营业绩改善等情况,揭示了公司第二增长曲线的构建路径。
当前市场对电子设备行业的现状如何?
当前电子设备行业面临订单结构优化和新兴领域布局的双重机遇。头部自主品牌及造车新势力成为订单增长核心驱动力,推动行业向智能化、自动化方向发展。同时,新兴智能体产业链如机器人领域正快速发展,为行业带来新的增长点。公司通过积极布局该领域,发布核心部件,加速商业化量产,有望抢占先发优势。但行业也面临原材料价格波动等挑战,需关注企业全球化布局及降本增效措施的有效性。
研报提到了哪些风险提示?
研报提示的主要风险包括汽车销量不及预期和原材料价格波动。汽车销量不及预期可能导致公司订单增长放缓,影响业绩表现。原材料价格波动则可能增加公司生产成本,对盈利能力造成压力。此外,新兴智能体产业链发展存在不确定性,需关注技术迭代和市场接受度等因素。公司需持续提升核心技术能力,加强市场拓展,以应对潜在风险。