猜你想问
这份研报的核心内容是什么?
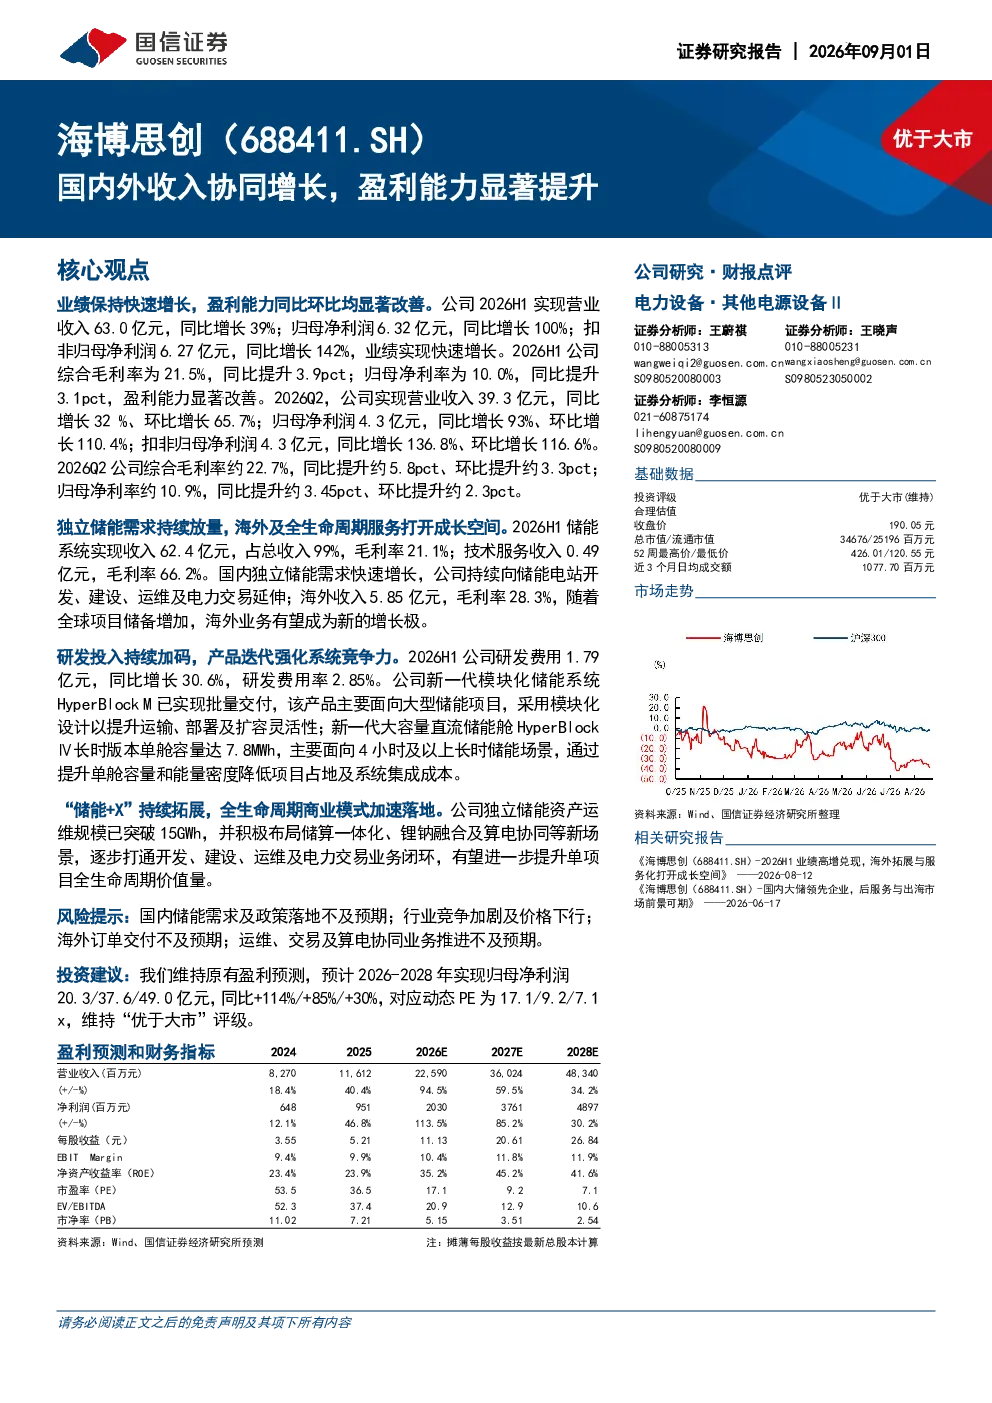
研报显示公司业绩保持快速增长,2026年上半年营业收入63.0亿元,同比增长39%;归母净利润6.32亿元,同比增长100%。扣非归母净利润6.27亿元,同比增长142%。综合毛利率和净利率均显著提升,分别达到21.5%和10.0%。
储能行业的发展趋势如何?
储能行业正快速发展,公司储能系统收入占比达99%,新一代模块化储能系统已实现批量交付。国内市场向综合能源服务商转型,海外市场通过战略合作协议持续增加订单。公司积极拓展储算一体化、锂钠融合等新场景,独立储能资产运维规模已突破15GWh。
研报重点分析了哪些方向?
研报重点分析了公司储能系统业务,包括新一代模块化储能系统的交付情况。同时关注国内市场向综合能源服务商的转型进程,以及海外市场的拓展策略。此外,还分析了公司“储能+X”的新场景拓展,如储算一体化、锂钠融合及算电协同业务的发展情况。
当前储能市场的现状如何?
当前储能市场呈现快速增长态势,公司业绩表现突出,收入和利润均实现高增长。公司储能系统业务已成为主要收入来源,毛利率和净利率持续提升。国内市场业务多元化,海外市场拓展成效显著,行业竞争格局正在形成,头部企业优势明显。
研报提到了哪些风险提示?
研报提示的风险包括:国内储能需求及政策落地不及预期,可能导致市场需求波动;行业竞争加剧及价格下行,可能影响公司盈利能力;海外订单交付不及预期,可能影响收入增长;运维、交易及算电协同业务推进不及预期,可能影响新场景拓展效果。
你可能感兴趣
半年度收入翻倍增长,光伏盈利能力显著提升
信达证券2023-08-18
海内外收入恢复稳健增长,高端新品带动整体盈利能力显著提升
医药生物太平洋证券2022-08-21
2024年三季报点评报告:收入增长边际改善,盈利能力显著提升
食品饮料华龙证券2024-10-26
歌力思:国内主营收入稳健增长,降本增效驱动盈利能力显著提升
纺织服装信达证券2026-08-29
收入增长季度提速,盈利能力显著提升
医药生物信达证券2025-09-05
收入高质量增长,盈利能力显著提升
食品饮料财信证券2021-08-27
盈利能力显著提升,自营城市加盟收入增长亮眼
轻工制造山西证券2019-08-24
1Q22刻蚀设备收入同比增长105%,盈利能力显著提升
机械设备国信证券2022-04-29
盈利能力显著提升、公司迎量价齐升;长期受益国内外碳中和
公用事业太平洋证券2021-04-25
新品优异带动国内外销售,盈利能力显著提升
家用电器国信证券2024-04-02