猜你想问
1H26公司净利润增长主要得益于哪些因素?
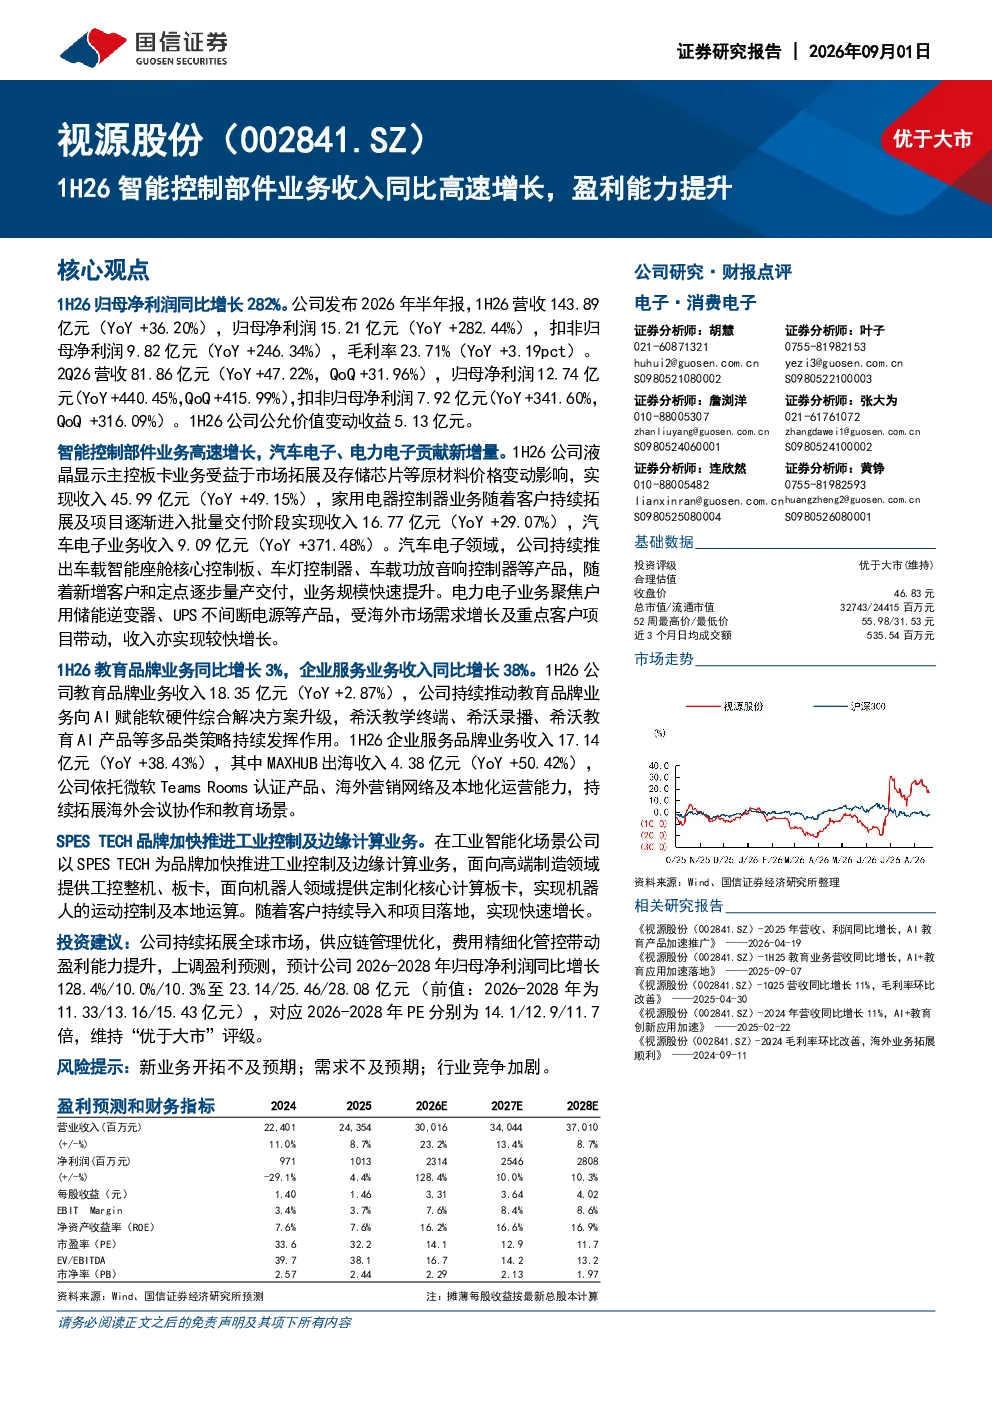
1H26公司净利润同比增长282%,主要得益于智能控制部件业务的高速增长和盈利能力提升。智能控制部件业务收入同比增长36.20%,其中汽车电子业务收入同比增长371.48%,电力电子业务收入增长较快。教育品牌业务同比增长3%,企业服务业务收入同比增长38%。公司通过优化供应链管理和费用精细化管控,进一步提升了整体盈利能力。
智能控制部件业务中,哪些细分领域增长最快?
智能控制部件业务中,汽车电子业务收入增长最快,同比增长371.48%。此外,液晶显示主控板卡业务收入同比增长49.15%,家用电器控制器业务收入同比增长29.07%。这些细分领域的快速增长主要得益于公司对新兴市场的拓展和产品结构的优化。电力电子业务也实现了较快的增长,但具体增速未在报告中明确提及。
教育品牌和企业服务业务的表现如何?
教育品牌业务收入同比增长2.87%,企业服务品牌业务收入同比增长38.43%。其中,MAXHUB出海收入同比增长50.42%,显示出公司在国际市场拓展方面的积极成效。教育品牌业务虽然增速相对较慢,但仍是公司重要的收入来源之一。企业服务业务的快速增长则体现了公司在数字化解决方案领域的竞争优势。
公司未来几年的盈利预测情况如何?
公司上调盈利预测,预计2026-2028年归母净利润同比增长128.4%/10.0%/10.3%至23.14/25.46/28.08亿元。对应2026-2028年PE分别为14.1/12.9/11.7倍。这一预测基于公司持续拓展全球市场、供应链管理优化以及费用精细化管控的预期成效。未来几年,公司有望在保持高速增长的同时,进一步提升盈利能力。
研报中提示的主要风险有哪些?
研报中提示的主要风险包括新业务开拓不及预期、需求不及预期以及行业竞争加剧。新业务开拓的不确定性可能导致部分业务增长未达预期,影响整体业绩表现。需求不及预期则可能因宏观经济波动或行业周期性变化所致。此外,行业竞争加剧也可能对公司市场份额和盈利能力构成挑战。公司需要密切关注这些风险因素,并采取相应措施加以应对。