猜你想问
中国飞鹤2026年中报核心内容是什么?
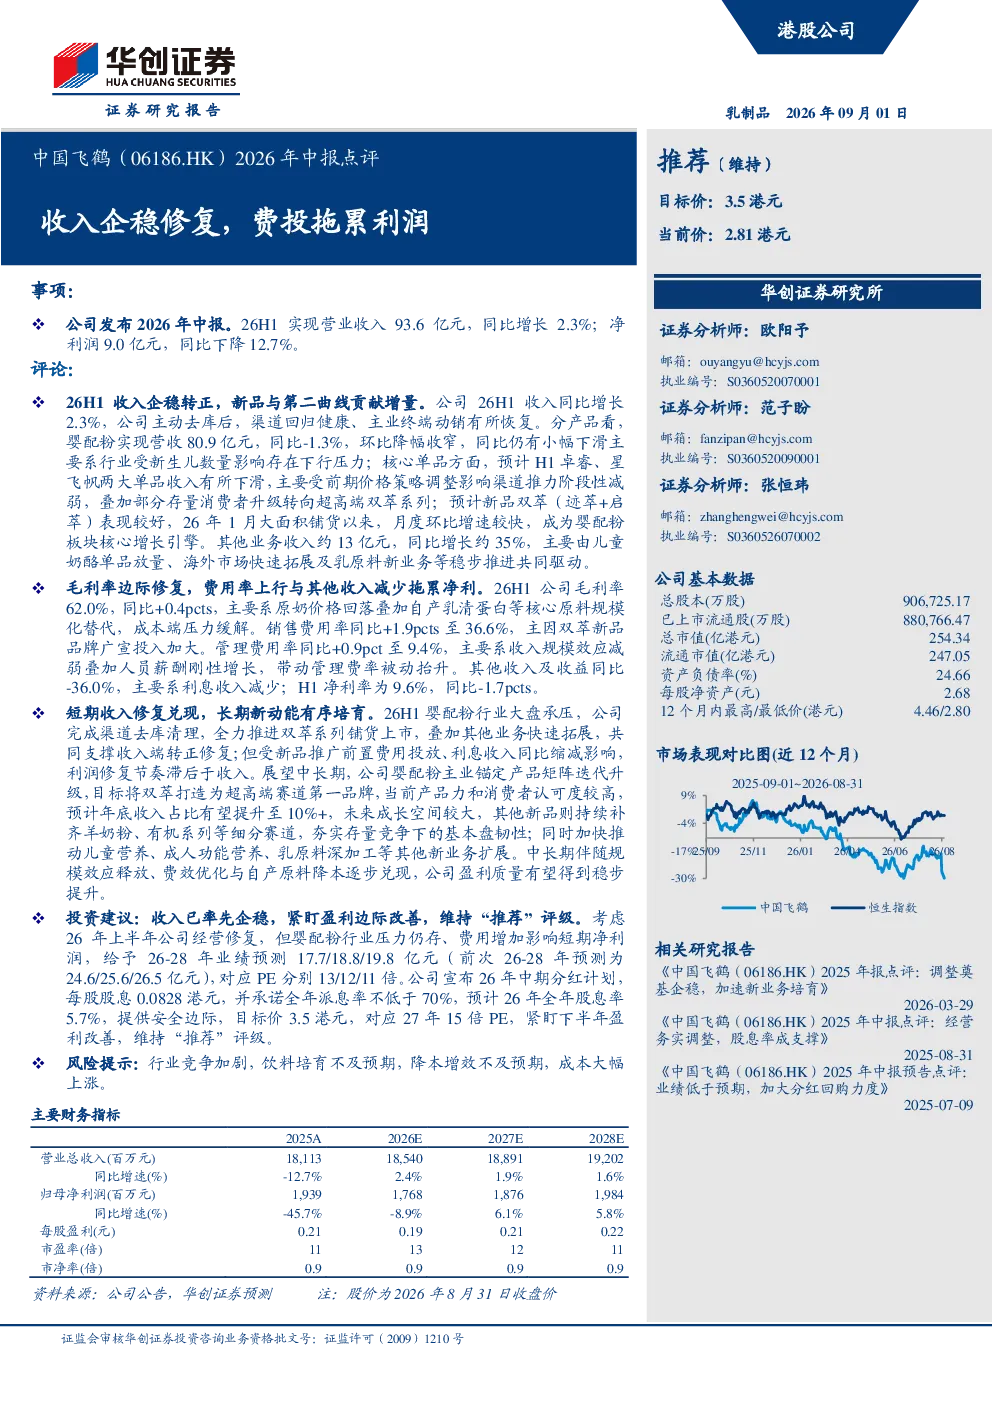
2026年上半年公司实现营业收入93.6亿元,同比增长2.3%,主要得益于渠道去库后终端动销恢复,以及新品与第二曲线(儿童奶酪、海外市场等)的增量贡献。婴配粉业务同比下滑1.3%,核心单品卓睿、星飞帆受前期价格策略调整影响收入下滑;新品双萃系列表现突出,预计年底收入占比提升至10%以上。其他业务收入同比增长约35%。毛利率提升至62.0%,销售费用率上升至36.6%,管理费用率同比提升0.9pct至9.4%。净利率为9.6%,净利润同比下降12.7%至9.0亿元。
婴配粉赛道未来发展趋势如何?
公司聚焦婴配粉产品矩阵迭代升级,将双萃打造为超高端赛道第一品牌,未来成长空间较大。其他新品持续补齐细分赛道,夯实基本盘韧性。同时加快推动儿童营养、成人功能营养、乳原料深加工等新业务。伴随规模效应释放、费效优化与自产原料降本逐步兑现,公司盈利质量有望稳步提升。
研报重点分析了哪些方向?
研报重点分析了公司收入企稳修复的驱动因素,包括渠道去库后的动销恢复及新品与第二曲线的增量贡献。同时深入剖析了产品结构变化,婴配粉业务下滑及双萃系列的增长潜力。此外,还探讨了毛利率边际修复的原因,以及费用率上行对利润的拖累效应。最后,展望了公司长期新动能培育及盈利质量提升的预期。
当前中国飞鹤的市场现状如何?
公司完成渠道去库,全力推进双萃系列上市,叠加其他业务拓展,支撑收入企稳转正。但短期利润修复滞后于收入,主要受新品推广费用增加及利息收入减少影响。长期来看,公司通过聚焦产品迭代升级、拓展新业务领域,有望逐步提升盈利质量。目前维持“推荐”评级,给予2026-2028年业绩预测17.7/18.8/19.8亿元。
研报提示了哪些风险?
研报提示的主要风险包括行业竞争加剧,可能导致市场份额下降;饮料培育不及预期,影响第二曲线的增量贡献;降本增效不及预期,成本大幅上涨可能侵蚀利润。此外,还需关注公司新业务拓展的进展及市场接受程度,这些因素都可能对公司未来业绩产生不利影响。