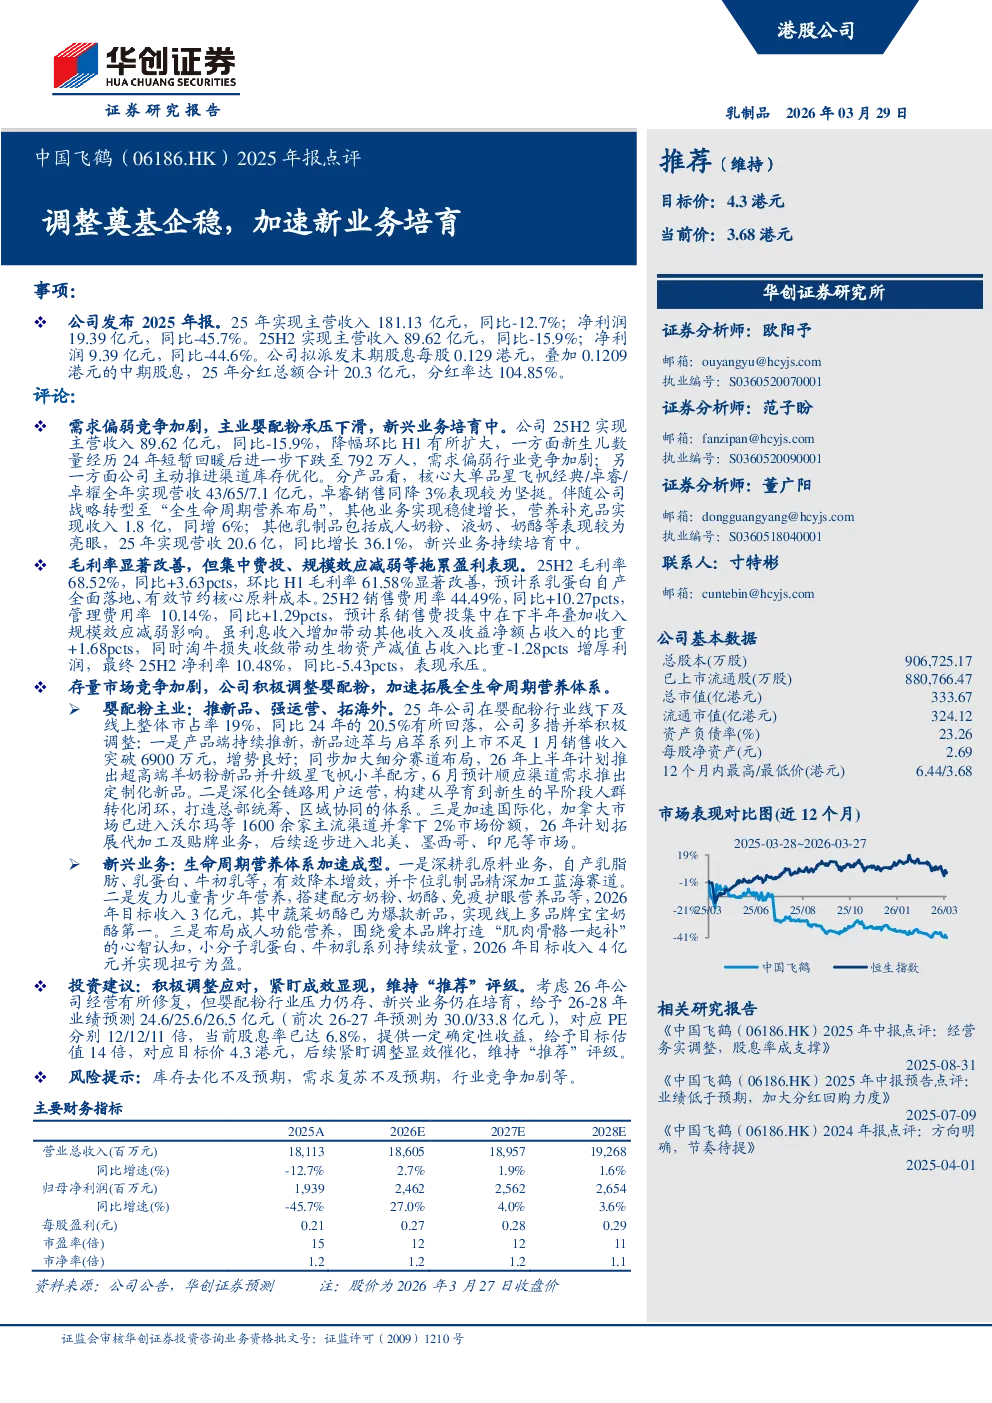
中国飞鹤2025年报点评总结
核心观点与业绩表现
- 业绩概况:2025年公司实现主营收入181.13亿元,同比-12.7%;净利润19.39亿元,同比-45.7%。25H2主营收入89.62亿元,同比-15.9%;净利润9.39亿元,同比-44.6%。
- 分红政策:公司拟派发末期股息每股0.129港元,叠加中期股息0.1209港元,25年分红总额20.3亿元,分红率达104.85%。
- 需求与竞争:新生儿数量下降至792万人,需求偏弱,行业竞争加剧,公司主动优化渠道库存。
业务板块分析
- 婴配粉业务:全年市占率19%,同比回落1.5个百分点。公司采取多措施调整:推新品(迹萃、启萃系列)、强化运营、拓展海外(加拿大市场进入1600余家渠道)。
- 新兴业务:营养补充品收入1.8亿,同增6%;其他乳制品(成人奶粉、液奶、奶酪等)收入20.6亿,同比增长36.1%。
- 生命周期营养体系:乳原料自产降本增效,儿童青少年营养(配方奶粉、奶酪等)目标2026年收入3亿元,成人功能营养(爱本品牌)目标2026年收入4亿元并扭亏。
财务表现
- 毛利率:25H2毛利率68.52%,同比+3.63pcts,主要因乳蛋白自产全面落地。
- 费用率:25H2销售费用率44.49%,管理费用率10.14%,均有所上升。
- 净利率:25H2净利率10.48%,同比-5.43pcts,受销售费投入和规模效应减弱影响。
投资建议与目标价
- 投资建议:维持“推荐”评级,关注26年经营修复,但婴配粉压力和新兴业务培育仍需观察。
- 业绩预测:26-28年业绩预测24.6/25.6/26.5亿元,对应PE12/12/11倍。
- 目标价:给予14倍估值,对应目标价4.3港元。
风险提示
- 库存去化不及预期,需求复苏不及预期,行业竞争加剧。