猜你想问
君实生物这份研报的核心内容是什么?
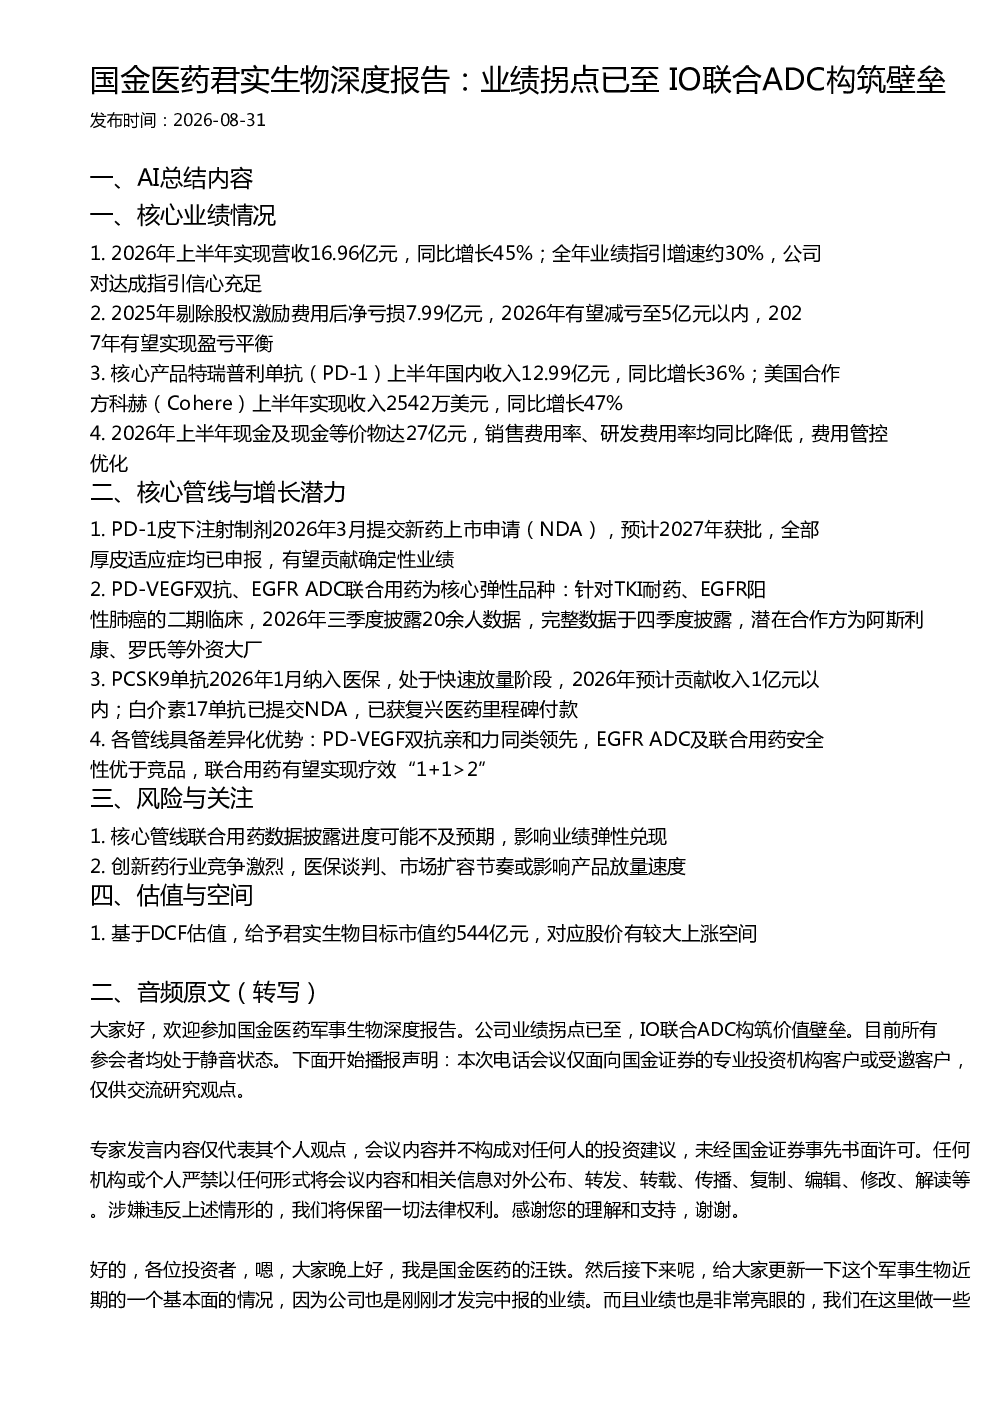
这份研报分析了君实生物的核心业绩情况,指出2026年上半年营收同比增长45%,全年业绩指引增速约30%。公司2025年净亏损7.99亿元,预计2026年减亏至5亿元以内,2027年有望实现盈亏平衡。特瑞普利单抗(PD-1)国内外市场均高速放量,国内收入12.99亿元同比增长36%,美国合作方收入增长47%。公司费用管控优化,现金及现金等价物达27亿元。
IO联合ADC赛道的发展趋势如何?
IO联合ADC是当前创新药领域的重要发展方向,通过免疫治疗与抗体药物偶联物的联合应用,有望实现疗效的协同增强。君实生物的PD-VEGF双抗和EGFR ADC联合用药管线具备差异化优势,PD-VEGF双抗亲和力同类领先,联合用药有望实现疗效“1+1>2”。该赛道竞争激烈,但具备较大增长潜力,阿斯利康、罗氏等外资大厂可能成为潜在合作方。
报告重点分析了君实生物的哪些方面?
报告重点分析了君实生物的业绩拐点、核心管线增长潜力及风险。业绩方面,公司2026年营收和利润有望持续增长,费用率优化。管线方面,PD-1皮下注射制剂有望2027年获批,贡献确定性业绩;PD-VEGF双抗和EGFR ADC联合用药具备较大弹性空间;PCSK9单抗已纳入医保,白介素17单抗已提交NDA。差异化优势体现在PD-VEGF双抗亲和力领先及联合用药安全性优于竞品。
目前君实生物的市场现状如何?
君实生物市场现状表现为业绩拐点已至,IO联合ADC构筑价值壁垒。核心产品特瑞普利单抗国内外市场均处于高速放量阶段,渗透率不断提升。公司管线布局完善,肿瘤和自免领域均有大单品即将获批或商业化。但行业竞争激烈,医保谈判、市场扩容节奏可能影响产品放量速度,需关注联合用药数据披露进度。
研报提示了哪些主要风险?
研报提示的主要风险包括:核心管线联合用药数据披露进度可能不及预期,影响业绩弹性兑现;创新药行业竞争激烈,医保谈判、市场扩容节奏或影响产品放量速度。此外,联合用药的疗效和安全性仍需进一步验证,行业政策变化也可能带来不确定性。