猜你想问
东方财富证券9月金股会议纪要核心内容是什么?
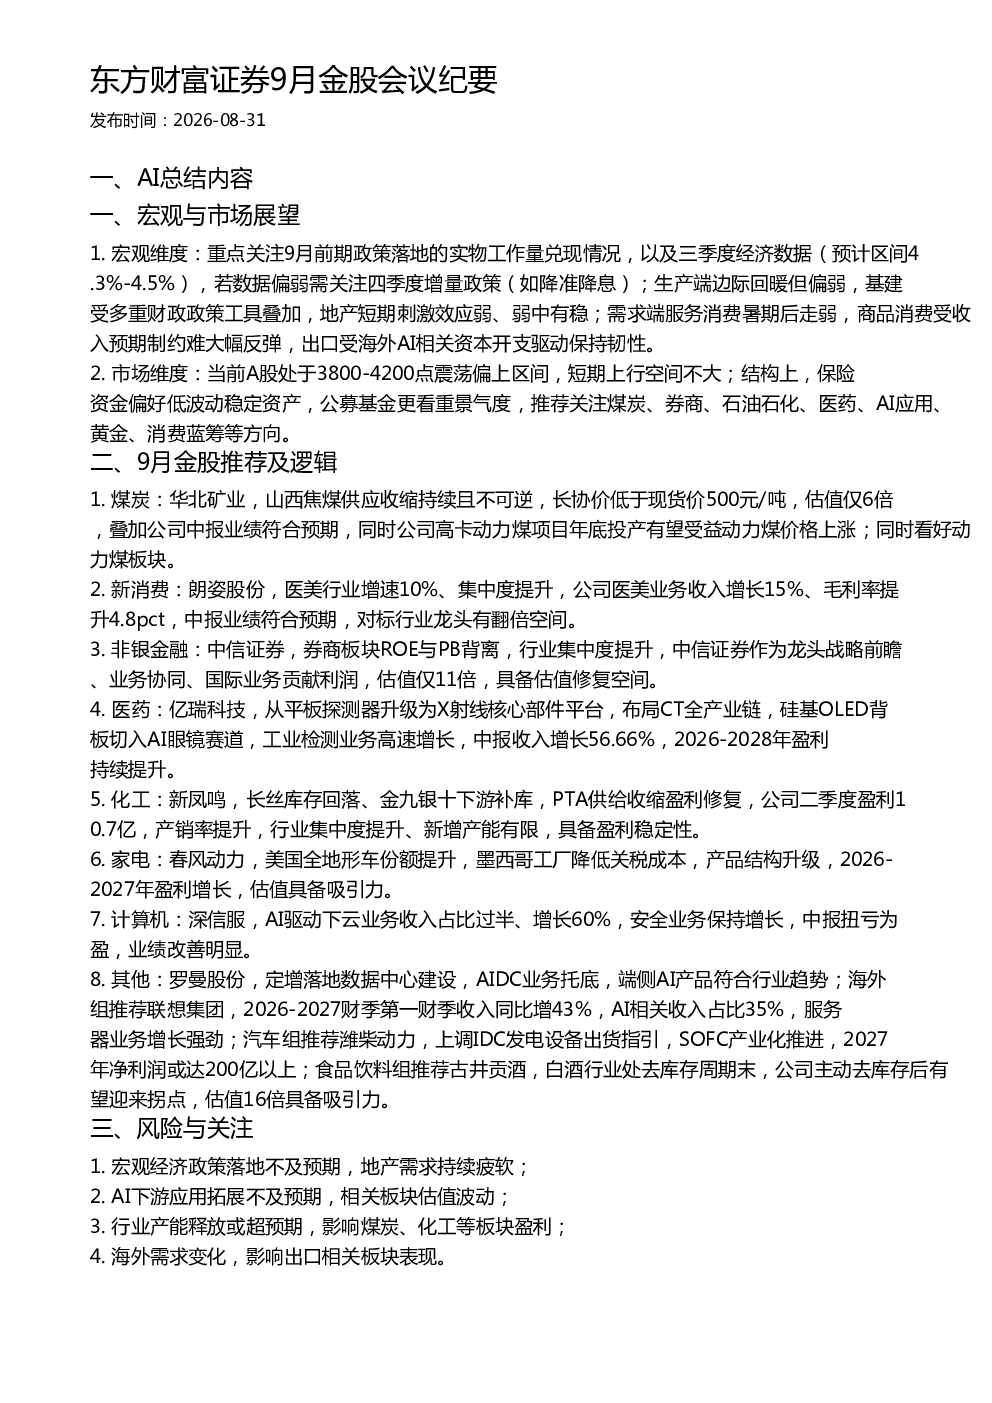
该会议纪要主要围绕宏观市场展望、9月金股推荐及逻辑、风险与关注三部分展开。宏观层面关注政策落地及经济数据,生产端分析基建与地产,需求端关注服务消费、商品消费和出口。金股推荐涵盖煤炭、新消费、非银金融、医药、化工、家电、计算机等多个板块,并分析了相关公司的业绩增长逻辑。报告还提示了宏观经济政策、AI应用拓展、行业产能释放及海外需求变化等潜在风险。
报告中的赛道/行业发展趋势如何?
报告显示,宏观政策预期对经济有支撑作用,基建受多重政策支持,地产短期稳中向好。消费方面,服务消费暑期后走弱,商品消费受收入预期制约,出口受海外AI资本开支驱动保持韧性。各行业趋势包括煤炭供应收缩利好价格,医美行业集中度提升,券商板块估值修复,医药CT产业链布局,化工PTA盈利修复,家电产品结构升级,计算机AI驱动云业务增长,AI眼镜和数据中心建设有发展潜力。
报告重点分析了哪些方向?
报告重点分析了宏观政策落地效果、三季度经济数据、各行业供需状况及公司业绩增长逻辑。具体包括煤炭板块的供应收缩与估值,新消费板块的医美业务增长,非银金融板块的券商龙头估值修复,医药板块的CT产业链布局,化工板块的PTA盈利修复,家电板块的产品结构升级,计算机板块的AI云业务增长,以及AI眼镜、数据中心建设等新兴领域的投资机会。
当前市场现状如何判断?
当前市场现状表现为宏观政策预期对经济有支撑作用,基建投资受多重政策支持,地产短期刺激效应弱但趋于稳定,消费方面服务消费走弱、商品消费受收入预期制约、出口保持韧性。各行业现状包括煤炭供应收缩利好价格,医美行业集中度提升,券商板块估值修复,医药CT产业链布局加速,化工PTA盈利修复,家电产品结构升级,计算机AI驱动云业务增长,AI眼镜和数据中心建设有发展潜力。
研报提示了哪些风险?
报告提示了宏观经济政策落地不及预期可能导致经济数据偏弱,地产需求持续疲软可能影响相关板块,AI下游应用拓展不及预期可能引发板块估值波动,行业产能释放或超预期可能影响煤炭、化工等板块盈利,海外需求变化可能影响出口相关板块表现。这些风险因素需投资者关注,以规避潜在的投资风险。