猜你想问
日月股份2026年中报核心业绩表现如何?
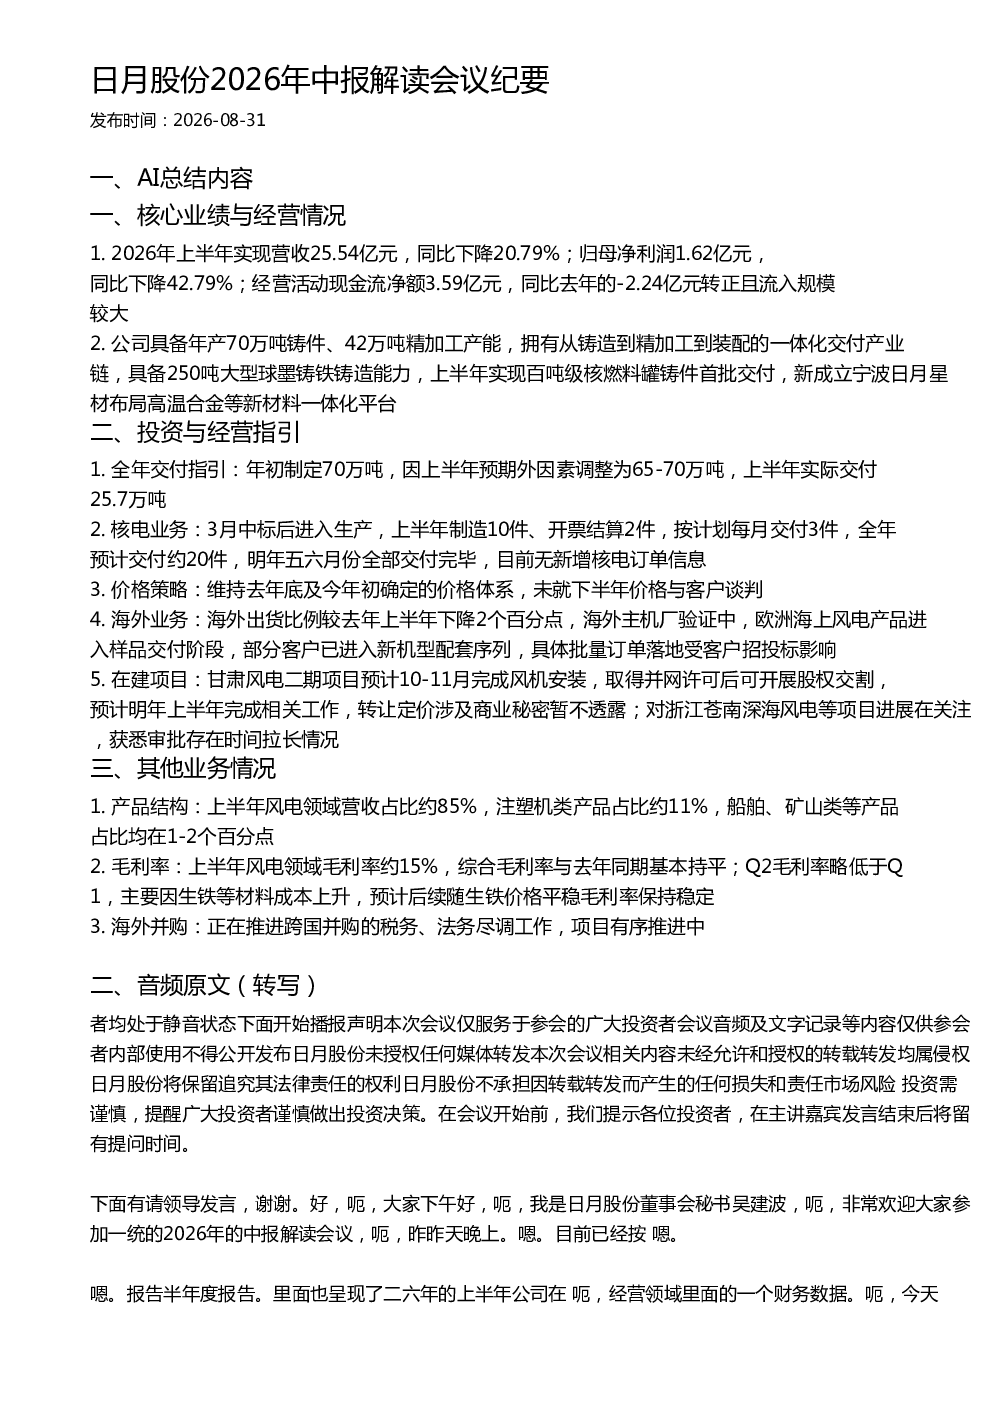
2026年上半年公司实现营收25.54亿元,同比下降20.79%;归母净利润1.62亿元,同比下降42.79%。尽管营收和净利润双降,但经营活动现金流净额达3.59亿元,同比转正且流入规模较大。公司具备年产70万吨铸件、42万吨精加工产能,拥有从铸造到精加工到装配的一体化交付产业链,并具备250吨大型球墨铸铁铸造能力。上半年实现百吨级核燃料罐铸件首批交付,新成立宁波日月星材布局高温合金等新材料一体化平台。
风电行业发展趋势如何?
风电行业持续发展,日月股份上半年风电领域营收占比约85%,成为主要收入来源。欧洲海上风电产品已进入样品交付阶段,部分客户已进入新机型配套序列,但批量订单落地受客户招投标影响。公司对浙江苍南深海风电等项目进展在关注,但获悉审批存在时间拉长情况。整体看,风电领域仍是重要赛道,但需关注政策审批和客户招投标节奏。
报告重点分析了哪些方面?
报告重点分析了公司核心业绩与经营情况,包括营收利润变化、现金流转正、产能规模及新业务布局。投资与经营指引方面,详细解读了全年交付指引调整、核电业务进展、价格策略、海外业务及在建项目情况。其他业务情况则涵盖了产品结构、毛利率变化及海外并购进展。报告全面覆盖了公司经营和战略布局的关键信息。
当前市场对日月股份有何判断?
当前市场关注日月股份业绩下滑但现金流转正的情况。公司上半年营收和净利润同比下降,但经营活动现金流净额同比转正且规模较大,显示出较好的资金状况。公司在核电、新材料等领域有新布局,但核电业务订单有限,海外业务占比下降。整体看,市场需关注公司业绩恢复情况和新业务进展。
研报提示了哪些风险?
研报提示的风险包括:业绩下滑幅度较大,需关注后续业绩恢复情况;核电业务订单有限,依赖新订单增长存在不确定性;海外业务占比下降,需关注海外市场拓展进展;在建项目审批存在时间拉长情况,可能影响项目进度;原材料成本上升对毛利率的短期压力。此外,公司正在推进的跨国并购也存在税务、法务尽调等风险。