猜你想问
9月电池排产环比增长的具体数据是多少?
根据报告,2026年9月中国电池排产环比增长9.2%,全球市场动力+储能+消费类电池产量约346GWh,环比增9.1%,其中储能电芯9月排产130GWh,占比39%
特朗普签令限制外国电网设备涉及哪些内容?
特朗普签署的行政令限制部分外国电网设备进口,涵盖电池储能系统、变电站变压器、大型发电机等关键设备,这对相关产业链的供应链安全和技术自主性提出更高要求
报告重点分析了哪些行业发展趋势?
报告重点分析了锂电产业链盈利修复机会,固态电池、钠离子电池等新技术发展对设备、电解质材料等核心环节的带动作用,以及风电设备板块的投资机会,风电装机保持高增长,市场空间广阔
当前电力设备行业的市场现状如何?
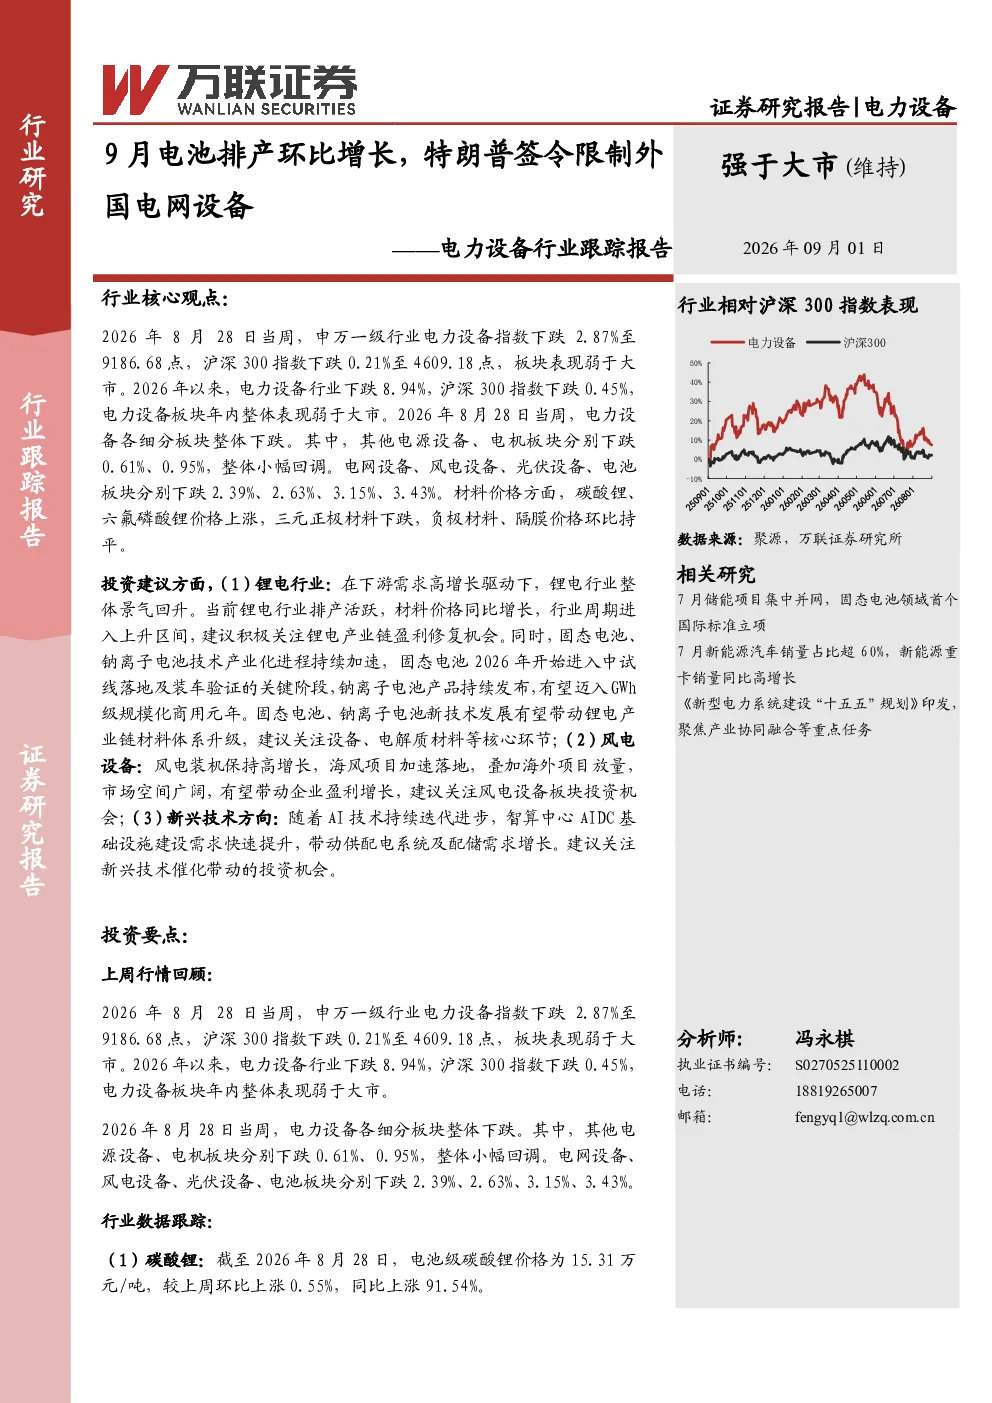
2026年8月28当周,电力设备行业整体表现弱于大市,申万一级行业电力设备指数下跌2.87%至9186.68点,沪深300指数下跌0.21%至4609.18点。2026年以来,电力设备行业下跌8.94%,细分板块中电池板块下跌3.43%
研报提示了哪些风险因素?
报告提示的风险因素包括下游需求不及预期、市场竞争加剧、国际贸易政策变动风险、数据统计误差等,这些因素可能对行业发展和投资回报产生影响
你可能感兴趣
电力设备行业跟踪报告:《可再生能源发展“十五五”规划》发布,锂电排产环比增长
电气设备万联证券2026-07-28
电力设备行业跟踪报告:锂电需求景气延续,排产环比稳健增长
电气设备万联证券2026-06-15
电力设备新能源行业周观察:电池中游排产环比再升,硅料价格继续维持缓行
电气设备中泰证券2021-07-10
光伏行业周报:9月硅料硅片排产预计环降,电池组件排产环比基本持平
电气设备华创证券2024-09-08
电力设备行业报告 ( 2 0 2 4 . 3 . 4 - 2 0 2 4 . 3 . 8 )光伏排产持续高增,新能源车2月销量环比降35%
电气设备中邮证券2024-03-10
电力设备行业周报:国内首个SST商业化项目落地,7月国内电池样本企业预排产环增5.7%
电气设备国盛证券2026-07-05
2026年9月中国电池排产环比增长9.2%,我国固态电池国际标准提案在国际电工委员会成功立项
电气设备中泰证券2026-08-31
浙商电新张雷宁德时代更新排产环比增长凝聚态电池有望落地电动飞机
未知机构2024-07-03
光储行业跟踪:10月国内光伏装机量环比上涨,储能电芯排产延续增长态势
电气设备爱建证券2025-12-02
电池行业月报:11月锂电行业排产环比提升,关注供需改善后产业链盈利边际变化
电气设备交银国际2025-11-14