猜你想问
均胜电子2026年中报核心内容有哪些?
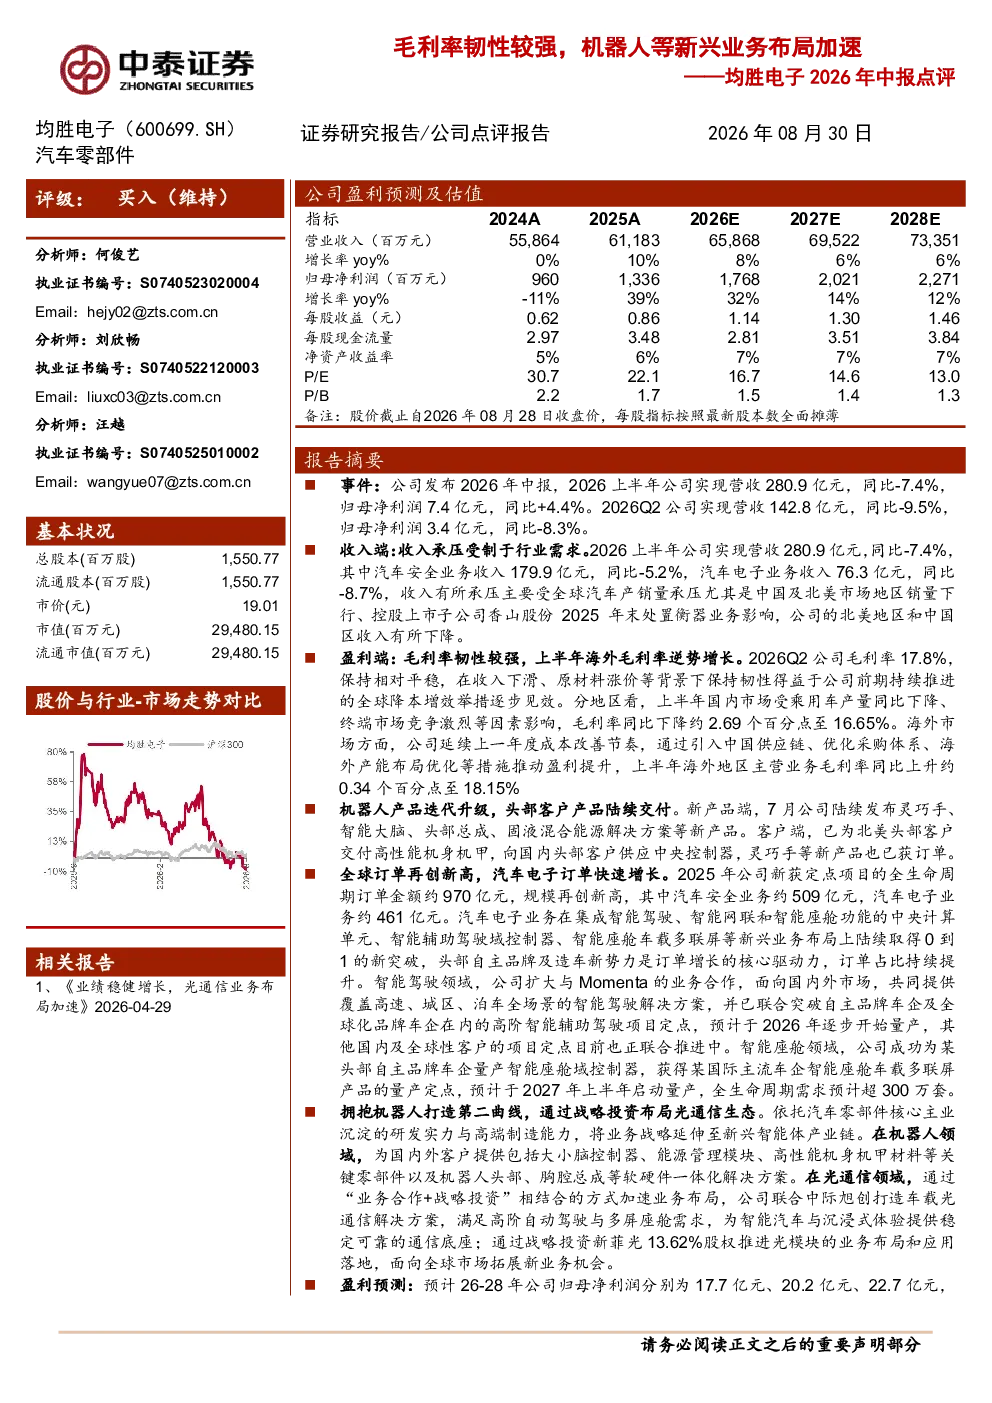
均胜电子2026年中报显示,上半年营收280.9亿元(同比-7.4%),归母净利润7.4亿元(同比+4.4%)。汽车安全业务收入179.9亿元(同比-5.2%),汽车电子业务收入76.3亿元(同比-8.7%)。Q2营收142.8亿元(同比-9.5%),归母净利润3.4亿元(同比-8.3%)。毛利率韧性较强,Q2达17.8%,国内市场毛利率16.65%,海外市场毛利率18.15%。
汽车行业发展趋势如何?
汽车行业正经历电动化、智能化转型,产销量受全球宏观经济影响波动。头部自主品牌及造车新势力成为汽车电子业务增长核心驱动力,智能驾驶、智能座舱领域订单持续增长。均胜电子通过布局机器人、光通信等新兴业务,积极拥抱第二曲线,顺应行业发展趋势。
均胜电子报告重点分析了哪些方向?
报告重点分析了均胜电子的毛利率韧性、新兴业务布局,特别是机器人产品的迭代升级及订单获取情况。同时关注汽车电子业务新获定点项目全生命周期订单约970亿元,以及战略布局光通信生态,通过业务合作与战略投资推动业务多元化发展。
当前汽车行业市场现状如何?
当前汽车行业需求受全球产销量波动影响,中国、北美市场表现尤为突出。竞争激烈导致国内市场毛利率下降,而海外市场通过降本增效措施实现毛利率逆势增长。均胜电子受益于此,海外业务表现亮眼,同时国内市场竞争加剧对其构成一定压力。
均胜电子研报存在哪些风险提示?
研报提示行业需求不及预期、盈利能力不及预期、新业务进展不及预期等风险。均胜电子虽积极布局机器人等新兴业务,但新业务的市场接受度及盈利能力仍需持续观察,同时行业竞争加剧也可能影响其传统业务的盈利水平。
你可能感兴趣
2025年报及2026年一季报点评减值致业绩承压,主业营收韧性较强,业务毛利率显著提升,公司低空布局持续深化
华创证券2026-04-27
2026年中报点评持续拓展座椅与机器人等新兴业务
国泰海通证券2026-08-05
2025Q4毛利率显著提升,积极布局机器人、储能等新兴业务
家用电器太平洋证券2026-03-24
肇民科技(301000):2025年年报&2026年一季报点评:布局人形机器人等新兴业务打开成长空间
国泰海通证券2026-05-07
2026年中报点评布局工业智能机器人业务开启全新成长曲线
国泰海通证券2026-08-17
业绩符合预期,布局机器人、低空飞行、无线充电等新兴业务
国证国际2025-03-26
先发布局智驾与机器人,看好新兴业务加速产业化
机械设备东吴证券2025-02-09
2026年中报点评:冠脉业务基本盘稳固,国际化布局加速突破
医药生物东吴证券2026-08-29
均胜电子(600699.SH)单三季度净利润同比增长35%,加速开拓汽车电子及机器人关键零部件业务
国信证券2025-11-08
新泉股份2025年年报点评座椅与机器人等新兴业务开辟全新成长曲线
国泰海通证券2026-03-23