猜你想问
这份研报的核心内容是什么?
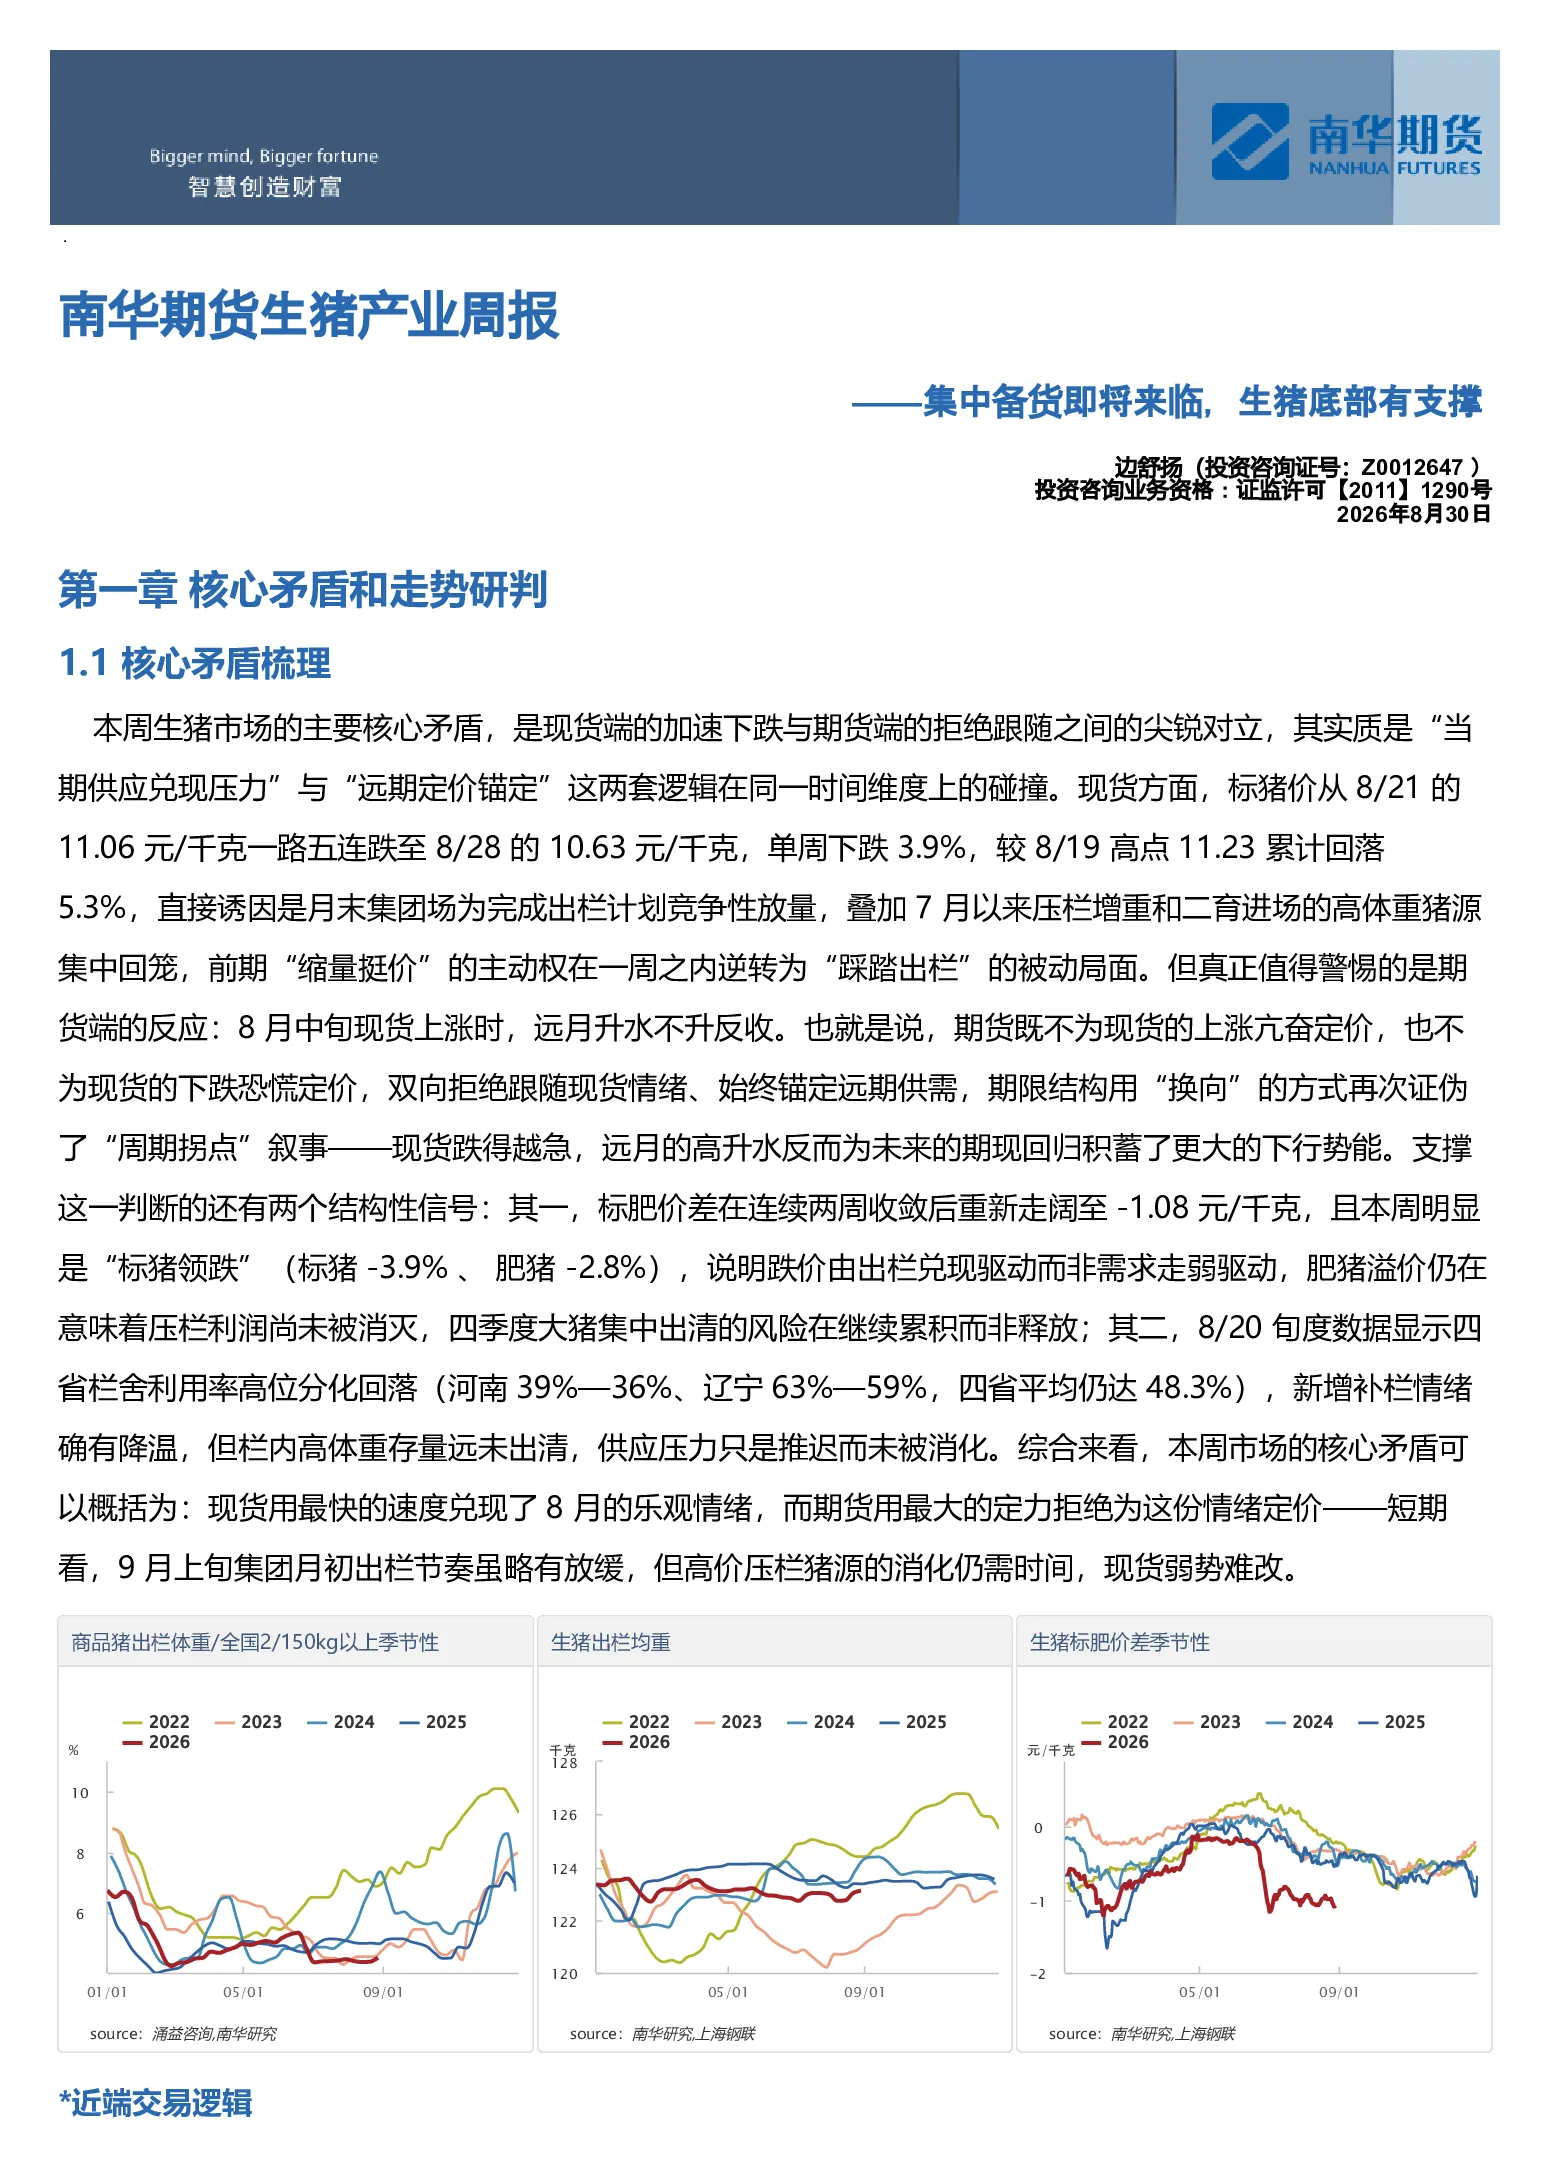
这份研报分析了当前生猪市场的核心矛盾,即现货加速下跌与期货拒绝跟随之间的对立。报告指出现货价格五连跌至10.63元/千克,主要受月末集团场竞争性出栏、压栏增重和二育猪源集中回笼等因素影响;而期货端则拒绝跟随下跌,远月升水反收,期限结构证伪“周期拐点”叙事。报告还分析了标肥价差走阔至-1.08元/千克,肥猪溢价坚挺意味着压栏利润未消灭,以及四省栏舍利用率高位分化回落但高体重存量未出清等结构性信号。核心矛盾概括为现货快速兑现8月乐观情绪,期货拒绝为情绪定价,短期现货弱势难改。
生猪行业未来发展趋势如何?
报告预测生猪行业短期内将呈现横盘震荡趋势,主力合约震荡区间预计在10500-13000元/吨。近端交易逻辑显示,下周9月初集团出栏节奏放缓,现货可能企稳甚至反抽;09合约交割逻辑为基差-800收敛路径定价;标肥价差走阔为下一轮踩踏蓄力。远端交易逻辑则指出,生猪养殖利润持续亏损,政策主导能繁母猪持续去产能,10月后生猪进入消费旺季。结构性信号显示,压栏利润未消灭,供应压力推迟未消化,四季度集中出清风险持续累积。
研报重点分析了哪些方向?
研报重点分析了现货与期货的背离走势、基差月差结构、产业链上下游利润以及供需情况。在现货与期货背离方面,报告指出现货快速兑现8月乐观情绪,而期货拒绝为情绪定价,短期现货弱势难改。基差月差结构显示,现货走弱及后续供应压力增加,09-11合约月差走弱,远月合约反映压栏及二育猪源后续释放担忧;基差结构则显示现货价格下跌,近月合约基差震荡弱。产业链上下游利润跟踪显示,标猪价格震荡偏弱,生猪养殖利润环比走弱,自繁自养头均利润-93.87元/头,外购仔猪育肥头均利润-143.84元/头。供需情况方面,报告指出能繁母猪产能去化进度不及预期,仔猪市场延续深度亏损,补栏信心降至冰点,而屠宰企业屠宰量维持高位,终端消费保持弱势。
当前生猪市场现状如何判断?
当前生猪市场现状呈现供需两弱的局面。供应端,能繁母猪淘汰价格放量下跌,但PSY仍处历史高位,名义去化6.5%折算实际供给仅降约4.6%–4.9%;存栏量持续减少,出栏均重环比回升,因前期大猪猪源紧张导致供应后置;仔猪市场延续深度亏损,7kg仔猪均价141.67元/头,连续四周下跌,已远低于260元/头保本线;二育情况显示,标肥价差走强导致部分二育补栏情绪小幅增加,二育栏舍利用率上升;饲料成本整体平稳、边际微升,猪粮比4.5–4.6:1仍处过度下跌预警区。需求端,屠宰企业屠宰量维持高位,但终端消费保持弱势,屠企鲜销率季节性近五年最低,白毛价差同期最差,但短期内出现反弹迹象。
研报提示哪些风险点?
研报提示的主要风险点包括能繁母猪产能去化进度不及预期。报告指出,虽然淘汰母猪价格放量下跌,但PSY仍处历史高位,实际供给下降幅度有限,若能繁母猪去化进度不及预期,将导致生猪供应压力持续存在。此外,仔猪市场深度亏损,补栏信心降至冰点,若后续补栏意愿恢复不及预期,也可能对生猪供应产生负面影响。同时,四季度集中出清风险持续累积,若高体重存量未能及时出清,可能进一步打压现货价格。这些因素均可能对生猪市场走势产生不利影响。