猜你想问
这份研报的核心内容是什么?
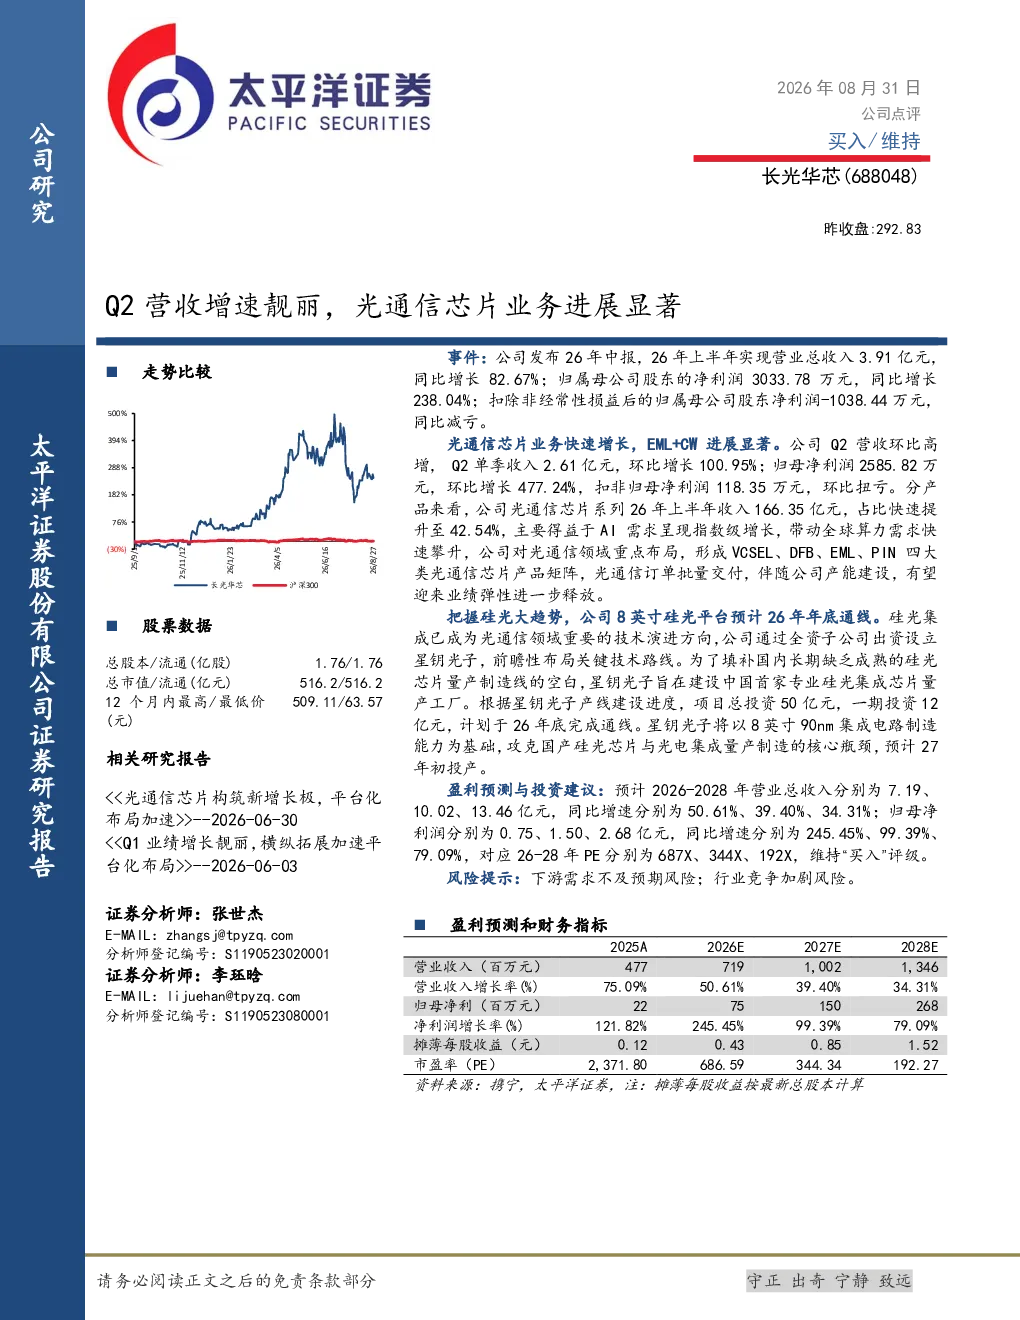
该研报显示公司26年上半年业绩表现靓丽,Q2营收环比高增,整体营收同比增长82.67%,归母净利润同比增长238.04%。光通信芯片业务进展显著,Q2单季收入2.61亿元,环比增长100.95%,归母净利润2585.82万元,环比增长477.24%,扣非归母净利润扭亏为118.35万元。光通信芯片收入占比快速提升至42.54%,主要得益于AI需求带动全球算力需求快速攀升,公司形成VCSEL、DFB、EML、PIN四大类光通信芯片产品矩阵,订单批量交付,产能建设有望释放业绩弹性。公司前瞻性布局硅光技术,全资子公司星钥光子计划建设中国首家专业硅光集成芯片量产工厂,项目总投资50亿元,一期投资12亿元,预计26年底完成通线,27年初投产。硅光集成已成为光通信领域重要技术演进方向,星钥光子将以8英寸90nm集成电路制造能力为基础,攻克国产硅光芯片量产制造的核心瓶颈。
光通信芯片行业的发展趋势如何?
光通信芯片行业正受益于AI需求带动全球算力需求快速攀升,市场对高速率、低功耗的光通信芯片需求持续增长。公司形成VCSEL、DFB、EML、PIN四大类光通信芯片产品矩阵,订单批量交付,产能建设有望释放业绩弹性。硅光集成技术已成为光通信领域重要技术演进方向,具有集成度高、功耗低、成本优势等特性,未来有望成为主流技术路线。公司全资子公司星钥光子计划建设中国首家专业硅光集成芯片量产工厂,项目总投资50亿元,一期投资12亿元,预计26年底完成通线,27年初投产,将有助于攻克国产硅光芯片量产制造的核心瓶颈,推动国产替代进程。
研报重点分析了哪些方向?
研报重点分析了公司光通信芯片业务的进展和未来布局。报告显示,公司光通信芯片业务进展显著,Q2单季收入2.61亿元,环比增长100.95%,归母净利润2585.82万元,环比增长477.24%,扣非归母净利润扭亏为118.35万元。光通信芯片收入占比快速提升至42.54%,主要得益于AI需求带动全球算力需求快速攀升。公司形成VCSEL、DFB、EML、PIN四大类光通信芯片产品矩阵,订单批量交付,产能建设有望释放业绩弹性。此外,公司前瞻性布局硅光技术,全资子公司星钥光子计划建设中国首家专业硅光集成芯片量产工厂,项目总投资50亿元,一期投资12亿元,预计26年底完成通线,27年初投产,将有助于推动国产硅光芯片量产制造。
当前光通信芯片市场的现状如何?
当前光通信芯片市场正处于快速发展阶段,受益于AI需求带动全球算力需求快速攀升,市场对高速率、低功耗的光通信芯片需求持续增长。光通信芯片已成为数据中心、5G网络、AI等领域的重要基础元器件。市场竞争激烈,国内外厂商纷纷加大投入,技术迭代加速。公司凭借VCSEL、DFB、EML、PIN四大类光通信芯片产品矩阵,订单批量交付,产能建设有望释放业绩弹性。同时,硅光集成技术已成为光通信领域重要技术演进方向,公司全资子公司星钥光子计划建设中国首家专业硅光集成芯片量产工厂,项目总投资50亿元,一期投资12亿元,预计26年底完成通线,27年初投产,将有助于推动国产硅光芯片量产制造,抢占市场先机。
研报提到了哪些风险提示?
研报提示了以下风险:下游需求不及预期风险。光通信芯片行业受下游市场需求影响较大,若未来数据中心、5G网络建设等需求不及预期,可能对公司业绩造成不利影响。行业竞争加剧风险。光通信芯片市场竞争激烈,国内外厂商纷纷加大投入,技术迭代加速,若公司无法保持技术领先和市场份额,可能面临竞争压力。此外,公司前瞻性布局硅光技术,但也面临技术成熟度和市场接受度的挑战,需要持续投入研发和市场推广,以应对潜在的市场风险。