猜你想问
美丽田园2026年中报主要业绩亮点是什么?
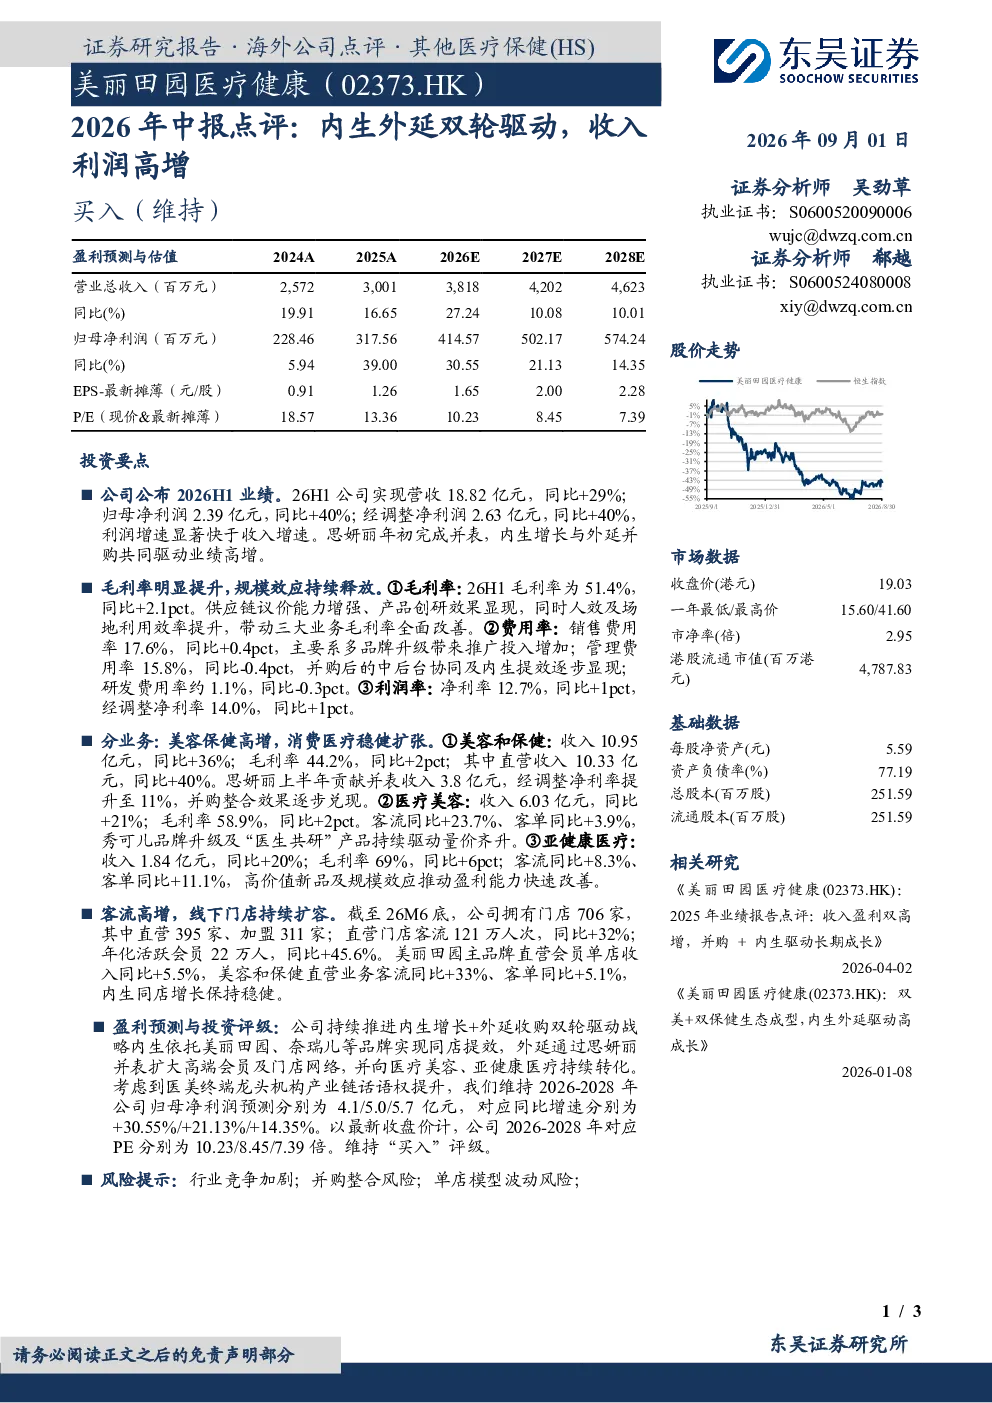
2026年中报显示,公司实现营收18.82亿元,同比增长29%;归母净利润2.39亿元,同比增长40%,经调整净利润2.63亿元,同比增长40%,利润增速显著快于收入增速。内生增长与外延并购(思妍丽并表)共同驱动业绩高增。毛利率提升至51.4%,主要得益于供应链议价能力增强、产品创研效果显现,以及人效和场地利用效率提升。销售费用率17.6%,管理费用率15.8%,研发费用率约1.1%
美丽田园医疗健康各业务板块表现如何?
美容和保健板块收入10.95亿元,同比增长36%,毛利率44.2%,直营收入10.33亿元,同比增长40%,经调整净利率提升至11%。医疗美容板块收入6.03亿元,同比增长21%,毛利率58.9%,客流同比+23.7%、客单同比+3.9%,秀可儿品牌升级及“医生共研”产品驱动量价齐升。亚健康医疗板块收入1.84亿元,同比增长20%,毛利率69%,客流同比+8.3%、客单同比+11.1%,高价值新品及规模效应推动盈利能力快速改善。
美丽田园医疗健康2026年中报反映的行业发展趋势是什么?
报告显示,美丽田园医疗健康通过内生增长与外延并购双轮驱动,业绩高增反映行业对多元化服务模式的需求提升。供应链议价能力增强、产品创新效果显现,以及人效和场地利用效率提升,推动毛利率改善,体现行业向精细化运营转型。品牌升级、医生共研等策略驱动量价齐升,反映行业竞争加剧下服务差异化的重要性。
美丽田园医疗健康当前市场现状如何?
截至2026年中报,公司拥有门店706家,直营门店客流121万人次,同比增长32%,年化活跃会员22万人,同比增长45.6%。美容和保健直营业务客流同比+33%、客单同比+5.1%,内生同店增长保持稳健。医疗美容板块客流同比+23.7%、客单同比+3.9%,亚健康医疗板块客流同比+8.3%、客单同比+11.1%,反映线下门店运营效率持续提升,市场认可度增强。
美丽田园医疗健康2026年中报存在哪些风险提示?
报告提示行业竞争加剧可能影响市场份额和盈利能力,并购整合风险需关注协同效应及文化融合问题,单店模型波动风险需警惕门店运营效率变化。销售费用率同比略升,需关注营销投入效率。研发费用率虽下降但仍是关键投入,需平衡短期业绩与长期创新投入。市场竞争和成本压力是行业普遍面临的挑战,需持续优化运营效率以应对风险。