猜你想问
这份研报的核心内容是什么?
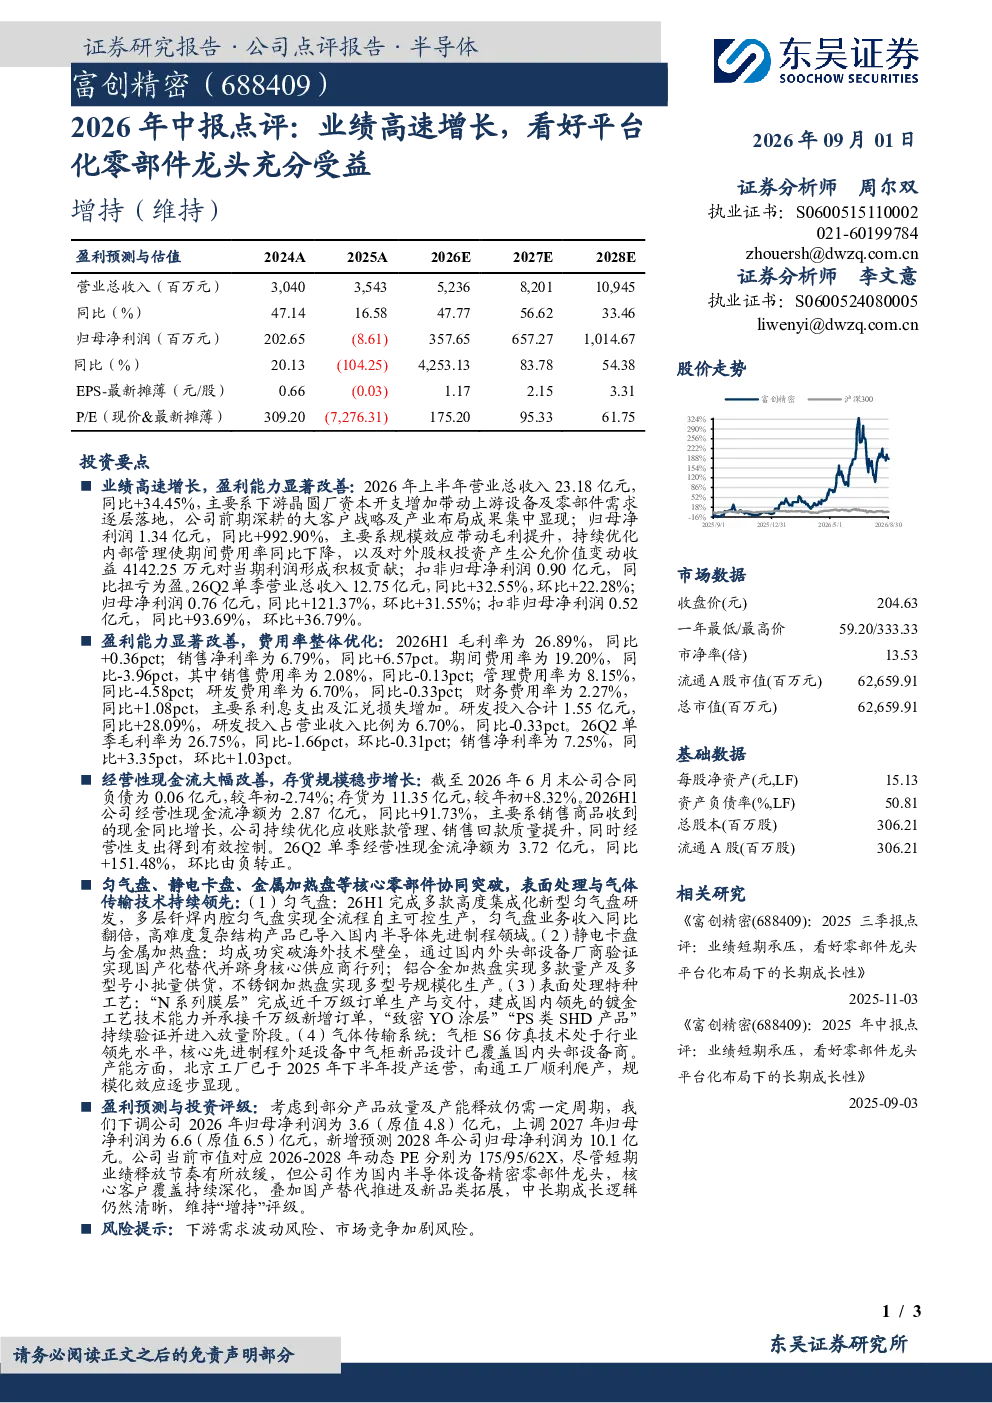
这份研报主要分析了2026年中报数据,显示公司营业总收入23.18亿元,同比+34.45%;归母净利润1.34亿元,同比+992.90%。扣非归母净利润扭亏为盈,26Q2单季营业总收入12.75亿元,同比+32.55%;归母净利润0.76亿元,同比+121.37%。毛利率26.89%,同比+0.36pct;销售净利率6.79%,同比+6.57pct;期间费用率19.20%,同比-3.96pct。研发投入1.55亿元,同比+28.09%。经营性现金流净额2.87亿元,同比+91.73%;26Q2单季经营性现金流净额3.72亿元,同比+151.48%,环比转正。存货规模稳步增长,截至2026年6月末存货11.35亿元,较年初+8.32%。
该赛道/行业的发展趋势如何?
该赛道属于平台化零部件领域,技术持续领先。公司核心零部件协同突破,匀气盘收入同比翻倍,导入国内先进制程;静电卡盘与金属加热盘实现国产化替代;表面处理特种工艺“N系列膜层”完成近千万级订单交付;气体传输系统气柜S6仿真技术领先,新品设计覆盖国内头部设备商。北京工厂投产运营,南通工厂顺利爬产,产能持续提升,显示行业向国产化、技术化方向发展。
报告重点分析了哪些方向?
报告重点分析了公司业绩高速增长及盈利能力显著改善,具体包括收入利润大幅提升、费用率优化、经营性现金流改善等财务数据。同时,深入剖析了公司在核心零部件领域的突破,如匀气盘、静电卡盘、金属加热盘、表面处理特种工艺及气体传输系统等技术领先优势,以及产能扩张情况。此外,报告还提供了盈利预测与投资评级,下调2026年归母净利润至3.6亿元,上调2027年至6.6亿元,新增2028年预测10.1亿元,动态PE分别为175/95/62X,维持“增持”评级。
当前市场现状如何判断?
当前市场现状显示公司经营性现金流大幅改善,存货规模稳步增长,技术持续领先,具备较强的竞争优势。公司在核心零部件领域取得突破,多款产品实现国产化替代,覆盖国内头部设备商,技术优势明显。然而,报告也提示了下游需求波动风险、市场竞争加剧风险,需关注行业整体景气度及竞争格局变化。
研报提到了哪些风险提示?
研报提示的主要风险包括下游需求波动风险和市场竞争加剧风险。下游需求波动可能影响公司产品销售,市场竞争加剧可能导致价格压力和利润率下滑。此外,虽然公司技术领先,但持续的研发投入和产能扩张也需关注其财务可持续性。需密切关注行业政策变化、技术迭代速度及主要竞争对手的动态,以评估潜在风险影响。