猜你想问
这份研报的核心内容是什么?
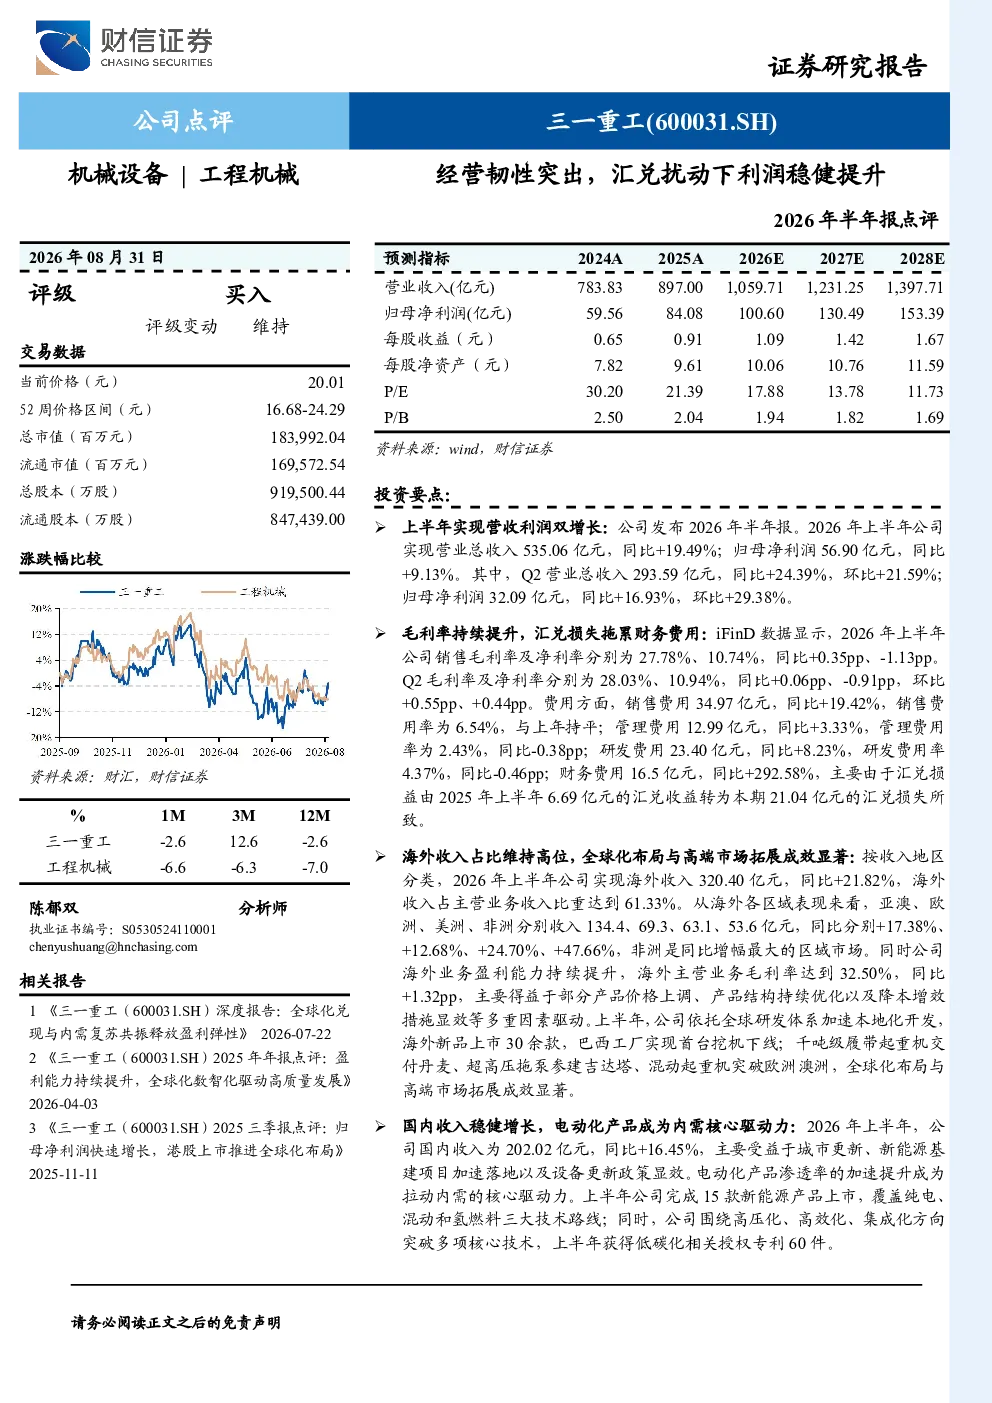
该研报分析了三一重工2026年上半年的业绩表现,指出公司在汇兑损失增加的情况下仍实现利润稳健提升。报告显示,公司营收535.06亿元同比增长19.49%,归母净利润56.90亿元同比增长9.13%。Q2营收和利润均实现高速增长,毛利率持续提升。海外市场表现突出,收入占比达61.33%,同比增长21.82%,其中非洲市场增幅最大。国内市场受益于城市更新和新能源基建政策,电动化产品加速渗透,各产品线收入全面增长,桩工机械毛利率增幅最明显。
工程机械行业的发展趋势如何?
工程机械行业正经历全球化与电动化双重驱动。海外市场拓展加速,亚澳、欧洲、美洲、非洲收入均实现高增长,非洲市场增幅最大,海外业务毛利率提升。国内市场受益于城市更新和新能源基建政策,电动化转型加速,三一重工上半年推出15款新能源产品,覆盖纯电、混动、氢燃料,并获60件低碳化相关专利。各产品线收入全面增长,电动化产品渗透率提升,行业整体向高端化、智能化、绿色化方向发展。
研报重点分析了哪些方面?
研报重点分析了三一重工的业绩表现、全球化与高端市场拓展、国内市场与电动化转型。业绩方面,公司营收和利润稳健增长,毛利率提升,但受汇兑损失影响财务费用增加。海外市场是主要增长引擎,收入占比超60%,各区域收入均实现高增长,海外业务毛利率提升。国内市场受益于政策支持,电动化产品加速渗透,各产品线收入全面增长,桩工机械毛利率增幅最明显。
当前工程机械市场的现状如何?
当前工程机械市场呈现全球化与电动化双重趋势。海外市场是主要增长引擎,三一重工海外收入占比达61.33%,各区域收入均实现高增长,非洲市场增幅最大,海外业务毛利率提升。国内市场受益于城市更新和新能源基建政策,电动化产品加速渗透,各产品线收入全面增长,桩工机械毛利率增幅最明显。行业整体向高端化、智能化、绿色化方向发展,市场竞争激烈,企业需持续创新和拓展市场。
研报提到了哪些风险提示?
研报提示需关注国内设备更新政策落地、汇率波动及海外市场拓展进展。宏观政策变化可能影响市场需求,汇率波动直接影响海外业务盈利能力,海外市场拓展面临竞争和不确定性。此外,行业还面临市场竞争加剧、原材料价格波动等风险。公司需密切关注政策变化,加强汇率风险管理,并持续推进技术创新和国际化战略。