猜你想问
周大生2026年中报核心内容是什么?
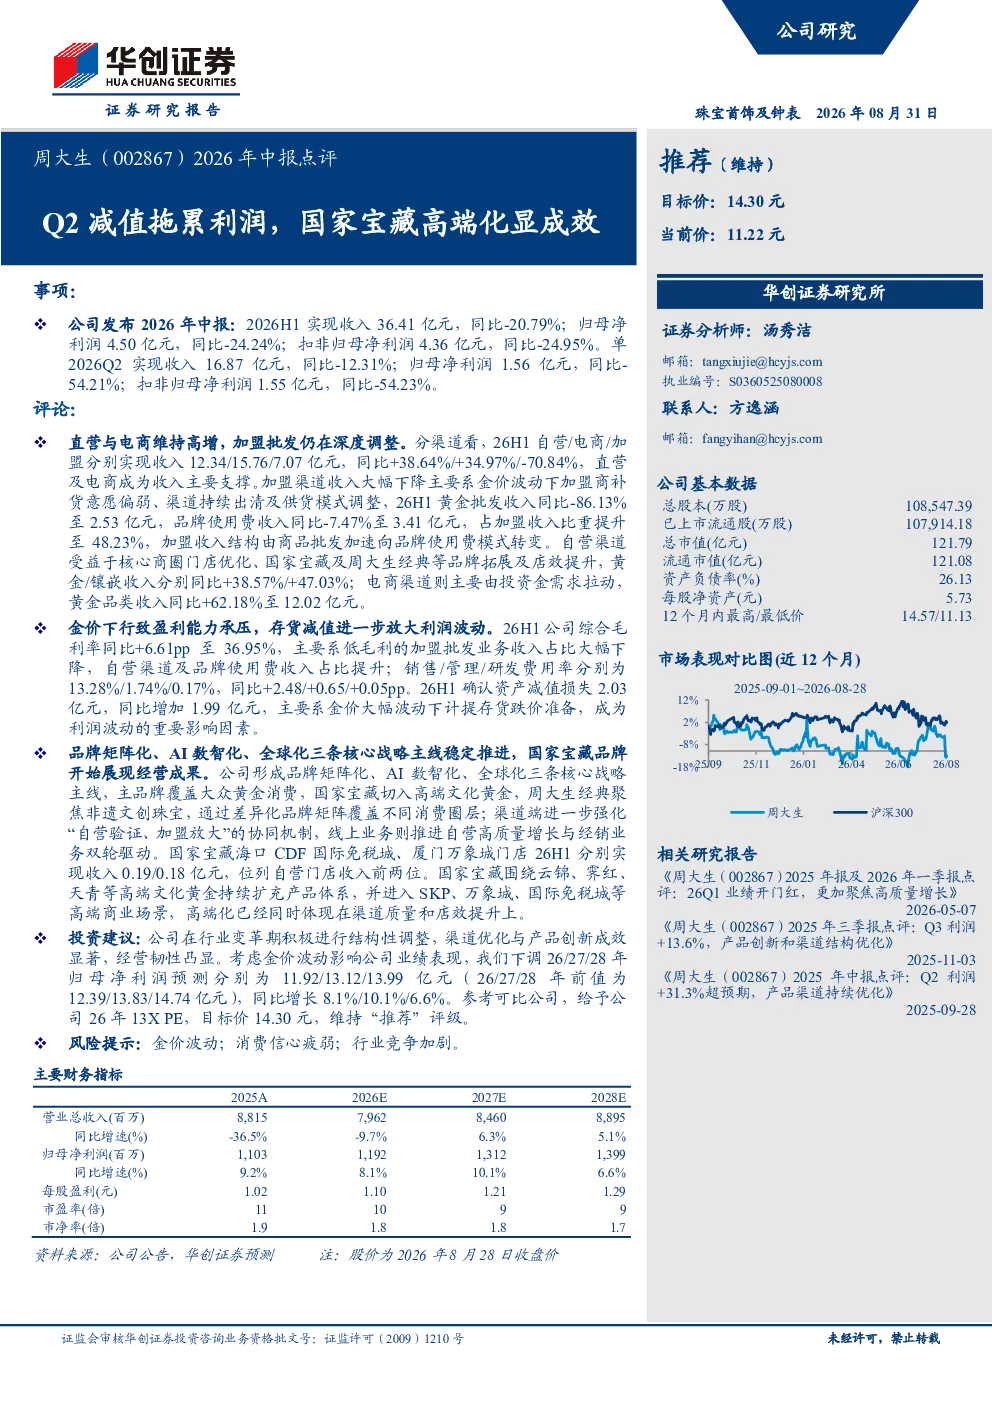
周大生2026年H1业绩受金价下行及存货减值拖累,但直营与电商渠道保持高增长,加盟批发渠道深度调整。国家宝藏高端品牌战略显成效,推动公司品牌矩阵化发展。公司在行业变革期积极进行结构性调整,经营韧性凸显。具体数据显示,2026H1实现收入36.41亿元,同比-20.79%;归母净利润4.50亿元,同比-24.24%。单2026Q2实现收入16.87亿元,同比-12.31%;归母净利润1.56亿元,同比-54.21%。自营/电商/加盟分别实现收入12.34/15.76/7.07亿元,同比+38.64%/+34.97%/-70.84%。
黄金赛道行业发展趋势如何?
黄金行业正经历变革期,金价波动加剧,消费者需求分化。周大生通过品牌矩阵化、AI数智化、全球化战略应对挑战,其中国家宝藏高端品牌战略显成效,推动公司品牌升级。行业竞争加剧,企业需加速渠道调整和数字化转型,提升经营韧性。部分企业通过直营和电商渠道保持高增长,加盟批发渠道则进行深度调整,以适应市场变化。
周大生报告重点分析了哪些方向?
报告重点分析了周大生2026年H1业绩表现,特别是Q2减值拖累利润的原因,以及国家宝藏高端品牌战略的成效。报告指出,公司毛利率同比+6.61pp至36.95%,主要系加盟批发业务收入占比下降。同时,公司品牌矩阵化、AI数智化、全球化三条核心战略主线稳定推进,国家宝藏品牌开始展现经营成果。报告还分析了公司渠道结构变化和未来盈利预测。
当前黄金市场现状如何?
当前黄金市场面临金价波动和消费信心疲弱的双重压力。周大生2026年H1归母净利润同比-24.24%,Q2归母净利润同比-54.21%,主要受金价下行及存货减值拖累。黄金批发收入同比-86.13%,加盟批发渠道收入大幅下降。但直营和电商渠道保持高增长,自营/电商分别同比+38.64%/+34.97%。行业整体处于调整期,企业需积极进行结构性调整以提升经营韧性。
周大生研报有哪些风险提示?
周大生研报提示的主要风险包括金价波动、消费信心疲弱和行业竞争加剧。金价波动直接影响公司盈利水平,消费信心疲弱可能导致需求下降,行业竞争加剧则可能压缩利润空间。报告指出,公司需关注金价走势,提升品牌竞争力,并加强渠道管理以应对行业变化。此外,公司资产减值损失同比增加1.99亿元,也需关注潜在的财务风险。