猜你想问
这份研报的核心内容是什么?
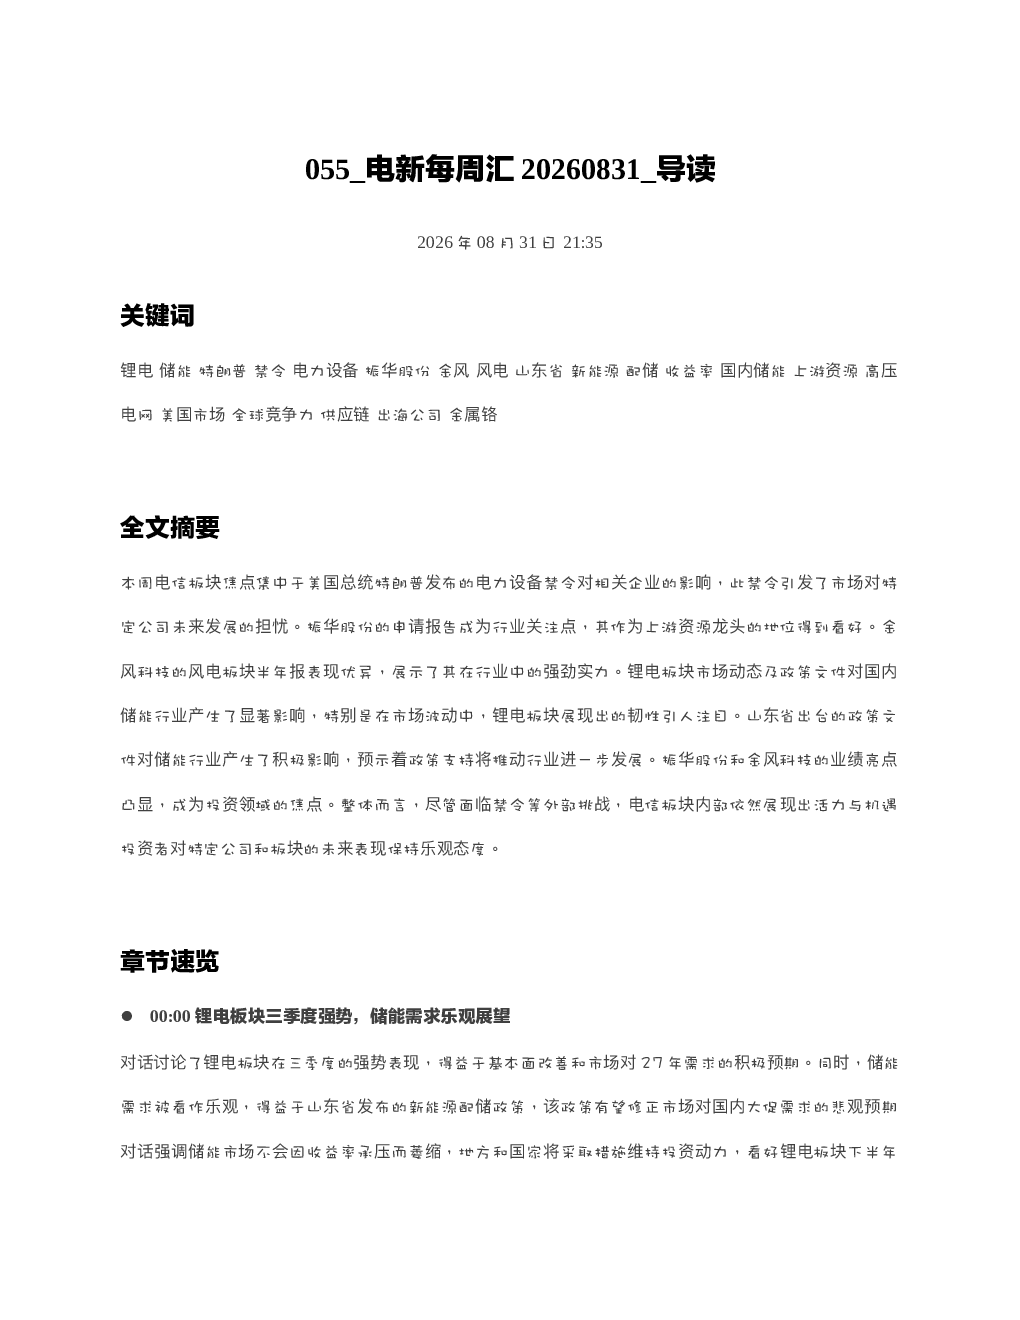
本报告聚焦锂电板块三季度强势表现,分析储能行业需求乐观展望及山省新能源配储政策推动作用。同时探讨美国电网设备禁令对相关出口公司的影响,评估高压电力设备行业背景及投资建议。此外,报告深入分析振华股份在金属铬行业的景气上行周期中的优势,京东科技风电业务的业绩表现与绿甲醇业务进展,以及风电行业的整体发展趋势。最后关注英伟达业绩超预期对AI供应链的影响,思源电器股价整固情况及中压零部件企业的估值合理性。
报告对锂电板块和储能行业的发展趋势有何分析?
报告指出锂电板块三季度受益于基本面改善和市场讨论,预计2027年需求将达极期,储能需求乐观,受山省新能源配储政策推动。短期收益率虽承压,但国家和地方措施维持投资力,看好下半年表现,预计储能市场会压缩国内投资。
报告重点分析了哪些方向?
报告重点分析了美国电网设备禁令对相关出口公司的影响,高压电力设备行业背景及投资建议,振华股份在金属铬行业的景气上行周期中的优势,京东科技风电业务的业绩表现与绿甲醇业务进展,以及风电行业的整体发展趋势。
报告对当前市场现状有何判断?
报告认为锂电板块短期收益率承压但长期需求乐观,美国电网设备禁令引发市场恐慌但执行存在高度不确定性,高压电力设备行业中国企业可能采取避策略,风电行业订单强劲手持订单增长显著,AI供应链企业将受益于英伟达业绩超预期。
研报提示了哪些风险?
报告指出美国电网设备禁令可能导致相关出口公司大幅波动,禁令范围扩大但美国市场难以短期建立本土产能,禁令执行存在高度不确定性,高压电力设备行业禁令合理性与模糊界定,中国企业可能采取避策略,需关注全球竞争力强、不高度依赖美国市场的企业。
你可能感兴趣
电新每周汇20260831
未知机构2026-08-31
电新每周汇20260907 导读
未知机构2026-09-07
电新每周汇20260914 导读
未知机构2026-09-14
电新每周汇 20260104_导读
-2026-01-05
电新每周汇20260824 导读
未知机构2026-08-24
电新每周汇20260817 导读
未知机构2026-08-17
电新每周汇20260728 导读
未知机构2026-07-28
009 电新每周汇20260727 导读
未知机构2026-07-27
电新每周汇20260810 导读
未知机构2026-08-10
新能源每周金选20260831 导读
未知机构2026-08-31