猜你想问
这份研报主要分析了什么内容?
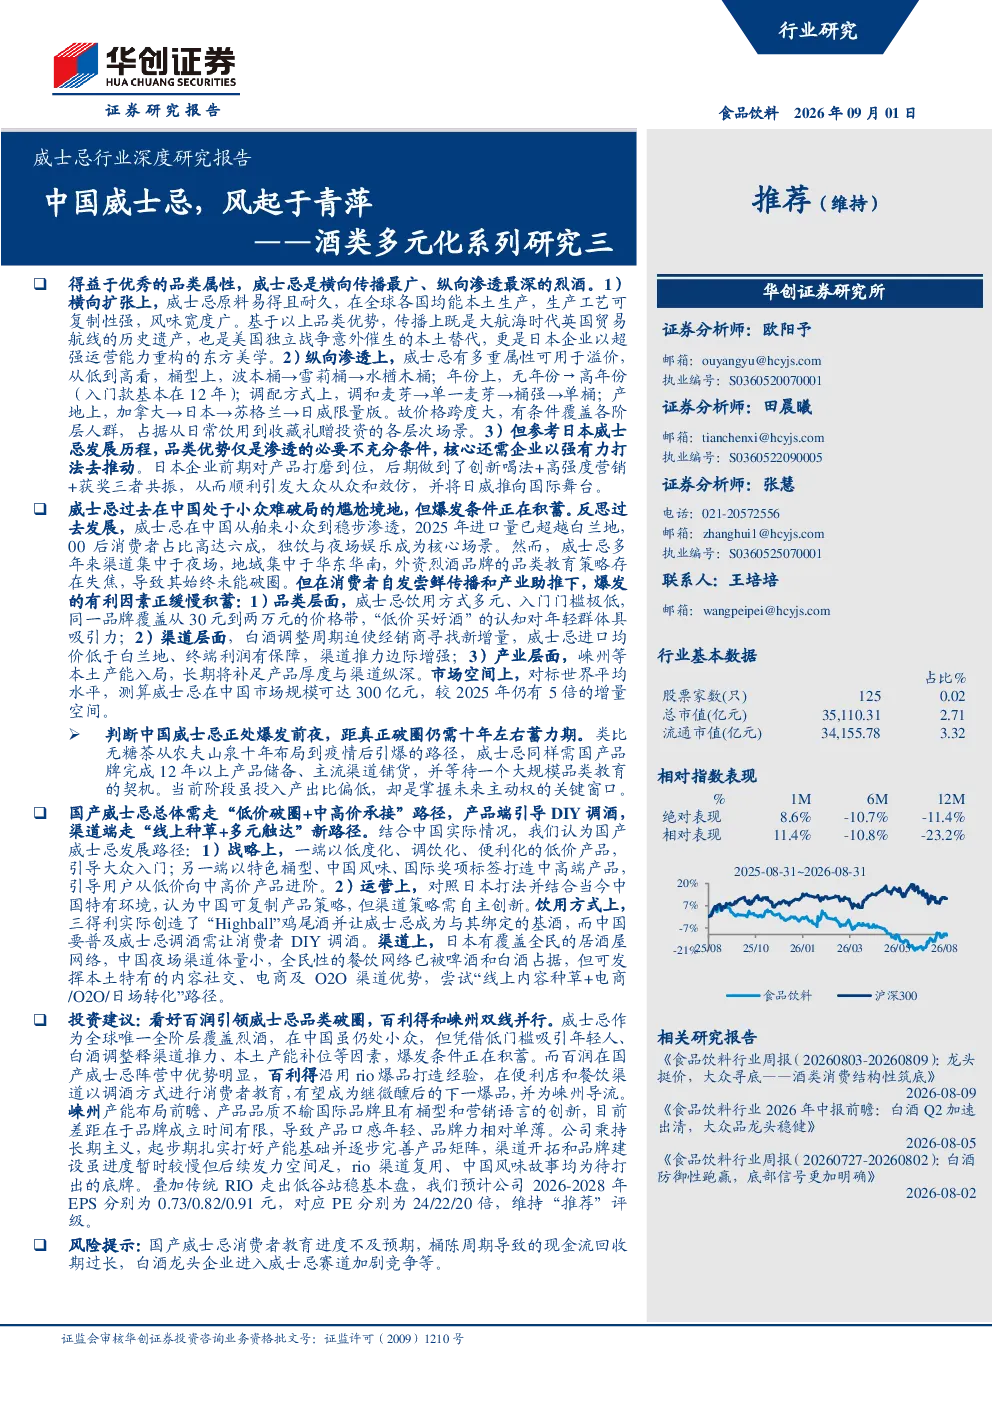
这份研报深入探讨了中国威士忌市场的现状与未来发展趋势。报告指出威士忌作为全球传播最广、渗透最深的烈酒品类,在中国市场长期处于小众地位,主要受困于本土白酒的强势竞争和外资烈酒品牌品类教育策略的失焦。尽管目前威士忌在中国已实现稳步渗透,但距离真正破圈仍需十年左右的蓄力期。报告强调当前威士忌的饮用和购买门槛较低,白酒周期调整迫使经销商寻找新增量,本土产能入局等因素为威士忌的爆发积蓄了有利条件。国产威士忌需走“低价破圈+中高价承接”的路径,以低度化、调饮化、便利化的低价产品引导大众入门,以特色桶型、中国风味、国际奖项标签打造中高端产品承接由低价产品尝鲜后入坑的少数爱好者。同时,报告建议中国可借鉴日本威士忌的成功经验,但需结合本土特色,走“线上种草+多元触达”的新路径。
中国威士忌赛道的发展趋势如何?
中国威士忌赛道的发展趋势呈现多元化与本土化并行的特点。从全球范围看,威士忌品类因其原料易得、工艺可复制、风味宽度广,在全球各国均能本土生产并实现横向扩张。其通过桶型、年份、调配方式和产地等溢价属性,实现了从口粮酒到拍卖奢品的全价格带覆盖,纵向渗透能力极强。在中国市场,威士忌虽长期处于小众地位,但当前已实现稳步渗透,白酒周期调整、本土产能入局等因素为威士忌的爆发积蓄了有利条件。未来,国产威士忌需走“低价破圈+中高价承接”的路径,以低度化、调饮化、便利化的低价产品引导大众入门,以特色桶型、中国风味、国际奖项标签打造中高端产品。同时,中国可借鉴日本威士忌的成功经验,但需结合本土特色,走“线上种草+多元触达”的新路径,以线上内容种草代替日本的线下居酒屋教育,以电商/O2O/日场代替日本的餐饮即饮渠道。
研报重点分析了哪些方面?
研报重点分析了以下几个方面:首先,威士忌作为全球传播最广、渗透最深的烈酒品类,在中国市场长期处于小众地位,主要受困于本土白酒的强势竞争和外资烈酒品牌品类教育策略的失焦。其次,报告指出当前威士忌在中国已实现稳步渗透,但距离真正破圈仍需十年左右的蓄力期,当前市场存在饮用和购买门槛较低、白酒周期调整迫使经销商寻找新增量、本土产能入局等有利条件。再次,报告强调国产威士忌需走“低价破圈+中高价承接”的路径,以低度化、调饮化、便利化的低价产品引导大众入门,以特色桶型、中国风味、国际奖项标签打造中高端产品。此外,报告建议中国可借鉴日本威士忌的成功经验,但需结合本土特色,走“线上种草+多元触达”的新路径。最后,报告重点分析了百润股份作为威士忌赛道中最具潜力的本土公司的优势与挑战,指出其产能领先、打法清晰、渠道可与RIO协同,但需在产品矩阵和品牌建设方面持续投入。
当前中国威士忌市场现状如何?
当前中国威士忌市场处于稳步渗透但尚未破圈的阶段。威士忌作为全球传播最广、渗透最深的烈酒品类,在中国市场长期处于小众地位,主要受困于本土白酒的强势竞争和外资烈酒品牌品类教育策略的失焦。尽管目前威士忌在中国已实现稳步渗透,但距离真正破圈仍需十年左右的蓄力期。当前市场存在饮用和购买门槛较低的有利条件,白酒周期调整迫使经销商寻找新增量,本土产能入局等因素为威士忌的爆发积蓄了有利条件。然而,威士忌在中国市场的整体渗透率仍远低于白酒和啤酒,未来发展潜力巨大。报告指出,国产威士忌需走“低价破圈+中高价承接”的路径,以低度化、调饮化、便利化的低价产品引导大众入门,以特色桶型、中国风味、国际奖项标签打造中高端产品承接由低价产品尝鲜后入坑的少数爱好者。
研报提示哪些风险?
研报提示的风险主要集中在以下几个方面:首先,威士忌在中国市场长期处于小众地位,距离真正破圈仍需十年左右的蓄力期,市场教育仍需持续投入。其次,国产威士忌需走“低价破圈+中高价承接”的路径,低价产品可能面临利润空间压缩的风险,中高端产品则需应对品牌建设和渠道拓展的挑战。再次,中国威士忌市场的发展受制于本土白酒的强势竞争,以及进口威士忌品牌的品牌溢价和渠道优势。此外,报告建议中国可借鉴日本威士忌的成功经验,但需结合本土特色,走“线上种草+多元触达”的新路径,线上种草的效果可能存在不确定性,多元触达的成本也可能较高。最后,报告重点分析了百润股份作为威士忌赛道中最具潜力的本土公司的优势与挑战,指出其产能领先、打法清晰、渠道可与RIO协同,但需在产品矩阵和品牌建设方面持续投入,这些因素都可能影响其未来的发展。