猜你想问
这份研报的核心内容是什么?
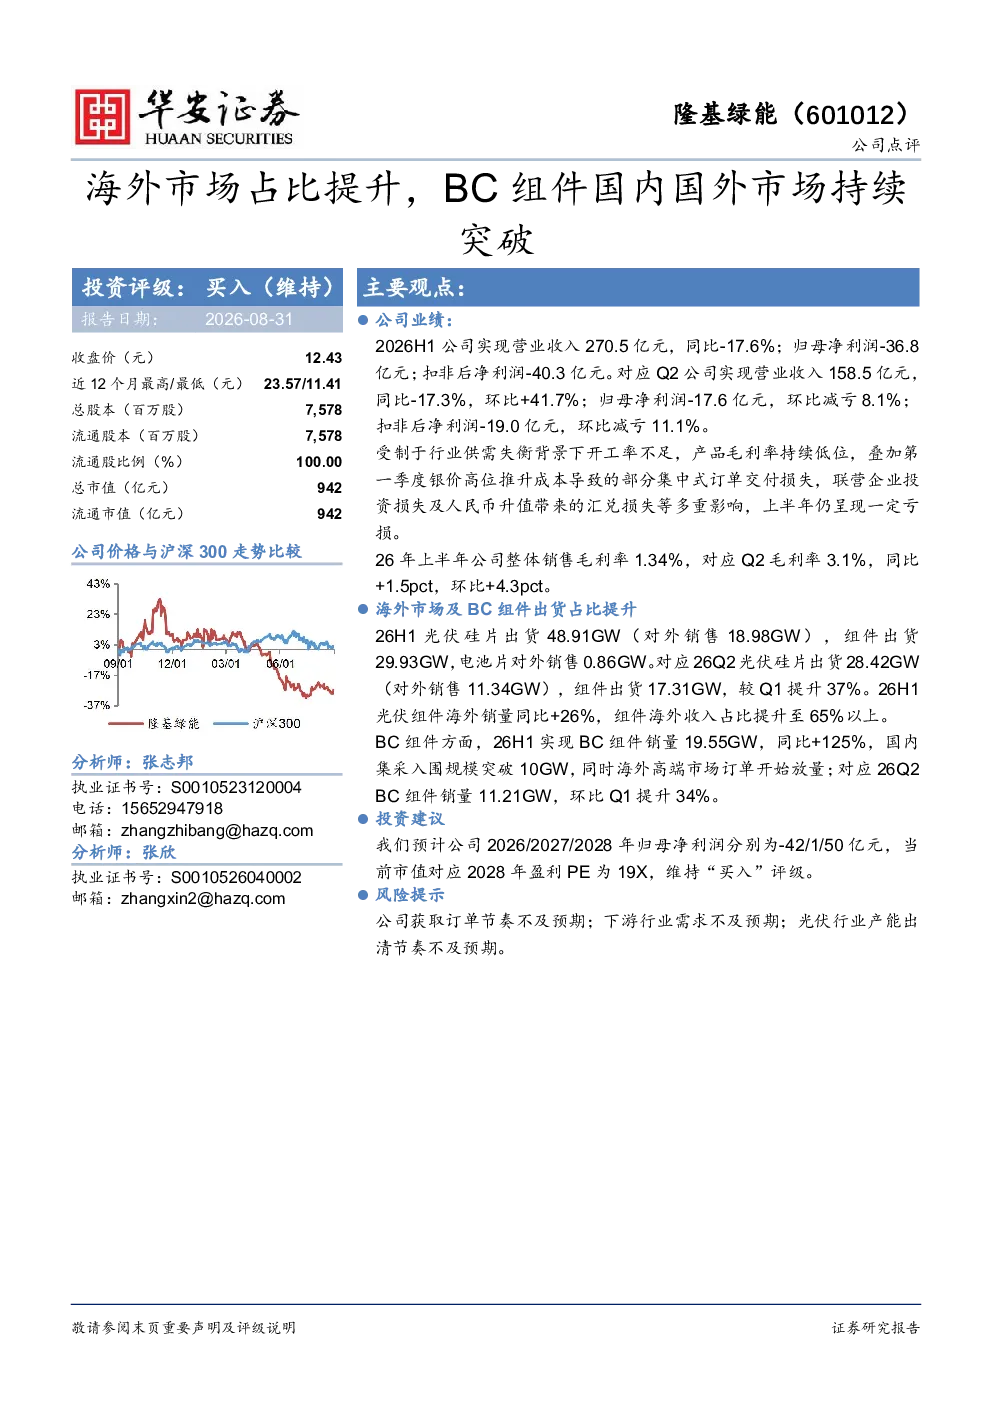
这份研报分析了隆基绿能在2026年上半年的业绩表现,指出公司实现营业收入270.5亿元,同比-17.6%;归母净利润-36.8亿元,扣非后净利润-40.3亿元。报告重点强调了公司海外市场占比提升,组件海外销量同比+26%,海外收入占比超65%,以及BC组件销量同比+125%,国内集采入围超10GW,海外高端市场订单放量等积极信号。同时,报告也指出公司面临行业供需失衡、开工率不足、产品毛利率持续低位等多重挑战。
光伏行业的发展趋势如何?
光伏行业正经历结构调整期,供需关系逐步平衡,开工率有所提升。BC组件作为高端产品,市场需求旺盛,国内集采和海外高端市场均表现强劲。未来几年,光伏行业预计将向高效化、高端化方向发展,技术迭代加速,龙头企业凭借技术优势和规模效应将进一步提升市场份额。
研报主要分析了隆基绿能的哪些方面?
研报主要分析了隆基绿能的业绩表现、毛利率变化、海外市场及BC组件出货占比提升情况。报告指出公司Q2业绩环比改善,毛利率提升,海外市场及BC组件出货占比显著提升,尽管上半年仍亏损,但公司正逐步改善经营状况。
当前光伏市场的现状如何?
当前光伏市场处于供需关系调整阶段,行业供需失衡问题逐步缓解,开工率有所回升。产品毛利率持续低位,但部分高端产品如BC组件市场需求旺盛,海外市场表现尤为突出。行业竞争激烈,龙头企业通过技术创新和规模效应保持领先地位。
研报提到了哪些风险提示?
研报提示公司面临多重风险,包括获取订单节奏不及预期、下游行业需求不及预期、光伏行业产能出清节奏不及预期等。此外,行业竞争加剧、技术快速迭代也可能对公司经营产生影响。公司需要密切关注市场变化,优化经营策略以应对潜在风险。
你可能感兴趣
BC组件销量同比高增,海外市场持续突破
中邮证券2026-09-11
隆基绿能二季度BC组件占比提升
未知机构2026-07-15
海外出货占比持续提升,大尺寸组件出货有望改善盈利
机械设备信达证券2020-11-03
BC占比持续提升,财务稳健穿越周期
建筑建材国金证券2025-04-30
国内三甲覆盖率&大型机占比持续提升,海外仪器装机超预期
医药生物太平洋证券2023-04-06
2024年业绩预告点评:Q4国内占比提升业绩承压,组件出货维持龙一
东吴证券2025-01-20
2024年年报及2025年一季报点评:组件业务稳步发展,海外销售占比提升
电子设备民生证券2025-05-03
近期市场关注光伏海外需求的比较多,近期与海外占比较大的几家组件公司交流,确实在3
未知机构2022-04-19
业绩略超预期,光学元组件放量增长,占比持续提升
信达证券2022-03-03
海外市场增速亮眼,高速机占比持续提升
医药生物华安证券2024-10-30