猜你想问
这份研报的核心内容是什么?
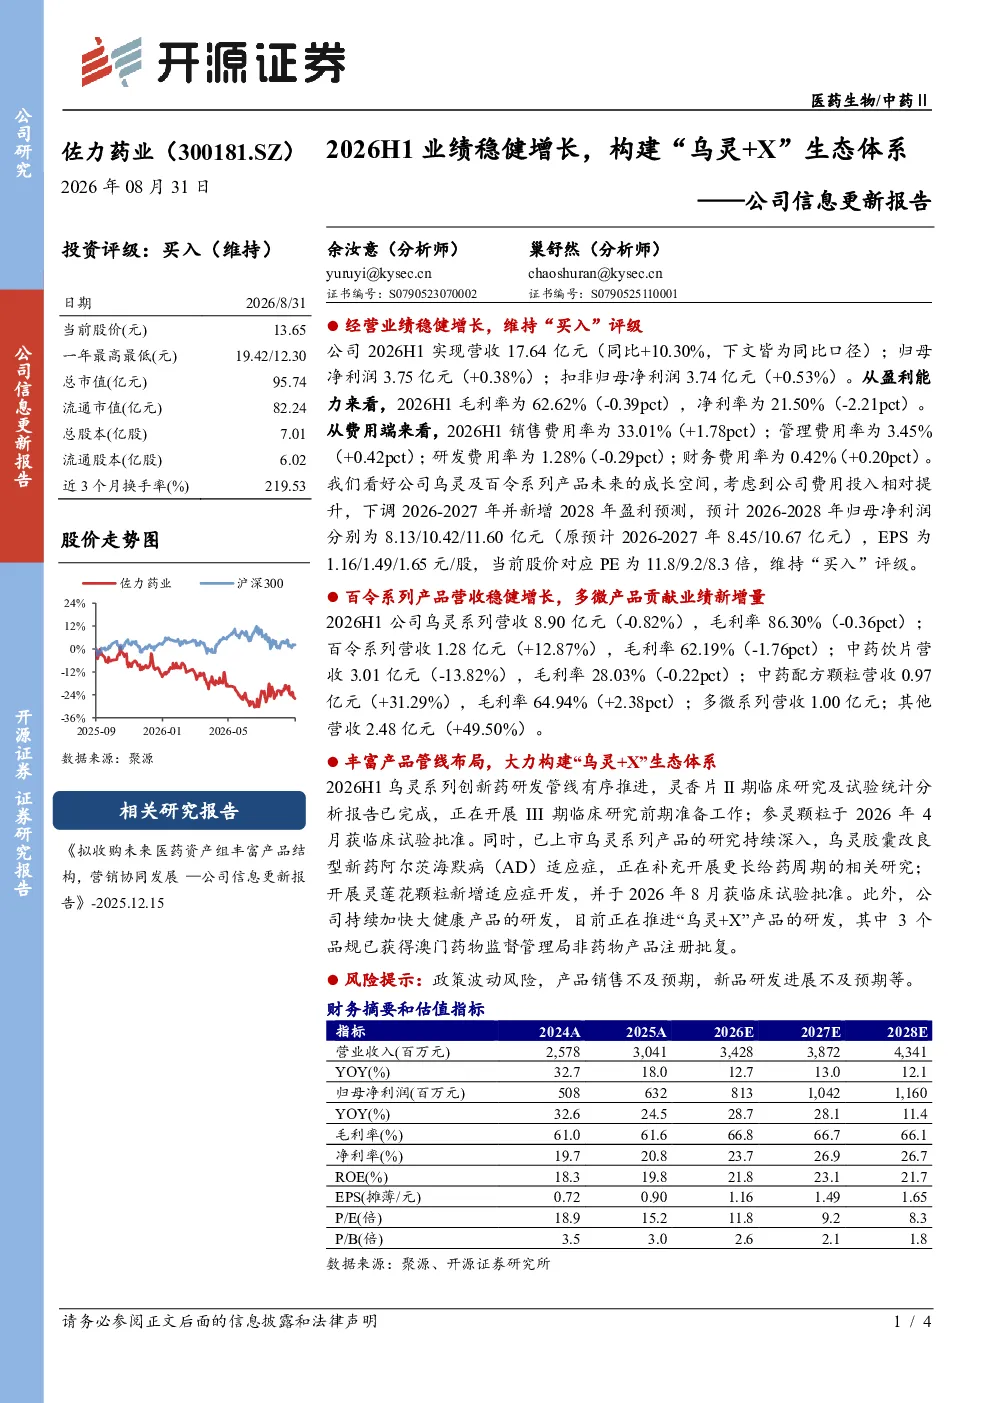
这份研报指出,公司2026H1经营业绩呈现稳健增长态势,但盈利能力略有下降,主要原因是费用投入相对提升。报告看好乌灵及百令系列产品的未来成长空间,并维持“买入”评级。具体数据显示,2026H1公司营收达到17.64亿元,同比增长10.30%,归母净利润为3.75亿元,同比增长0.38%。毛利率为62.62%,净利率为21.50%,但分别下降了0.39个百分点和2.21个百分点。费用端,销售费用率、管理费用率和财务费用率均有所上升,而研发费用率略有下降。各产品线中,乌灵系列营收略有下降,但百令系列、中药配方颗粒和其他产品线营收均实现显著增长。
乌灵及百令系列产品的未来发展趋势如何?
乌灵系列产品目前处于研发和临床阶段,灵香片II期临床研究已完成,III期临床研究准备中;参灵颗粒已获临床试验批准;乌灵胶囊改良型新药AD适应症研究正在进行中;灵莲花颗粒新增适应症也已获临床试验批准。百令系列产品在2026H1营收增长12.87%,显示出良好的市场表现。此外,公司正在推进“乌灵+X”产品研发,已有3个品规获得澳门药物监督管理局非药物产品注册批复,这些进展表明公司在产品创新和市场拓展方面具有积极布局,未来成长空间值得期待。
研报重点分析了哪些方面?
研报重点分析了公司2026H1的经营业绩、盈利能力、费用结构以及各产品线的营收情况。报告指出,尽管公司营收和净利润实现增长,但毛利率和净利率有所下降,主要原因是费用投入的增加。费用端,销售费用率上升最为显著,达到33.01%,管理费用率也略有上升。各产品线方面,乌灵系列营收略有下降,但百令系列、中药配方颗粒和其他产品线营收均实现显著增长,显示出公司产品结构的优化和市场拓展的成效。此外,报告还分析了公司产品管线,包括乌灵系列和大健康产品的研发进展,以及“乌灵+X”生态体系的构建情况。
当前市场对这家公司的现状有何判断?
当前市场对这家公司的判断是,公司2026H1业绩表现稳健,但盈利能力面临一定压力。公司营收和净利润实现增长,但毛利率和净利率有所下降,主要原因是费用投入的增加。费用端,销售费用率上升最为显著,达到33.01%,管理费用率也略有上升。各产品线方面,乌灵系列营收略有下降,但百令系列、中药配方颗粒和其他产品线营收均实现显著增长,显示出公司产品结构的优化和市场拓展的成效。市场对公司的未来成长空间持积极态度,特别是乌灵及百令系列产品的研发进展和市场表现,以及“乌灵+X”生态体系的构建,均被视为公司未来发展的关键因素。
研报中提到了哪些风险提示?
研报中提到了几项主要风险提示。首先,政策波动风险可能对公司经营产生影响,例如药品监管政策的变化可能影响产品的生产和销售。其次,产品销售不及预期也是一个风险因素,尽管公司部分产品线表现良好,但整体市场环境的变化可能导致销售不及预期。此外,新品研发进展不及预期也是一个风险,公司正在推进多个新产品的研发,如果研发进展不及预期,可能影响公司的未来增长。这些风险因素需要投资者关注,并在投资决策中予以考虑。