猜你想问
电容器薄膜在薄膜电容器中扮演什么角色?
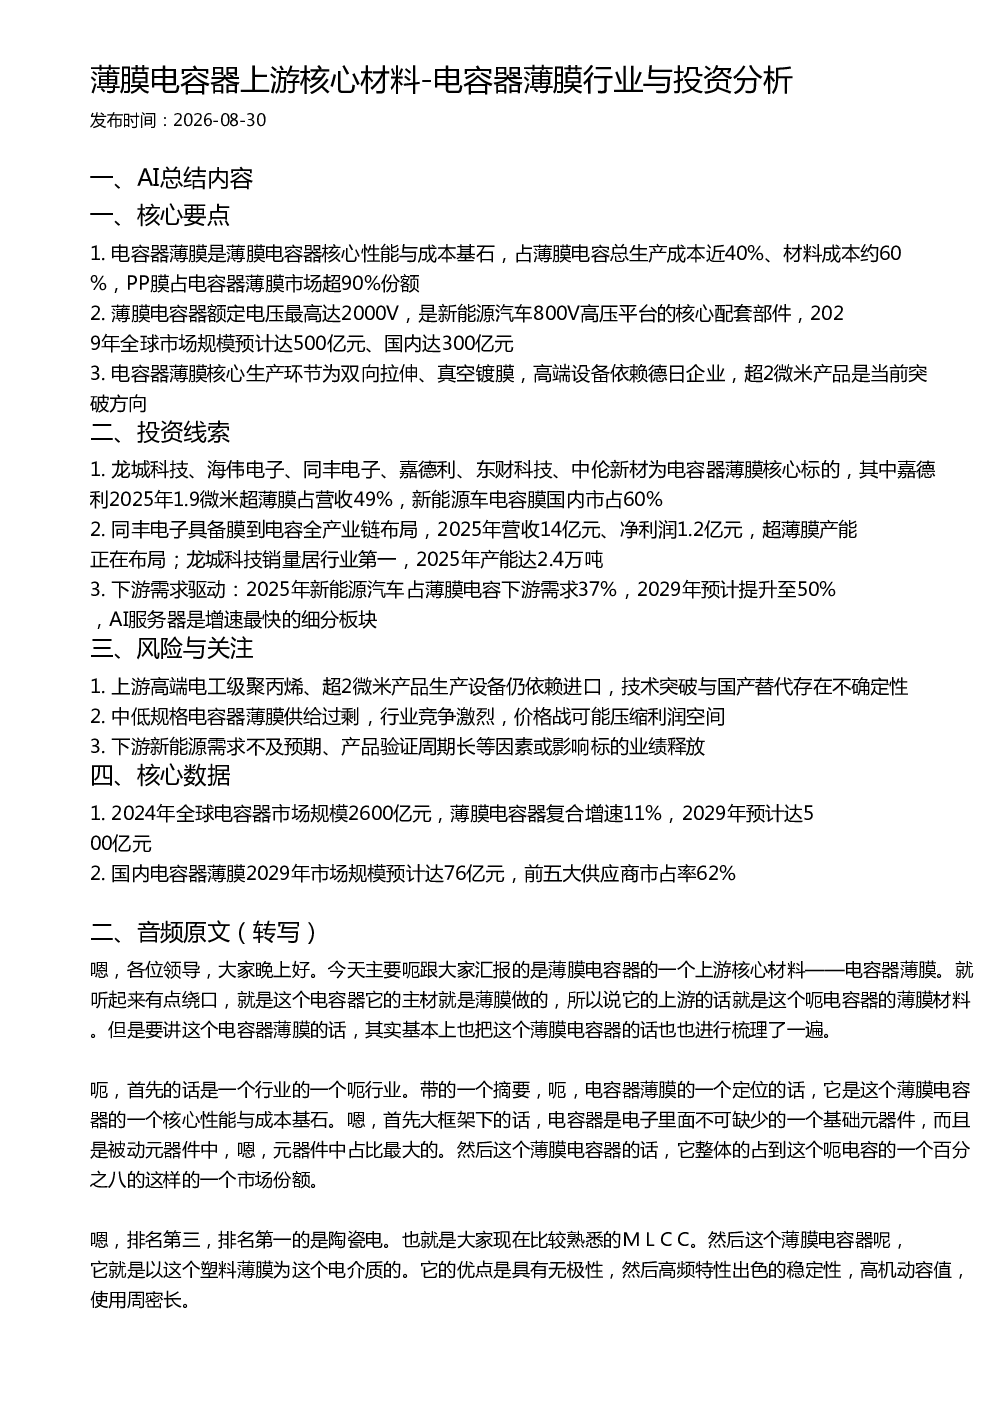
电容器薄膜是薄膜电容器核心性能与成本基石,占薄膜电容器总生产成本近40%、材料成本约60%,PP膜占电容器薄膜市场超90%份额。它是薄膜电容器额定电压最高达2000V的关键配套部件,尤其在新能源汽车800V高压平台中不可或缺。2029年全球市场规模预计达500亿元、国内达300亿元,显示出其重要性与增长潜力。
电容器薄膜行业未来发展趋势如何?
电容器薄膜行业未来发展趋势聚焦于超2微米产品的突破与国产替代。当前核心生产环节为双向拉伸、真空镀膜,但高端设备仍依赖德日企业。2025年新能源汽车占薄膜电容下游需求37%,预计2029年提升至50%,AI服务器成为增速最快的细分板块。国内市场规模预计2029年达76亿元,前五大供应商市占率62%,行业整合与技术升级将推动市场发展。
本报告重点分析了哪些电容器薄膜相关方向?
本报告重点分析了电容器薄膜的核心生产环节、市场竞争格局及投资机会。核心生产环节包括双向拉伸、真空镀膜,其中超2微米产品是当前技术突破方向。报告选取了龙城科技、海伟电子、同丰电子、嘉德利、东财科技、中伦新材等电容器薄膜核心标的,分析了嘉德利1.9微米超薄膜业务占比、同丰电子全产业链布局及龙城科技行业销量领先地位。同时探讨了下游需求驱动因素及行业竞争态势。
当前电容器薄膜市场现状如何?
当前电容器薄膜市场呈现供需结构性分化。高端市场如超2微米产品供给不足,依赖进口设备与技术,国产替代进程缓慢。中低规格电容器薄膜则存在供给过剩问题,行业竞争激烈,价格战可能压缩利润空间。2024年全球电容器市场规模2600亿元,薄膜电容器复合增速11%,预计2029年达500亿元。国内市场2029年预计达76亿元,前五大供应商市占率62%,市场集中度逐步提升。
本报告提示了哪些投资风险?
本报告提示了电容器薄膜行业的主要投资风险:一是上游高端电工级聚丙烯、超2微米产品生产设备仍依赖进口,技术突破与国产替代存在不确定性,可能影响成本控制与产能扩张;二是中低规格电容器薄膜供给过剩,行业竞争激烈,价格战可能压缩利润空间;三是下游新能源需求不及预期、产品验证周期长等因素或影响标的业绩释放。投资者需关注技术迭代与市场需求变化带来的风险。