猜你想问
荣盛石化2026年业绩表现如何?
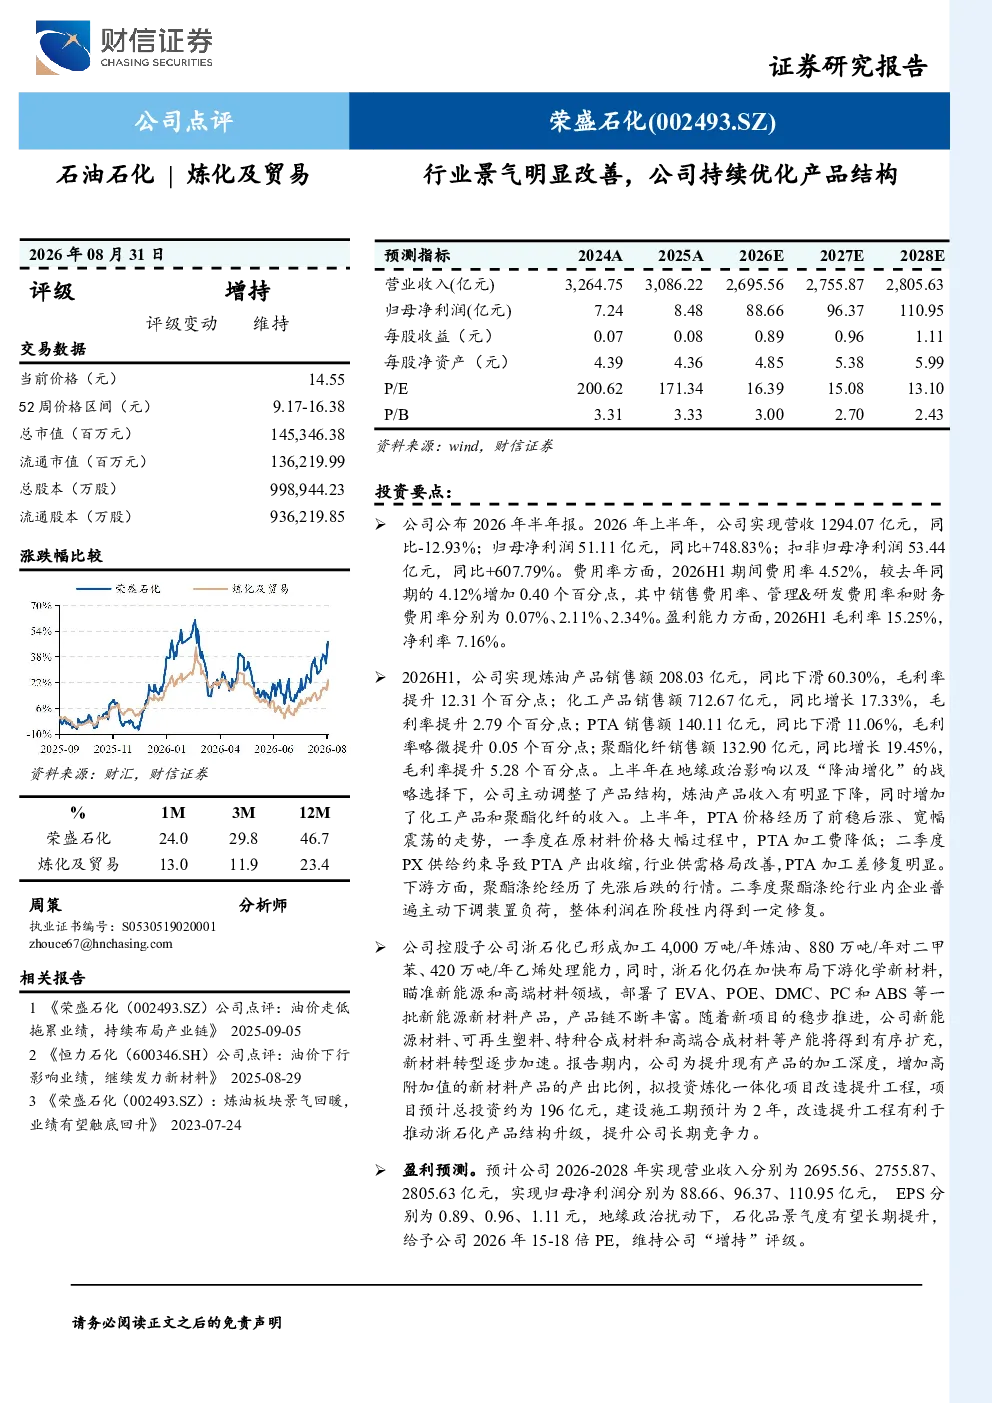
荣盛石化2026年上半年业绩表现亮眼,归母净利润同比大幅增长748.83%,扣非归母净利润同比增长607.79%。公司营收同比下滑12.93%,主要受炼油产品收入下降影响。费用率方面,H1期间费用率4.52%,较去年同期增加0.40个百分点。公司通过“降油增化”战略调整产品结构,提升化工和聚酯化纤产品占比。PTA价格在二季度修复明显,聚酯涤纶行业利润在二季度阶段性修复。
基础化工行业发展趋势如何?
基础化工行业景气度明显改善,荣盛石化通过“降油增化”战略调整产品结构,提升化工和聚酯化纤产品占比。控股子公司浙石化加快布局EVA、POE等新能源新材料产品,推动行业向高端化、绿色化方向发展。PTA价格在二季度修复明显,聚酯涤纶行业利润阶段性修复,显示行业需求逐步回暖。
报告重点分析了哪些方向?
报告重点分析了荣盛石化产品结构优化方向,公司上半年炼油产品销售额同比下滑60.30%,化工产品销售额同比增长17.33%,聚酯化纤销售额同比增长19.45%。此外,报告关注公司新材料布局,控股子公司浙石化已形成4,000万吨/年炼油、880万吨/年对二甲苯等产能,并加快布局EVA、POE等新能源新材料产品。
当前市场现状如何判断?
当前基础化工行业景气度明显改善,荣盛石化通过“降油增化”战略调整产品结构,提升化工和聚酯化纤产品占比。PTA价格在二季度修复明显,聚酯涤纶行业利润阶段性修复,显示行业需求逐步回暖。但原材料价格波动、下游需求不及预期等因素仍需关注。
研报提示哪些风险?
研报提示的主要风险包括原材料价格波动、下游需求不及预期、项目投产进度不及预期。原材料价格波动可能影响公司盈利能力,下游需求不及预期可能导致产品销售压力增大,项目投产进度不及预期可能影响公司长期竞争力。
你可能感兴趣
2021年报点评:产品结构持续优化,控本节流下利润端有望明显改善
轻工制造华创证券2022-04-22
2024年年报及2025年一季报点评:Q1盈利明显改善,产品结构持续优化
钢铁民生证券2025-04-27
公司调研简报:产品结构持续优化,将受益锗景气上行
有色金属长城证券2016-03-17
产品结构持续优化,公司收入环比改善
电子设备华创证券2023-09-02
公司事件点评报告:盈利能力改善,产品结构持续优化
食品饮料华鑫证券2024-08-29
家用电器行业周报:21Q2集成灶延续高景气,产品结构持续优化
家用电器德邦证券2021-08-01
销量增速明显优于行业,产品结构改善增强公司盈利能力
交通运输联讯证券2018-01-10
2023年三季报点评:Q3业绩同环比均改善,持续关注行业周期底部向上动能叠加产品结构优化
东方财富2023-11-01
2017年年报及2018年一季报点评:业绩逐季改善明显,产品结构优化带来净利率提高
食品饮料国信证券2018-05-02
2022三季报点评,产品结构持续改善+行业高景气,业绩超预期
中泰证券2022-10-31