猜你想问
东莞控股2026年投资者交流会议纪要核心内容有哪些?
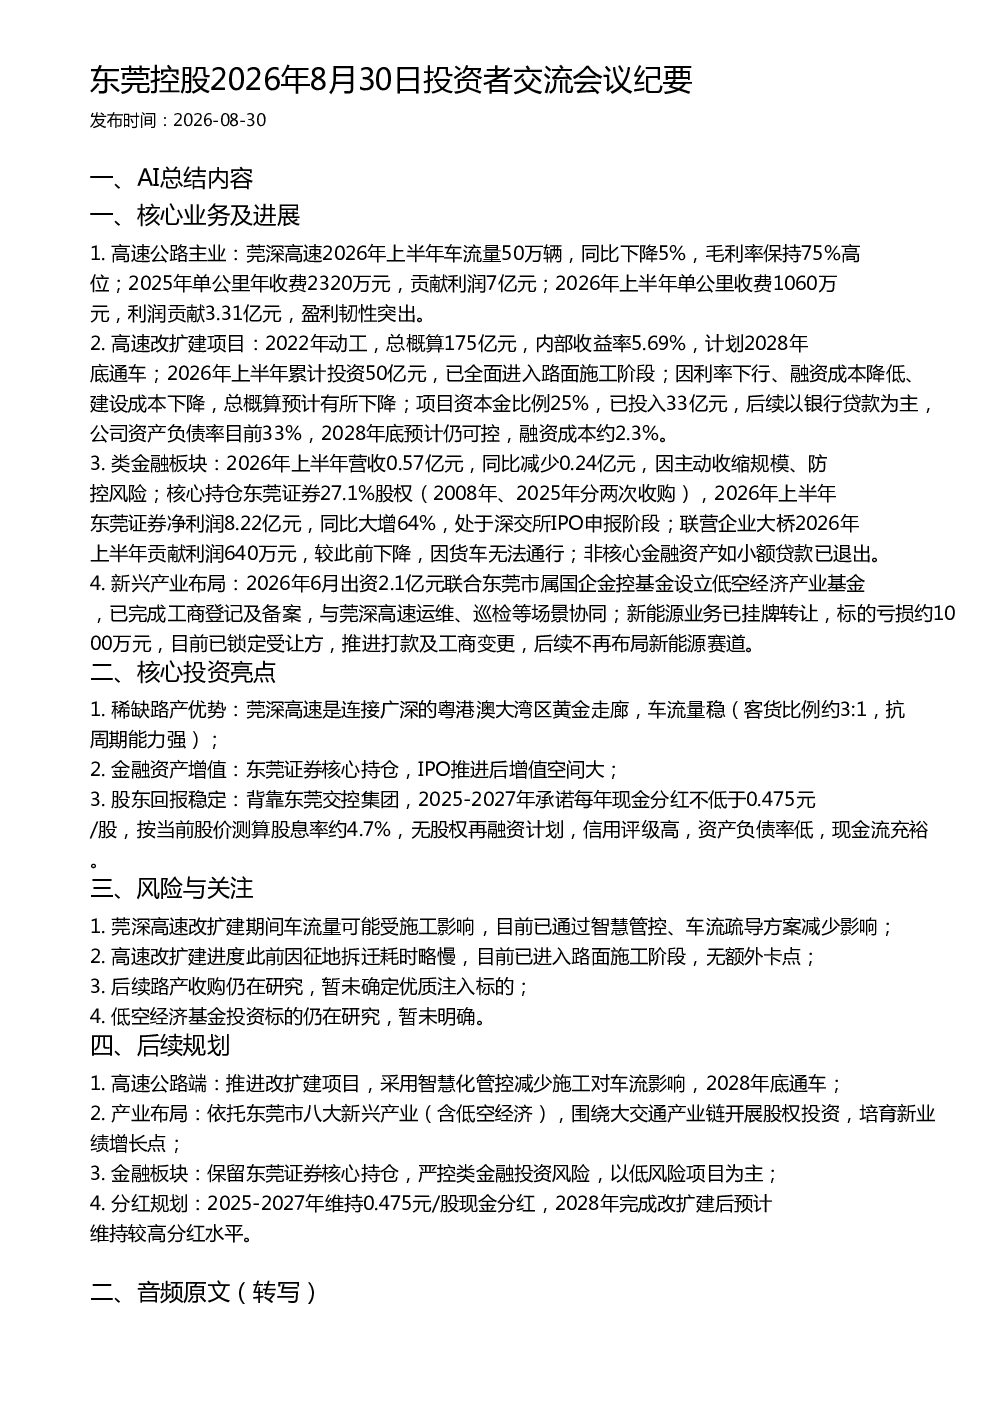
会议纪要显示,东莞控股的高速公路主业盈利韧性突出,莞深高速2026年上半年车流量同比下降5%但毛利率保持75%高位,单公里收费利润贡献3.31亿元。高速改扩建项目进展顺利,已投入50亿元进入路面施工,总概算预计下降,资本金已投入33亿元。类金融板块主动收缩规模,防控风险,核心持仓东莞证券上半年净利润大增64%。新兴产业布局方面,设立低空经济产业基金,新能源业务已转让。公司承诺2025-2027年每年现金分红不低于0.475元/股,股息率约4.7%
高速公路赛道发展趋势如何?
高速公路作为稀缺路产资源,具有抗周期能力强的特点。粤港澳大湾区黄金走廊的莞深高速车流量稳(客货比例约3:1),盈利能力持续。改扩建项目采用智慧化管控,减少施工对车流影响,计划2028年底通车后维持较高分红水平。未来围绕大交通产业链开展股权投资,培育新增长点,依托东莞市八大新兴产业政策支持。
报告重点分析了哪些方向?
报告重点分析了高速公路主业盈利能力、改扩建项目进展与财务影响、类金融板块风险控制与核心资产增值潜力、新兴产业布局(低空经济基金)以及股东回报规划。特别强调莞深高速的稀缺性、东莞证券的IPO推进价值、稳定的现金分红政策及低资产负债率优势。
当前市场对东莞控股的判断是什么?
市场关注东莞控股高速公路主业稳健运营,改扩建项目推进带来的长期价值提升。金融板块风险控制成效显著,东莞证券核心持仓的增值潜力大。公司依托东莞交控集团背景,信用评级高,现金流充裕,分红承诺稳定,展现较强的综合实力。
研报提示了哪些风险?
研报提示的主要风险包括:莞深高速改扩建期间车流量可能受施工影响,已通过智慧管控缓解;改扩建进度曾受征地拆迁影响,现已进入路面施工阶段;后续路产收购和低空经济基金投资标的仍需明确。此外,需关注高速车流变化及新兴产业发展不确定性。
你可能感兴趣
三花智控2026年8月30日投资者会议纪要
未知机构2026-08-30
宜明昂科2026年8月30日研发进展及管线交流会议纪要
未知机构2026-08-30
八方股份2026年8月30日交流会议纪要
未知机构2026-08-30
鼎阳科技2026年8月投资者交流会议纪要
未知机构2026-08-19
哈尔斯2026年8月19日投资者交流会议纪要
未知机构2026-08-19
广立微2026年8月31日投资者交流会议纪要
未知机构2026-08-31
尚太科技2026年8月投资者交流会议纪要
未知机构2026-08-19
奥飞娱乐2026年8月投资者交流会议纪要
未知机构2026-08-30
晶科能源2026年8月31日投资者交流会议纪要
未知机构2026-08-31
荣盛石化2026年8月投资者交流会议纪要
未知机构2026-08-26