猜你想问
石药集团2026年半年度报告核心内容是什么?
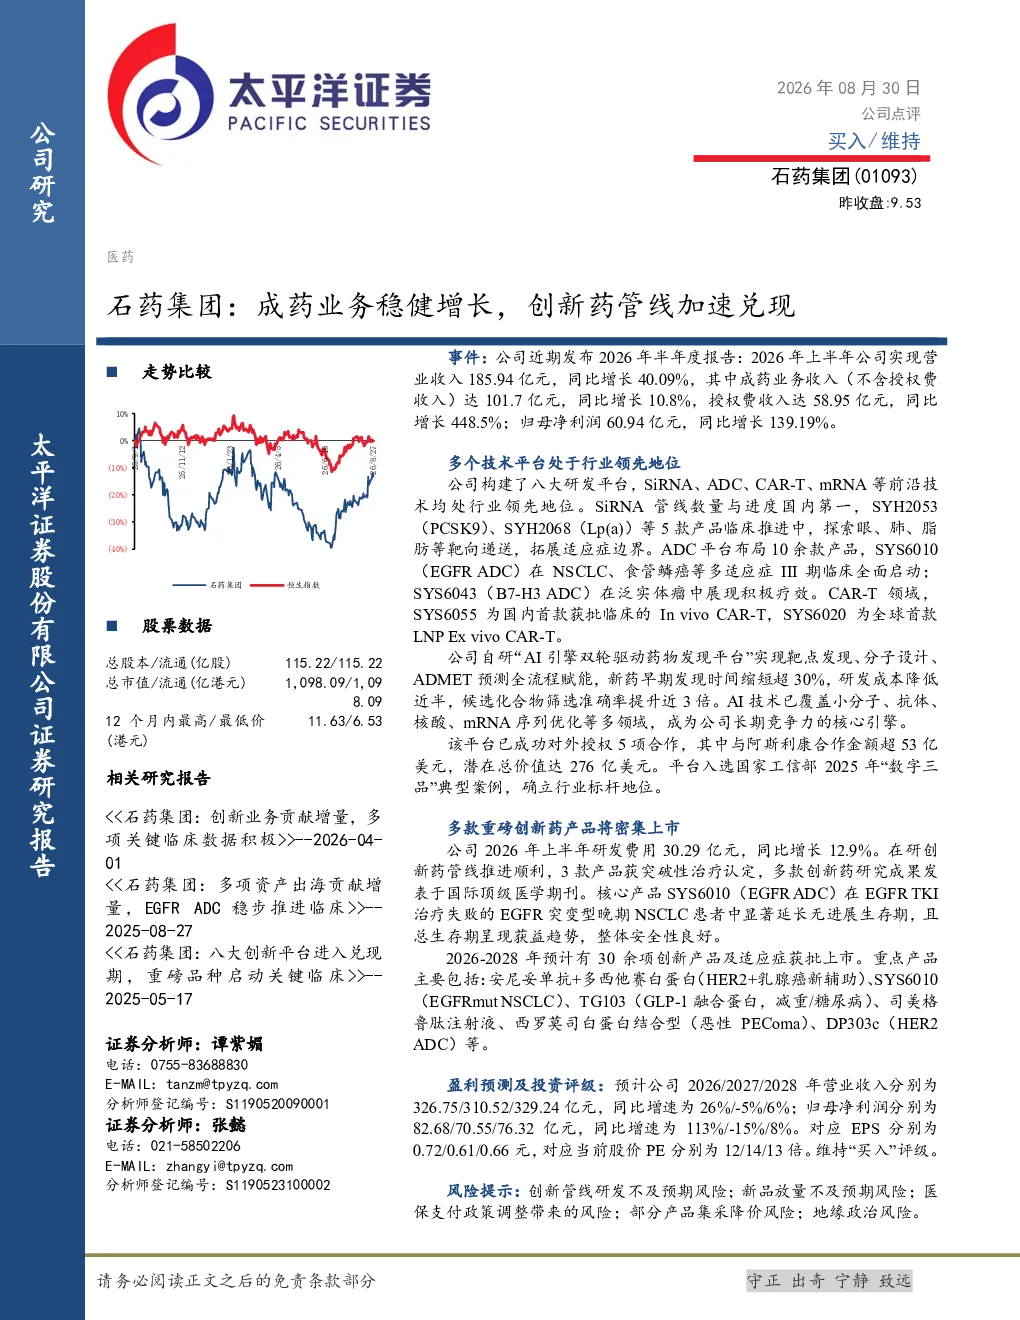
石药集团2026年半年度报告显示公司整体营收185.94亿元同比增长40.09%,其中成药业务收入101.7亿元同比增长10.8%,授权费收入58.95亿元同比增长448.5%,归母净利润60.94亿元同比增长139.19%。公司拥有八大研发平台,在SiRNA、ADC、CAR-T、mRNA等前沿技术领域处于行业领先地位。SiRNA管线数量与进度国内第一,SYH2053(PCSK9)、SYH2068(Lp(a))等5款产品临床推进中;ADC平台布局10余款产品,SYS6010(EGFR ADC)在NSCLC、食管鳞癌等多适应症III期临床全面启动;CAR-T领域,SYS6055为国内首款获批临床的In vivo CAR-T,SYS6020为全球首款LNP Ex vivo CAR-T。公司自研“AI引擎双轮驱动药物发现平台”显著提升研发效率,已成功对外授权5项合作,其中与阿斯利康合作金额超53亿美元,潜在总价值达276亿美元。研发费用30.29亿元,同比增长12.9%。3款产品获突破性治疗认定,多款创新药研究成果发表于国际顶级医学期刊。预计2026-2028年将有30余项创新产品及适应症获批上市。
石药集团所处赛道/行业发展趋势如何?
石药集团在SiRNA、ADC、CAR-T、mRNA等前沿技术领域处于行业领先地位,展现出创新药研发的强劲势头。SiRNA管线数量与进度国内第一,ADC平台布局10余款产品,CAR-T领域拥有国内首款获批临床的In vivo CAR-T和全球首款LNP Ex vivo CAR-T。公司自研“AI引擎双轮驱动药物发现平台”显著提升研发效率,已成功对外授权5项合作,其中与阿斯利康合作金额超53亿美元,潜在总价值达276亿美元。这些布局表明石药集团正积极拥抱前沿技术,抢占创新药研发制高点,未来有望受益于精准医疗和生物技术的快速发展。
石药集团2026年半年度报告重点分析了哪些方向?
石药集团2026年半年度报告重点分析了公司业绩稳健增长,整体营收、归母净利润均实现大幅增长。报告详细介绍了公司在SiRNA、ADC、CAR-T、mRNA等前沿技术领域的研发进展,包括SYH2053(PCSK9)、SYH2068(Lp(a))等5款SiRNA产品临床推进情况,SYS6010(EGFR ADC)在多适应症III期临床的全面启动,以及SYS6055和SYS6020在CAR-T领域的领先地位。此外,报告还披露了公司自研“AI引擎双轮驱动药物发现平台”的研发成果,以及对外授权合作的商业价值。预计2026-2028年将有30余项创新产品及适应症获批上市,展现了公司未来增长的潜力。
石药集团当前市场现状如何?
石药集团2026年半年度报告显示公司市场现状积极,业绩表现出色。整体营收185.94亿元同比增长40.09%,归母净利润60.94亿元同比增长139.19%。成药业务收入101.7亿元同比增长10.8%,授权费收入58.95亿元同比增长448.5%,显示出公司在创新药研发和商业化方面的双重优势。公司在SiRNA、ADC、CAR-T、mRNA等前沿技术领域处于行业领先地位,拥有多个临床进展显著的创新药管线。预计2026-2028年将有30余项创新产品及适应症获批上市,进一步巩固其市场地位。
石药集团2026年半年度报告有哪些风险提示?
石药集团2026年半年度报告提示了多项风险,包括创新管线研发不及预期,可能导致部分产品上市时间延迟或效果不及预期;新品放量不及预期,可能影响公司营收和利润增长;医保支付政策调整,可能影响创新药的销售和利润水平;部分产品集采降价,可能压缩公司产品的利润空间;地缘政治风险,可能影响公司供应链和海外市场拓展。这些风险需要公司管理层密切关注并采取相应措施加以应对。